Un ETF può essere liquidato o fuso con un altro, ma sei protetto dalle regole UCITS. Scopriamo cosa succede in caso di delisting da borsa italiana
Livello: Per tutti
Tempo di lettura: 7 minuti
«Gli ETF non scadono mai». È vero, un ETF non porta stampata addosso una data di scadenza come fa un BTP. Questo però non significa che resti in vita per sempre, perché ogni tanto un emittente decide di chiuderne uno oppure di fonderlo con un altro ETF.
La buona notizia è che non siamo in un territorio senza regole. Quando succede vieni sempre avvisato e ricevi una compensazione, sotto forma di liquidità dalla vendita delle tue quote o di quote nuove del fondo che nasce dalla fusione. È tutto previsto dalla normativa europea sui fondi, le cosiddette regole UCITS, che impongono una procedura precisa e passano per l'autorità di vigilanza del Paese in cui ha sede il fondo, senza il cui via libera l'emittente non può nemmeno avviare l'operazione.
Resta un aspetto su cui conviene fare chiarezza, quello fiscale, perché liquidazione e fusione non si comportano allo stesso modo.
Il motivo più comune sono le dimensioni. Se dopo anni un ETF ha raccolto poco patrimonio, perché il prodotto non ha convinto gli investitori, i costi fissi diventano pesanti rispetto alle masse e la replica dell'indice finisce per peggiorare. A quel punto l'emittente spesso preferisce chiudere il prodotto o fonderlo con un ETF simile e più grande, e non a caso, quando si parla di ETF, la dimensione conta.
Poi c'è il mercato degli ETF in sé, in continua evoluzione, con emittenti che si comprano tra loro. Quando due gamme si sommano ci si ritrova con prodotti doppioni sullo stesso indice, e la conseguenza quasi obbligata è fondere gli ETF sovrapposti.
L'esempio più recente in Europa è Amundi, che nel 2021 ha rilevato Lyxor dando vita al secondo emittente di ETF del continente. Il marchio Lyxor è stato poi ritirato e nel corso del 2022 e del 2023 molti ETF Lyxor sono stati fusi nei corrispondenti prodotti Amundi, come è successo al Lyxor MSCI Emerging Markets, confluito nell'Amundi MSCI Emerging Markets II a fine 2022. Proprio Lyxor, qualche anno prima, aveva assorbito la gamma ETF di ComStage, e ancora più indietro, nel 2013, era stata iShares a rilevare gli ETF di Credit Suisse rinominando una sessantina di prodotti.
Cosa succede se un ETF viene liquidato
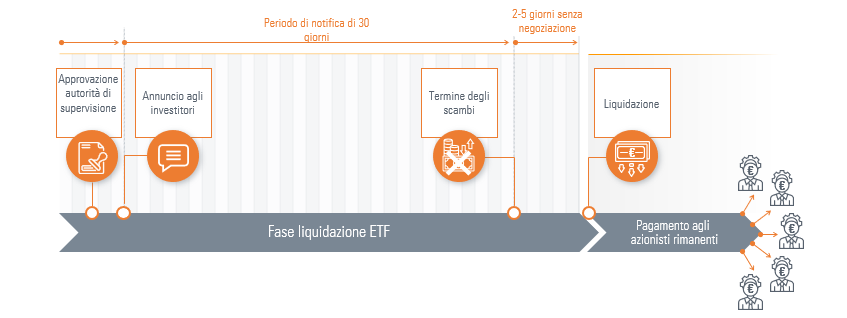
Liquidare un ETF significa chiuderlo del tutto. Il fondo vende i titoli che ha in pancia e il ricavato, al netto delle spese, torna agli investitori in contanti, in proporzione alle quote possedute.
La liquidazione di un ETF
Elaborazione justETF Research su normativa UCITS e prospetti dei fondi.
Prima che succeda vieni avvisato con diverse settimane di anticipo, e le scadenze esatte sono scritte nella lettera ufficiale che ricevi. In quella finestra puoi ancora vendere le tue quote in Borsa come al solito e decidere tu quando uscire, mentre se non fai niente alla liquidazione ti viene accreditato il controvalore in contanti al valore del fondo, pronto da reinvestire in un altro prodotto.
L'unico aspetto a cui fare attenzione è fiscale, perché la liquidazione è a tutti gli effetti un realizzo. Se dalla chiusura esce un guadagno rispetto a quanto avevi investito, quel guadagno viene tassato esattamente come se avessi venduto l'ETF di tua iniziativa, in Italia al 26 % con l'aliquota ridotta al 12,5 % sulla quota che arriva dai titoli di Stato white list. In regime amministrato è l'intermediario a calcolare e versare l'imposta per conto tuo.
Cosa succede se un ETF viene fuso con un altro
Nella fusione il tuo ETF non sparisce lasciandoti liquidità, ma confluisce dentro un altro ETF. I due prodotti coinvolti si chiamano ETF incorporato, quello che viene assorbito, ed ETF incorporante, quello che resta in vita, e perché il passaggio non stravolga il tuo investimento le due strategie devono essere praticamente identiche, di solito lo stesso indice.
La fusione tra ETF
Elaborazione justETF Research su normativa UCITS e prospetti dei fondi.
Per te, come investitore privato, è un processo automatico. L'ETF incorporato viene tolto dal mercato pochi giorni prima della data di fusione e non è più negoziabile, e per qualche giorno, durante la valutazione dei due fondi, le contrattazioni restano sospese. Poi, nel giro di pochi giorni, ti ritrovi sul conto le quote del nuovo ETF senza aver dovuto fare nulla.
Il numero di quote cambia, ma il controvalore no. Prendiamo un esempio concreto. Hai 100 quote dell'ETF incorporato che alla data di riferimento valgono 25 € l'una, quindi 2.500 € in tutto, e se una quota dell'ETF incorporante ne vale 50 il rapporto di cambio è di 1 a 2, per cui ricevi mezza quota nuova per ogni quota vecchia e arrivi a 50 quote. Il valore resta identico, perché 50 quote da 50 € fanno sempre 2.500 €.
Anche sui tempi la legge ti tutela, perché la normativa UCITS impone ai fornitori di avvisarti almeno 30 giorni prima della fusione, e in quella finestra hai il diritto di vendere o farti rimborsare le quote senza spese aggiuntive. Insieme all'avviso ricevi anche il documento con le informazioni chiave, il KID (Key Information Document) dell'ETF incorporante, così sai in cosa stai per ritrovarti investito.
La chiusura di una classe di quote
Un caso a parte è la chiusura di una classe di quote. Dello stesso ETF possono esistere più classi, utili per non creare un fondo separato a ogni piccola differenza, come la distribuzione o l'accumulo dei dividendi, la valuta del fondo o la presenza di una copertura valutaria, e a volte una classe in più serve solo a quotare l'ETF su Borse diverse in Europa. Ogni classe ha un suo ISIN.
Quando viene chiusa una classe di quote il fondo principale resta in piedi, perché le masse di quella classe vengono semplicemente spostate in un'altra classe dello stesso fondo, un po' come in una fusione. Qui però non cambia nulla dal punto di vista della proprietà, quindi di norma non ci sono conseguenze fiscali, e l'operazione avviene di solito alla chiusura dell'anno finanziario del fondo.
Conviene vendere o tenere prima di una fusione?
Partiamo da una premessa, perché non è una raccomandazione e la risposta giusta dipende da te. Puoi vendere l'ETF in Borsa fino a pochi giorni prima della fusione, ma più ti avvicini alla data più diventa difficile per il market maker tenere spread stretti tra acquisto e vendita, visto che i titoli disponibili si riducono, quindi se decidi di vendere conviene farlo con almeno una settimana di anticipo.
Per decidere contano due aspetti, il fisco e la strategia, e in Italia quello che pesa davvero è il secondo.
Il lato fiscale, una buona notizia per chi investe in Italia
Qui c'è una delle differenze tra l'Italia e i Paesi dove invece la fusione può essere tassata. Una fusione tra ETF non è un evento che fa scattare le imposte, e l'Agenzia delle Entrate ha confermato che l'operazione è fiscalmente neutra per l'investitore anche quando i due fondi hanno domicilio diverso, per esempio uno irlandese e uno lussemburghese. Il motivo è lineare, perché la legge elenca in modo preciso gli eventi che generano tassazione, cioè la distribuzione dei proventi, il riscatto, la liquidazione, la cessione e la conversione tra comparti, e la fusione non rientra tra questi. Non vendi e non incassi nulla, quindi non c'è nessuna plusvalenza da tassare nel momento del passaggio, il tuo costo di carico originario si trasferisce sulle quote nuove e l'eventuale imposta è soltanto rimandata a quando venderai davvero. Se vuoi il quadro completo lo trovi nel nostro articolo sulla fiscalità degli ETF in Italia.
La strategia dell'ETF incorporante
Visto che sul fronte fiscale non c'è un conto da pagare, è qui che si gioca la decisione, perché l'ETF incorporante non sempre è identico a quello che avevi e vale la pena controllare che continui a fare quello che ti serviva. I punti su cui fermarsi sono soprattutto questi.
La strategia copre ancora la stessa area geografica o lo stesso settore
Il nuovo ETF ha per caso un TER più alto
L'indice cambia, magari con meno titoli dentro
Si passa dai dividendi distribuiti all'accumulo o viceversa
La replica diventa sintetica invece che fisica o viceversa
I criteri di sostenibilità restano gli stessi
Cambia la strategia fattoriale dell'indice
Se è un obbligazionario, cambiano la scadenza o il merito di credito dell'indice
Se dopo questo controllo l'ETF nuovo non è più in linea con quello che cercavi ha senso valutare un'alternativa, mentre se combacia lasciare che la fusione faccia il suo corso è la via più semplice.
Chi paga i costi
Una buona notizia per chiudere, perché i costi della fusione, cioè comunicazioni e spese legali, sono in larga parte a carico dell'emittente. In caso di liquidazione gli investitori sostengono solo la piccola quota legata al riscatto delle quote, che viene detratta dal patrimonio del fondo, quindi non ti arriva nessun addebito diretto e di solito si parla di pochi centesimi in percentuale sul valore della quota.
In sintesi
Un ETF non scade, ma può essere chiuso o fuso, quasi sempre perché ha raccolto poco o perché il suo emittente è stato assorbito da un altro, e in entrambi i casi sei protetto dalla normativa UCITS, che ti fa avvisare per tempo, con almeno 30 giorni e il diritto di uscire senza spese nel caso della fusione, senza chiederti di fare nulla per il passaggio. Sul fisco, in Italia, le due strade restano diverse, perché la fusione è neutra e non ti fa pagare imposte sul passaggio, mentre la liquidazione è un realizzo e sull'eventuale guadagno si pagano le tasse. In caso di fusione, quindi, l'unica cosa che vale davvero la pena controllare è che il nuovo ETF faccia ancora al caso tuo.
Suggerimento justETF. Se gestisci il tuo portafoglio con il portfolio tool di justETF ricevi una notifica quando uno dei tuoi ETF è coinvolto in una fusione o in una liquidazione, così non ti sfugge nulla, e tutti i passaggi sono spiegati nel tutorial su ETF inattivo in caso di fusione o liquidazione.