Votre portefeuille d’ETF peut compléter vos pensions de retraite. Mais comment utiliser cette épargne pour payer vos dépenses, année après année ? Faut-il retirer toujours la même somme, suivre les hausses et les baisses de la Bourse ou vivre des dividendes ? Voici sept méthodes, avec des exemples pour comprendre ce qu’elles changent dans votre budget. Le choix dépend aussi de l’argent que vous souhaitez garder disponible et du capital que vous aimeriez transmettre à vos proches.
Tous les exemples sont fictifs. Sauf indication contraire, ils partent d’un portefeuille de 300 000 € et présentent des montants avant impôts et frais. Les scénarios de hausse et de baisse sont indépendants : ils ne décrivent pas plusieurs années qui se suivent. Les pourcentages servent à expliquer les méthodes, sans constituer une recommandation ni une prévision de rendement.
Quel complément de retraite vous faut-il ?
Le point de départ est simple : combien vous manquera-t-il chaque mois une fois vos pensions et vos autres revenus perçus ? Le service officiel Mon estimation retraite permet d’estimer vos pensions de base et complémentaires à partir des droits enregistrés par vos régimes.
Exemple : avec 2 500 € de dépenses mensuelles et 1 900 € de pensions nettes, votre épargne doit apporter 600 € nets par mois, soit 7 200 € nets par an. Le retrait à effectuer pourra être plus élevé s’il entraîne des impôts ou des frais.
Il est également utile de distinguer les dépenses indispensables de celles que vous pouvez reporter. Réduire temporairement le budget des voyages est plus facile que réduire celui du logement. Cette marge de manœuvre compte beaucoup dans les méthodes où les retraits peuvent baisser.
1. La règle des 4 % : un revenu qui suit les prix
Principe
Vous retirez 4 % de votre portefeuille la première année. Ensuite, vous repartez de la somme retirée l’année précédente et vous l’augmentez avec les prix. Vous ne recalculez donc pas 4 % de votre capital chaque année. Cette méthode a notamment été popularisée par l’étude américaine Trinity, publiée en 1998 par trois chercheurs de l’université du même nom.
Exemple chiffré
Capital de départ : 300 000 €.
Première année : 4 % donnent 12 000 € à retirer, soit 1 000 € par mois.
Deuxième année, avec 2 % d’inflation : Le retrait passe à 12 240 €, soit 1 020 € par mois. Vous retirez cette somme que votre portefeuille vaille alors 250 000 € ou 350 000 €.
Avantages
Un budget facile à prévoir : Vous connaissez votre complément de revenu à l’avance, sans devoir revoir vos dépenses à chaque mouvement de la Bourse.
Un revenu ajusté à la hausse des prix : Si les prix augmentent de 2 %, votre retrait augmente lui aussi de 2 %. L’objectif est de conserver le même pouvoir d’achat, tant que l’épargne permet ces retraits.
Un capital peut rester pour vos proches : La méthode ne prévoit pas de dépenser tout le portefeuille à une date précise. Si les marchés évoluent favorablement, il peut rester une somme importante à transmettre. Ce n’est toutefois pas garanti.
Un repère étudié sur 30 ans : Dans l’étude Trinity, un portefeuille composé pour moitié d’actions et pour moitié d’obligations américaines a financé 30 ans de retraits dans 95 % des périodes testées entre 1926 et 1995.
Inconvénients
Les baisses de marché pèsent sur le capital : Si la valeur de vos parts baisse, vous devez en vendre davantage pour obtenir la même somme. Une forte baisse au début de la retraite peut ainsi réduire durablement l’épargne qui restera pour la suite.
Peu de place pour profiter des bonnes années : Si votre portefeuille progresse beaucoup, votre retrait suit seulement les prix. Vous pouvez donc finir avec un capital élevé tout en ayant limité vos dépenses pendant la retraite.
Les 4 % ne sont pas une garantie : Les 95 % de l’étude décrivent des résultats passés sur des marchés américains, pas vos chances personnelles de réussite. Une retraite de plus de trente ans, d’autres placements, les frais et la fiscalité française peuvent changer la donne. Dans un contexte moins favorable, maintenir les retraits peut épuiser l’épargne trop tôt.
2. Retirer chaque année la même part du portefeuille
Principe
Vous choisissez un pourcentage, par exemple 4 %, puis vous le calculez chaque année sur la valeur de votre portefeuille. Si votre épargne augmente, vous retirez davantage. Si elle diminue, vous retirez moins. Le pourcentage reste le même, mais la somme disponible pour vos dépenses change.
Exemple chiffré
Capital au moment du calcul
Retrait annuel de 4 %
Équivalent mensuel
300 000 €
12 000 €
1 000 €
250 000 €
10 000 €
833,33 €
350 000 €
14 000 €
1 166,67 €
Avantages
Vous ménagez votre épargne quand la Bourse baisse : Avec 250 000 € au lieu de 300 000 €, vous retirez 10 000 € plutôt que 12 000 €. Vous laissez ainsi davantage d’argent investi pour la suite que si vous mainteniez le retrait initial.
Vous profitez aussi des bonnes années : Avec un portefeuille de 350 000 €, votre retrait atteint 14 000 €. Vous pouvez augmenter vos dépenses lorsque votre épargne progresse, au lieu de toujours vous limiter au montant de départ.
Un calcul simple : Une fois par an, il suffit de multiplier la valeur du portefeuille par le pourcentage retenu.
Inconvénients
Votre revenu peut devenir insuffisant : Si le portefeuille tombe de 300 000 € à 150 000 €, un retrait de 4 % ne donne plus que 6 000 € par an, soit 500 € par mois. Il reste de l’épargne, mais elle ne fournit plus le même complément de retraite.
Des dépenses à réduire après une mauvaise année : Dans le tableau, passer de 1 000 € à 833,33 € par mois signifie trouver 166,67 € d’économies mensuelles. Si cette somme sert à payer des dépenses indispensables, la baisse sera difficile à absorber.
3. Utiliser les dividendes de vos ETF
Principe
Un ETF actions « distribuant » vous reverse les revenus qu’il reçoit, alors qu’un ETF « capitalisant » les réinvestit. Avec cette méthode, vous utilisez les dividendes versés par vos ETF pour compléter votre retraite, sans vendre de parts.
À savoir : un ETF distribuant n’est pas forcément un ETF spécialisé dans les entreprises à dividendes élevés. Le premier terme décrit ce que le fonds fait des revenus reçus, le second décrit le type d’entreprises qu’il sélectionne.
Exemple chiffré
Capital de départ : 300 000 €.
Dividendes représentant, par hypothèse, 3 % par an : Vous recevez 9 000 € dans l’année, soit l’équivalent de 750 € par mois.
Il s’agit d’une moyenne : les ETF ne versent pas forcément des dividendes chaque mois. Leur calendrier et les sommes versées peuvent varier.
Avantages
Plus facile à accepter que des ventes : Recevoir un dividende peut être plus rassurant que vendre des parts du portefeuille que vous avez constitué pendant des années.
Des versements sans ordre de vente : Le fonds verse les revenus automatiquement. Pour utiliser l’argent sur votre compte bancaire, il faut ensuite tenir compte des règles du compte ou du contrat qui accueille l’ETF.
Un complément qui peut progresser : Si les entreprises augmentent leurs dividendes au fil du temps, votre revenu peut aussi augmenter. Cela peut aider à faire face à la hausse des prix, sans la compenser automatiquement ni garantir une hausse chaque année.
Inconvénients
Des revenus qui peuvent baisser : Les entreprises peuvent réduire ou supprimer leurs dividendes. Un complément qui couvre vos dépenses cette année peut donc ne plus suffire l’année suivante.
Attention à la recherche du plus gros dividende : Choisir seulement les ETF aux dividendes les plus élevés peut concentrer votre épargne dans quelques secteurs. Un dividende élevé ne suffit pas à rendre un placement intéressant. Notre article sur les ETF à dividendes détaille les critères à comparer.
Un capital parfois important pour le revenu souhaité : Avec le même rendement hypothétique de 3 %, il faudrait 400 000 € pour recevoir 12 000 € par an, soit 1 000 € par mois avant impôts et frais. Les 300 000 € de l’exemple ne fournissent que 750 € par mois.
4. Répartir votre épargne selon les années à financer
Principe
L’idée est de préparer plusieurs réserves. La première sert aux dépenses de l’année à venir et reste facilement disponible. La deuxième prépare les années suivantes. Le reste peut demeurer investi à plus long terme, notamment en ETF. Cette approche, appelée stratégie par compartiments ou « bucket strategy », organise votre épargne, il faut aussi choisir combien retirer chaque année.
Exemple chiffré
Compartiment
Montant fictif
Fonction
Dépenses proches
12 000 €
Financer un an de retraits
Années suivantes
36 000 €
Financer trois années supplémentaires
Long terme
252 000 €
Rester investi au-delà de cette réserve
Pour un complément de 12 000 € par an, les deux premières réserves représentent quatre années de retraits : une année plus trois années. Ce calcul ne tient pas compte des impôts, des frais, de l’inflation ni des variations de valeur des placements.
Avantages
Vous savez à quoi sert chaque réserve : L’argent des prochaines dépenses est repéré. Le reste peut rester investi sur une durée plus longue, sans être utilisé pour payer les factures du mois prochain.
Moins de pression pour vendre pendant une baisse : Vous pouvez puiser dans les réserves prévues pour les dépenses proches. Cela laisse du temps avant de vendre les ETF de long terme et peut aider à garder son calme quand les marchés reculent.
Inconvénients
Les réserves doivent être remplies à nouveau : Il faut prévoir quand vendre des placements de long terme pour remettre de l’argent dans les premières réserves. Si la baisse dure, elles peuvent se vider avant le redressement des marchés : les quatre années de l’exemple ne règlent pas toutes les situations.
L’argent en réserve profite moins des hausses : Plus vous gardez d’argent sur des placements prudents pour les dépenses proches, moins il en reste investi en actions. C’est une protection utile à court terme, avec un potentiel de croissance plus faible pour cette partie du capital.
Quels placements pour les réserves en France ?
Un Livret A ou un LDDS peut accueillir une partie de l’argent à garder disponible, dans les limites de versement de chacun. Leurs intérêts sont exonérés d’impôt et de prélèvements sociaux. Pour une dépense prévue plus tard, un compte à terme peut aussi être envisagé : il faut alors faire coïncider son échéance avec le besoin d’argent et vérifier les pénalités de sortie anticipée. Un ETF obligataire peut, lui, baisser : il n’offre pas la même garantie qu’une réserve bancaire.
5. Limiter les hausses et les baisses de vos retraits
Principe
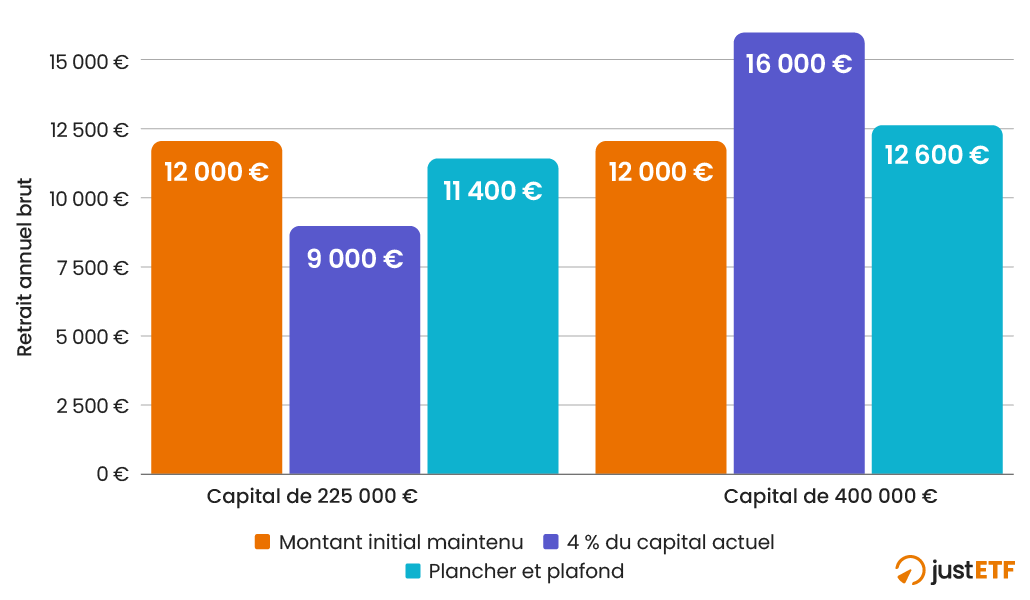
Cette approche, appelée modèle « plancher et plafond » (« floor and ceiling » en anglais), cherche un compromis : tenir compte de la valeur de votre portefeuille, sans que votre budget change trop brutalement d’une année à l’autre. Vous partez d’un pourcentage de l’épargne, puis vous limitez la hausse ou la baisse de la somme retirée.
Dans notre exemple, le calcul de départ est de 4 % du portefeuille. Mais le retrait ne peut ni augmenter ni diminuer de plus de 5 % par rapport à celui de l’année précédente. Autrement dit, après 1 000 € par mois, le budget suivant restera entre 950 € et 1 050 € par mois, si l’on laisse l’inflation de côté. Ces limites sont un choix illustratif, pas une règle valable pour tous.
Exemple chiffré
Point de départ : Vous avez retiré 12 000 € l’année précédente, soit 1 000 € par mois. On suppose ici une inflation nulle.
Limites pour l’année suivante : Le retrait doit rester entre 11 400 € et 12 600 €, soit entre 950 € et 1 050 € par mois.
Si le portefeuille monte à 400 000 € : 4 % donneraient 16 000 €. Le plafond limite le retrait à 12 600 €, soit 1 050 € par mois.
S’il descend à 225 000 € : 4 % donneraient 9 000 €. Le plancher relève le retrait à 11 400 €, soit 950 € par mois.
Comparaison des retraits avec plancher et plafond
Calculs illustratifs. Capital initial de 300 000 €, retrait de référence de 12 000 €. Deux scénarios indépendants, sans inflation, fiscalité ni frais.
Et si les prix augmentent ? Il faut préciser comment les prendre en compte. Avec une inflation de 2 %, on peut d’abord réévaluer le retrait précédent de 12 000 € à 12 240 €, puis appliquer les limites de 5 %. Elles deviennent alors 11 628 € et 12 852 €. Dans tous les cas, le calcul repart chaque année du retrait précédent : les limites ne restent pas figées autour des 12 000 € de départ.
Avantages
Un budget plus stable : Dans l’exemple, une forte baisse du portefeuille ne fait pas passer d’un coup le complément mensuel de 1 000 € à 750 €. La baisse est limitée à 950 € pour cette année.
Une partie des hausses reste investie : Après une bonne année, vous pouvez retirer un peu plus tout en laissant davantage d’argent dans le portefeuille. Avec 400 000 €, le plafond de 12 600 € laisse 3 400 € de plus investis qu’un retrait de 16 000 €.
Inconvénients
Le plancher n’est pas un revenu garanti : Quand le portefeuille baisse à 225 000 €, vous retirez 11 400 € plutôt que les 9 000 € donnés par le calcul à 4 %. Les 2 400 € supplémentaires sont pris dans votre épargne. Si les mauvaises années se prolongent, cette protection du budget peut donc accélérer la baisse du capital.
Il faut quand même accepter certaines baisses : Le revenu peut diminuer plusieurs années de suite.
Davantage de calculs et de suivi : Chaque année, il faut calculer le pourcentage du portefeuille, prendre en compte l’inflation, puis redéfinir le plancher et le plafond à partir du retrait précédent. Cela demande plus de temps et d’attention que les deux premières méthodes, ainsi que la discipline d’appliquer les baisses prévues.
6. Ajuster vos retraits selon des seuils
Principe
Avec la méthode des seuils d’ajustement, aussi appelée modèle Guardrails, vous gardez le même montant de retrait tant qu’il reste raisonnable par rapport à votre épargne. S’il en représente une part devenue trop grande, vous le réduisez. Si cette part devient très faible après une hausse du portefeuille, vous pouvez l’augmenter. Ces règles, souvent appelées « garde-fous » (« guardrails» en anglais), s’inspirent notamment des travaux américains de Jonathan Guyton et William Klinger.
Exemple chiffré
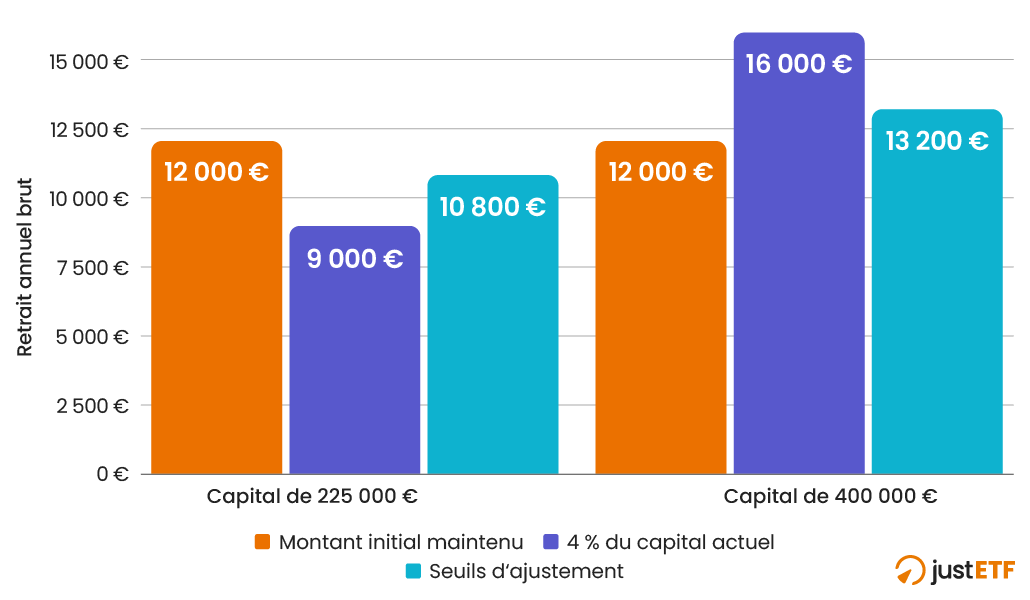
Voici un exemple simplifié. Vous commencez par retirer 12 000 € sur 300 000 €, soit 4 %. Les seuils sont fixés à 3,2 % et 4,8 % : ils se situent 20 % au-dessous et au-dessus du taux initial de 4 %. Chaque année, vous vérifiez ce que représentent vos 12 000 € par rapport à la nouvelle valeur du portefeuille. Au-delà des seuils, vous augmentez ou réduisez le retrait de 10 %.
Le portefeuille baisse à 225 000 € : Les 12 000 € représentent 5,33 % du capital, au-dessus du seuil de 4,8 %. Vous réduisez donc le retrait de 10 %, à 10 800 € par an : votre complément passe de 1 000 € à 900 € par mois.
Le portefeuille monte à 400 000 € : Les 12 000 € ne représentent plus que 3 %, sous le seuil de 3,2 %. Vous augmentez le retrait de 10 %, à 13 200 € par an, soit 1 100 € par mois.
Comparaison des retraits avec seuils d’ajustement
Calculs illustratifs. Capital initial de 300 000 €, retrait de référence de 12 000 €. Deux scénarios indépendants, sans inflation, fiscalité ni frais.
Avantages
Vous savez à l’avance quand agir : Les décisions ne reposent pas sur l’inquiétude du moment. Les seuils indiquent quand revoir vos retraits, et la règle précise de combien.
Vous pouvez dépenser davantage si votre épargne progresse : La méthode ne sert pas seulement à réduire les dépenses. Après une hausse suffisante du portefeuille, elle autorise aussi un complément plus élevé.
Plus de souplesse pour utiliser le capital : Les travaux de Guyton et Klinger montrent que l’acceptation de futures baisses de revenu peut permettre de commencer par retirer davantage qu’avec un montant simplement indexé sur les prix. Cela dépend des placements et des règles étudiés.
Inconvénients
Les réductions peuvent se répéter : Si le seuil de baisse est de nouveau franchi l’année suivante, une nouvelle réduction de 10 % ferait passer 10 800 € à 9 720 € par an, soit 810 € par mois. Il faut pouvoir vivre avec ces baisses : les seuils ne garantissent aucun revenu minimum.
Un suivi et de la discipline : Le taux de retrait doit être contrôlé chaque année. La méthode perd son intérêt si l’on applique les hausses permises tout en refusant les baisses prévues.
7. Associer une rente à vie et des retraits dans vos ETF
Principe
Une autre façon d’organiser votre retraite consiste à couvrir une partie des dépenses indispensables avec vos pensions et, éventuellement, une rente viagère. Une rente viagère est un revenu versé jusqu’à votre décès, en échange d’un capital confié à un assureur. Le reste de vos dépenses peut être financé par les retraits dans vos ETF, selon l’une des méthodes précédentes.
Le PER, le PEA et l’assurance-vie permettent de sortir en rente viagère, selon des conditions différentes.
Pour le PEA, cette sortie clôture le plan et le capital est transféré à un assureur. Après cinq ans, la rente est exonérée d’impôt sur le revenu, mais reste soumise aux prélèvements sociaux.
Avec un PER, les possibilités de sortie en capital, en rente ou en combinant les deux dépendent notamment de l’origine des sommes et des options déjà choisies. La fiscalité de la rente dépend donc du produit utilisé.
Pour l’assurance-vie, le contrat peut aussi prévoir une sortie en rente viagère. Une partie seulement de la rente est soumise à l’impôt sur le revenu, selon votre âge au premier versement. Des prélèvements sociaux s’ajoutent. Le détail figure dans les règles fiscales des rentes viagères.
Exemple chiffré
Votre budget : 2 400 € de dépenses et 1 800 € de pensions nettes par mois laissent 600 € à financer.
Avec une rente fictive de 200 € nets par mois : Il reste 400 € nets par mois à trouver dans le portefeuille d’ETF.
Ce calcul montre seulement comment répartir les sources de revenu. Il n’indique pas le capital nécessaire pour obtenir une rente de 200 € : son montant dépend notamment de l’âge et des garanties du contrat.
Avantages
Un revenu versé aussi longtemps que vous vivez : La rente peut compléter vos pensions sans dépendre du montant qu’il reste dans votre portefeuille d’ETF. Elle peut ainsi financer une partie des dépenses qui reviennent chaque mois.
Plus de souplesse pour le reste du budget : Lorsque les dépenses indispensables sont déjà couvertes, une baisse temporaire des retraits dans les ETF peut être plus facile à supporter. Cela dépend de la part du budget réellement couverte par les pensions et la rente.
Inconvénients
Le capital converti n’est plus disponible : Vous ne pouvez plus le retirer comme vous le feriez dans un portefeuille. Ce qui peut revenir au conjoint ou aux proches dépend des garanties choisies, par exemple une réversion. Ces options influencent aussi le montant de la rente.
Le pouvoir d’achat n’est pas forcément protégé : Une rente de même montant perd du pouvoir d’achat quand les prix montent. Il faut vérifier si le contrat prévoit une revalorisation, ainsi que ses frais et ses garanties.
PEA, assurance-vie ou PER : ce qui change pour vos retraits
Retirer 1 000 € de votre épargne ne signifie pas toujours disposer de 1 000 € à dépenser. Les impôts et les conditions de retrait dépendent du compte ou du contrat utilisé. Autre distinction utile : vendre un ETF dans un PEA ou une assurance-vie laisse l’argent dans le plan ou le contrat. Il faut ensuite demander un retrait pour le recevoir sur votre compte bancaire.
Compte ou contrat
À savoir pour utiliser votre épargne
Compte-titres ordinaire
Les dividendes reçus sont imposables. Si vous vendez des parts, l’impôt porte sur le gain réalisé, pas sur toute la somme vendue. Le régime habituel est le prélèvement forfaitaire unique, avec une option possible pour le barème de l’impôt sur le revenu.
PEA
Après cinq ans, vous pouvez retirer une partie de l’argent sans fermer le plan. Les gains retirés sont exonérés d’impôt sur le revenu. Les prélèvements sociaux restent dus. Les dividendes laissés dans le PEA ne sont pas un retrait.
Assurance-vie
Un retrait, appelé « rachat », comprend une part de votre argent versé et une part de gains. L’impôt sur le revenu concerne les gains. Après huit ans, une somme annuelle de gains peut être exonérée : jusqu’à 4 600 € de gains pour une personne seule par exemple. La possibilité de retraits automatiques dépend du contrat.
PER
À la retraite, les sommes qui peuvent sortir en capital peuvent être retirées en plusieurs fois. Les règles et l’impôt dépendent de l’origine de l’argent. Si vous avez déduit vos versements volontaires de vos revenus imposables, leur remboursement est lui aussi imposé à la sortie : l’impôt ne porte donc pas seulement sur les gains.
Pour le compte-titres, notre guide de la fiscalité des ETF en compte-titres explique plus en détail l’imposition des dividendes et des plus-values.
Étaler les retraits sur plusieurs années peut changer le montant de l’impôt, notamment pour l’assurance-vie ou le PER. Le résultat dépend toutefois de vos autres revenus et du contrat : ce n’est pas automatiquement plus avantageux. Notre comparatif PEA ou assurance-vie explique les différences entre ces deux solutions.
Les stratégies de retrait en un coup d’œil
Méthode
Votre revenu
Principale limite
À suivre
Règle des 4 %
Le montant de départ suit ensuite les prix
Vous continuez à vendre même quand le portefeuille baisse
Inflation et épargne restante
Même pourcentage chaque année
Il monte ou baisse avec le portefeuille
Il peut devenir trop faible pour vos dépenses
Valeur du portefeuille une fois par an
Dividendes des ETF
Il dépend des dividendes reçus
Les dividendes et la valeur des parts peuvent baisser
Versements et diversité des placements
Réserves par années à financer
Il dépend de la règle de retrait associée
Les réserves finissent par se vider
Montants disponibles et moment de les remplir
Plancher et plafond (Floor and Ceiling)
La variation annuelle est limitée
Le plancher peut accélérer la baisse du capital
Retrait précédent et nouvelles limites
Seuils d’ajustement (Guardrails)
Il change quand un seuil est franchi
Plusieurs réductions peuvent se succéder
Part du retrait dans le portefeuille
Rente à vie et retraits en ETF
Une rente complète les retraits variables
Le capital converti en rente n’est plus librement disponible
Garanties de la rente et portefeuille restant
Certaines méthodes peuvent se combiner. Vous pouvez, par exemple, conserver une réserve pour les prochaines dépenses tout en calculant les retraits annuels avec un pourcentage du portefeuille. Il faut alors préciser quand remplir la réserve et quelle somme retirer : multiplier les méthodes ne remplace pas des règles claires.
Pour comparer ces approches, revenez à votre budget : combien doit apporter l’épargne chaque mois ? De combien pourriez-vous réduire vos dépenses après une mauvaise année ? Quelle somme souhaitez-vous garder disponible ou transmettre ? Les réponses permettent de comprendre les compromis de chaque méthode, puis de les réexaminer quand votre situation évolue.
Les ETF et les autres placements de marché présentent un risque de perte en capital. Aucun taux de retrait ne garantit des revenus suffisants pendant toute la retraite.