Beim langfristigen Vermögensaufbau stehen meist die Renditechancen im Fokus. Mit den Gebühren wird ein entscheidender Erfolgsfaktor jedoch häufig unterschätzt.
Level: Für alle
Lesedauer: 4 Minuten
Über Jahrzehnte hinweg können selbst vermeintlich kleine Differenzen von wenigen Zehntelprozentpunkten dazu führen, dass am Ende Zehntausende Euro im Depot fehlen. Verantwortlich dafür ist der Zinseszinseffekt. Während er deinen Gewinnen über die Jahrzehnte einen kräftigen Schub verleiht, wirkt er bei den Kosten in die entgegengesetzte Richtung. Das Tückische daran: Die Gebühren werden meist direkt dem Fondsvermögen entnommen und erscheinen nicht als separate Abbuchung auf dem Kontoauszug.
Wie groß der Unterschied bei nur scheinbar kleinen Kostenunterschieden tatsächlich ist, zeigen wir dir in diesem Artikel.
Um die Auswirkungen von Kosten greifbar zu machen, vergleichen wir drei Anlagestrategien über einen Zeitraum von 30 Jahren:
Monatliche Sparrate: 150 Euro
Gesamteinzahlung: 54.000 Euro
Erwartete Rendite: 7,0 % p. a.
Die Berechnungen sind vor Steuern und berücksichtigen keine Inflation.
Kandidat 1: Der günstigste Welt-ETF
Kandidat 2: Bankberater-Fonds
Kandidat 3: Standard-Altersvorsorgedepot
Produktart
ETF auf den MSCI World
Aktiv gemanagter Aktienfonds
Depot mit gesetzlichem Kostendeckel
Laufende Kosten (TER)
0,05 % p. a.
2,00 % p. a.
1,00 % p. a.
Ausgabeaufschlag
0,00 %
5,00 % (7,50 € / Monat)
0,00 %
Kandidat 1: Der Welt ETF
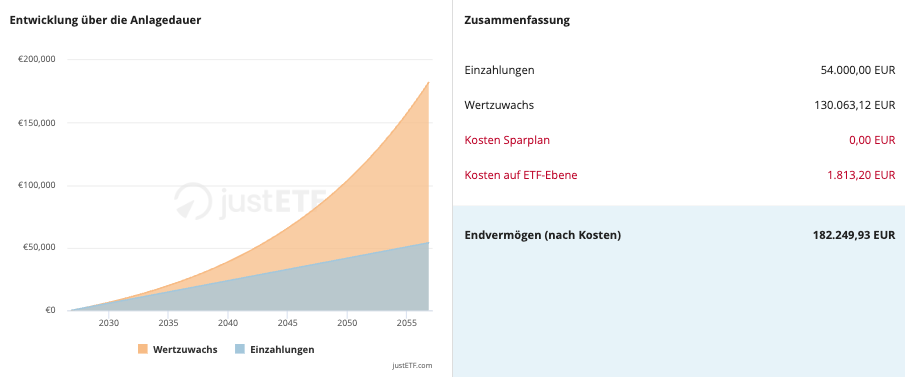
Der günstigste ETF auf den breit gestreuten MSCI World Index liegt aktuell bei einer Gesamtkostenquote (TER) von nur 0,05 % pro Jahr – das entspricht 5 Cent pro 100 Euro Anlagevolumen. Führst du deinen Sparplan bei einem Neobroker oder einer Direktbank mit kostenfreien Sparplanausführungen aus (siehe Broker-Vergleich), entfallen auch die Kaufgebühren.
Wertentwicklung: Der reine Börsenwertzuwachs liegt bei über 130.000 Euro.
Kostenwirkung: Die Fondskosten belaufen sich über drei Jahrzehnte auf insgesamt knapp 1.800 Euro.
Endstand: Dein Depot schließt bei ca. 182.250 Euro.
Quelle: justETF Sparplan-Rechner
Kandidat 2: Der Bankberater-Fonds
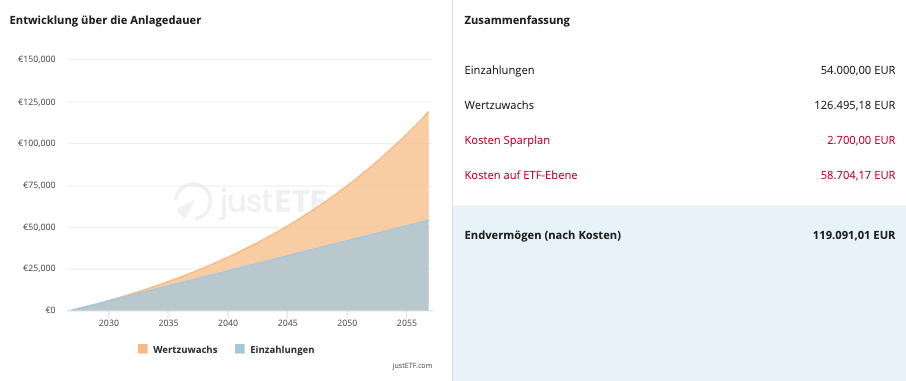
Filialbanken empfehlen in der Beratung häufig aktiv gemanagte Publikumsfonds. Hier bewegen sich die laufenden Kosten typischerweise zwischen 1,5 % und 2,5 % p. a. (in unserem Beispiel: 2,0 %). Zusätzlich fällt meist ein Ausgabeaufschlag von bis zu 5 % an.
Ausgabeaufschlag: Bei 150 Euro Monatsrate gehen jeden Monat direkt 7,50 Euro verloren, bevor das Geld investiert wird. Das summiert sich über 30 Jahre auf 2.700 Euro an reinen Kaufgebühren.
Verwaltungskosten: Die laufenden Fondskosten belaufen sich über den Gesamtzeitraum auf fast 60.000 Euro – mehr als die Hälfte des gesamten Wertzuwachses.
Endstand: Dir verbleiben am Ende nur rund 120.000 Euro. Du verlierst gegenüber der ETF-Variante über 62.000 Euro an Gebühren und entgangenen Zinseszinsen.
Quelle: justETF Sparplan-Rechner
Schlagen aktive Fonds ihren Vergleichsindex?
Die höheren Kosten aktiver Fonds werden meist mit der Chance auf eine Überrendite begründet. Die Daten der SPIVA-Scorecard zeigen jedoch: Über einen Zeitraum von 15 Jahren gelingt es nur rund 10 % der aktiven US-Aktienfonds, ihren Vergleichsindex (S&P 500) nach Kosten zu schlagen.
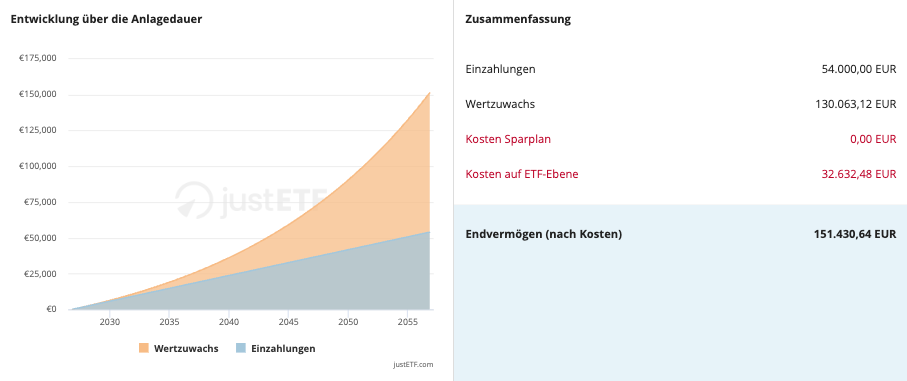
Kandidat 3: Das Standarddepot mit 1 % Kostendeckel
Ein Gebührensatz von 1 % entspricht der gesetzlichen Obergrenze für die Standardvariante des staatlich geförderten Altersvorsorgedepots. Ein Prozent klingt auf den ersten Blick überschaubar, hat aber über lange Zeiträume erhebliche Auswirkungen.
Kostenwirkung: Über 30 Jahre hinweg belaufen sich die Gesamtkosten in diesem Szenario auf mehr als 32.000 Euro – das ist mehr als die Hälfte deines eingezahlten Eigenkapitals.
Endstand: Im Depot verbleiben knapp 152.000 Euro (rund 30.000 Euro weniger als beim günstigsten Welt-ETF im ersten Beispiel).
Einordnung: Staatliche Förderungen und Zulagen können diese Kostenlücke teilweise ausgleichen. Dennoch lohnt es sich, auch innerhalb des Altersvorsorgedepots nach Anbietern mit deutlich niedrigeren Kostenquoten oder nach einem freien Altersvorsorgedepot mit eigener ETF-Auswahl zu suchen.
Quelle: justETF Sparplan-Rechner
Handlungsplan: So optimierst du deine Depotkosten
Laufende Kosten (TER) überprüfen
Wähle für Kerninvestments (z. B. World- oder All-World-ETFs) Produkte mit einer TER zwischen 0,05 % und 0,20 % p. a.
Kostenlose Sparplanausführung nutzen
Achte darauf, dass dein Broker keine oder möglichst geringe fixe oder prozentuale Gebühren pro Sparplanausführung erhebt.
Kostenrechner vor Neuabschluss nutzen
Simuliere die langfristige Auswirkung von Produktgebühren mit einem ETF-Sparplanrechner, bevor du einen Vertrag abschließt.
Steuerliche Folgen vor dem Umschichten prüfen
Falls du bereits teurere Fonds im Depot hast, rechne vor einem Verkauf genau nach. Beim Verkauf fallen Steuern auf die aufgelaufenen Gewinne an. Oft ist es deshalb sinnvoller, den bestehenden Fonds einfach liegen zu lassen und künftige Sparraten in einen günstigen ETF zu lenken.
ETF-Wissen direkt in dein Postfach
Mache es wie rund 100.000 weitere ETF-Fans und erhalte in unserem wöchentlichen Newsletter alles, was du für deine Geldanlage mit ETFs wissen musst.