Les marchés montent depuis plusieurs mois. Une petite voix vous souffle alors : « Je ne vais quand même pas acheter maintenant, les cours sont beaucoup trop hauts. J’attends la prochaine baisse et j’investis au plus bas. » Sur le papier, la stratégie paraît prudente. Mais l’est-elle vraiment ?
Pour le savoir, nous avons testé cette idée sur plus de 50 ans de données boursières. Plusieurs profils fictifs partent avec la même capacité d’épargne, mais n’investissent pas au même moment. Le résultat est sans appel : attendre indéfiniment le point d’entrée parfait est presque toujours la stratégie la moins efficace. Plus surprenant, même une personne capable d’acheter exactement au plus bas ne fait guère mieux que celle qui investit la même somme chaque mois.
Dans cet article, nous abordons pour vous
Quatre profils, 100 € par mois : le cadre de l’analyse
Pour cette comparaison, nous prenons comme référence, en euros, l’indice actions mondial
MSCI All Country World (ACWI). Il couvre aussi bien les pays développés que les marchés émergents. L’analyse s’appuie sur plus de 50 ans de données. Nos quatre profils fictifs disposent de la même capacité d’épargne : chacun met 100 € de côté tous les mois.
À noter : une exposition à 100 % au marché actions mondial ne convient pas nécessairement à tout le monde. Le MSCI ACWI sert uniquement de référence pour cette comparaison. La composition d’un portefeuille dépend notamment de vos objectifs, de votre horizon d’investissement et de votre tolérance au risque.
- Marco, le méthodique. Chaque mois, il investit 100 € sur les marchés, à faible coût et sans exception. Que la Bourse batte des records ou recule fortement, il maintient ses versements. Il ne cherche ni à prévoir les cours ni à repérer le meilleur point d’entrée : ses achats sont automatisés.
- Giulia, l’investisseuse infaillible — du moins sur le papier. Elle épargne elle aussi 100 € par mois, mais attend avant d’investir. Elle accumule les sommes, puis achète exactement au point le plus bas qui précède chaque nouveau sommet historique. Son timing est donc parfait — une prouesse impossible à reproduire dans la réalité.
- Luca, l’éternel indécis. Lui aussi attend le point d’entrée idéal, mais il n’a pas de boule de cristal. Dans notre scénario, ses 100 € mensuels restent donc sur un compte rémunéré à 2 % par an. Les mois passent, l’épargne s’accumule et le signal qu’il espère n’arrive jamais.
- Chiara, la reine du mauvais timing. Une fois par an, elle investit toute l’épargne accumulée. Mais elle choisit systématiquement le pire moment : le plus haut de l’année, juste avant un recul des cours.
Au total, les quatre profils auront donc épargné exactement la même somme.
Premier duel : versements programmés contre timing parfait
Mettons d’abord face à face Marco, qui investit chaque mois, et Giulia, qui achète toujours au meilleur moment.
Pour que la comparaison soit équitable, la simulation retient deux hypothèses.
- Les versements programmés de Marco sont exécutés sans frais, comme le permettent certaines offres recensées dans le comparatif des plans d’épargne ETF justETF.
- L’épargne de Giulia ne reste pas improductive pendant qu’elle attend : elle est rémunérée à 2 % par an.
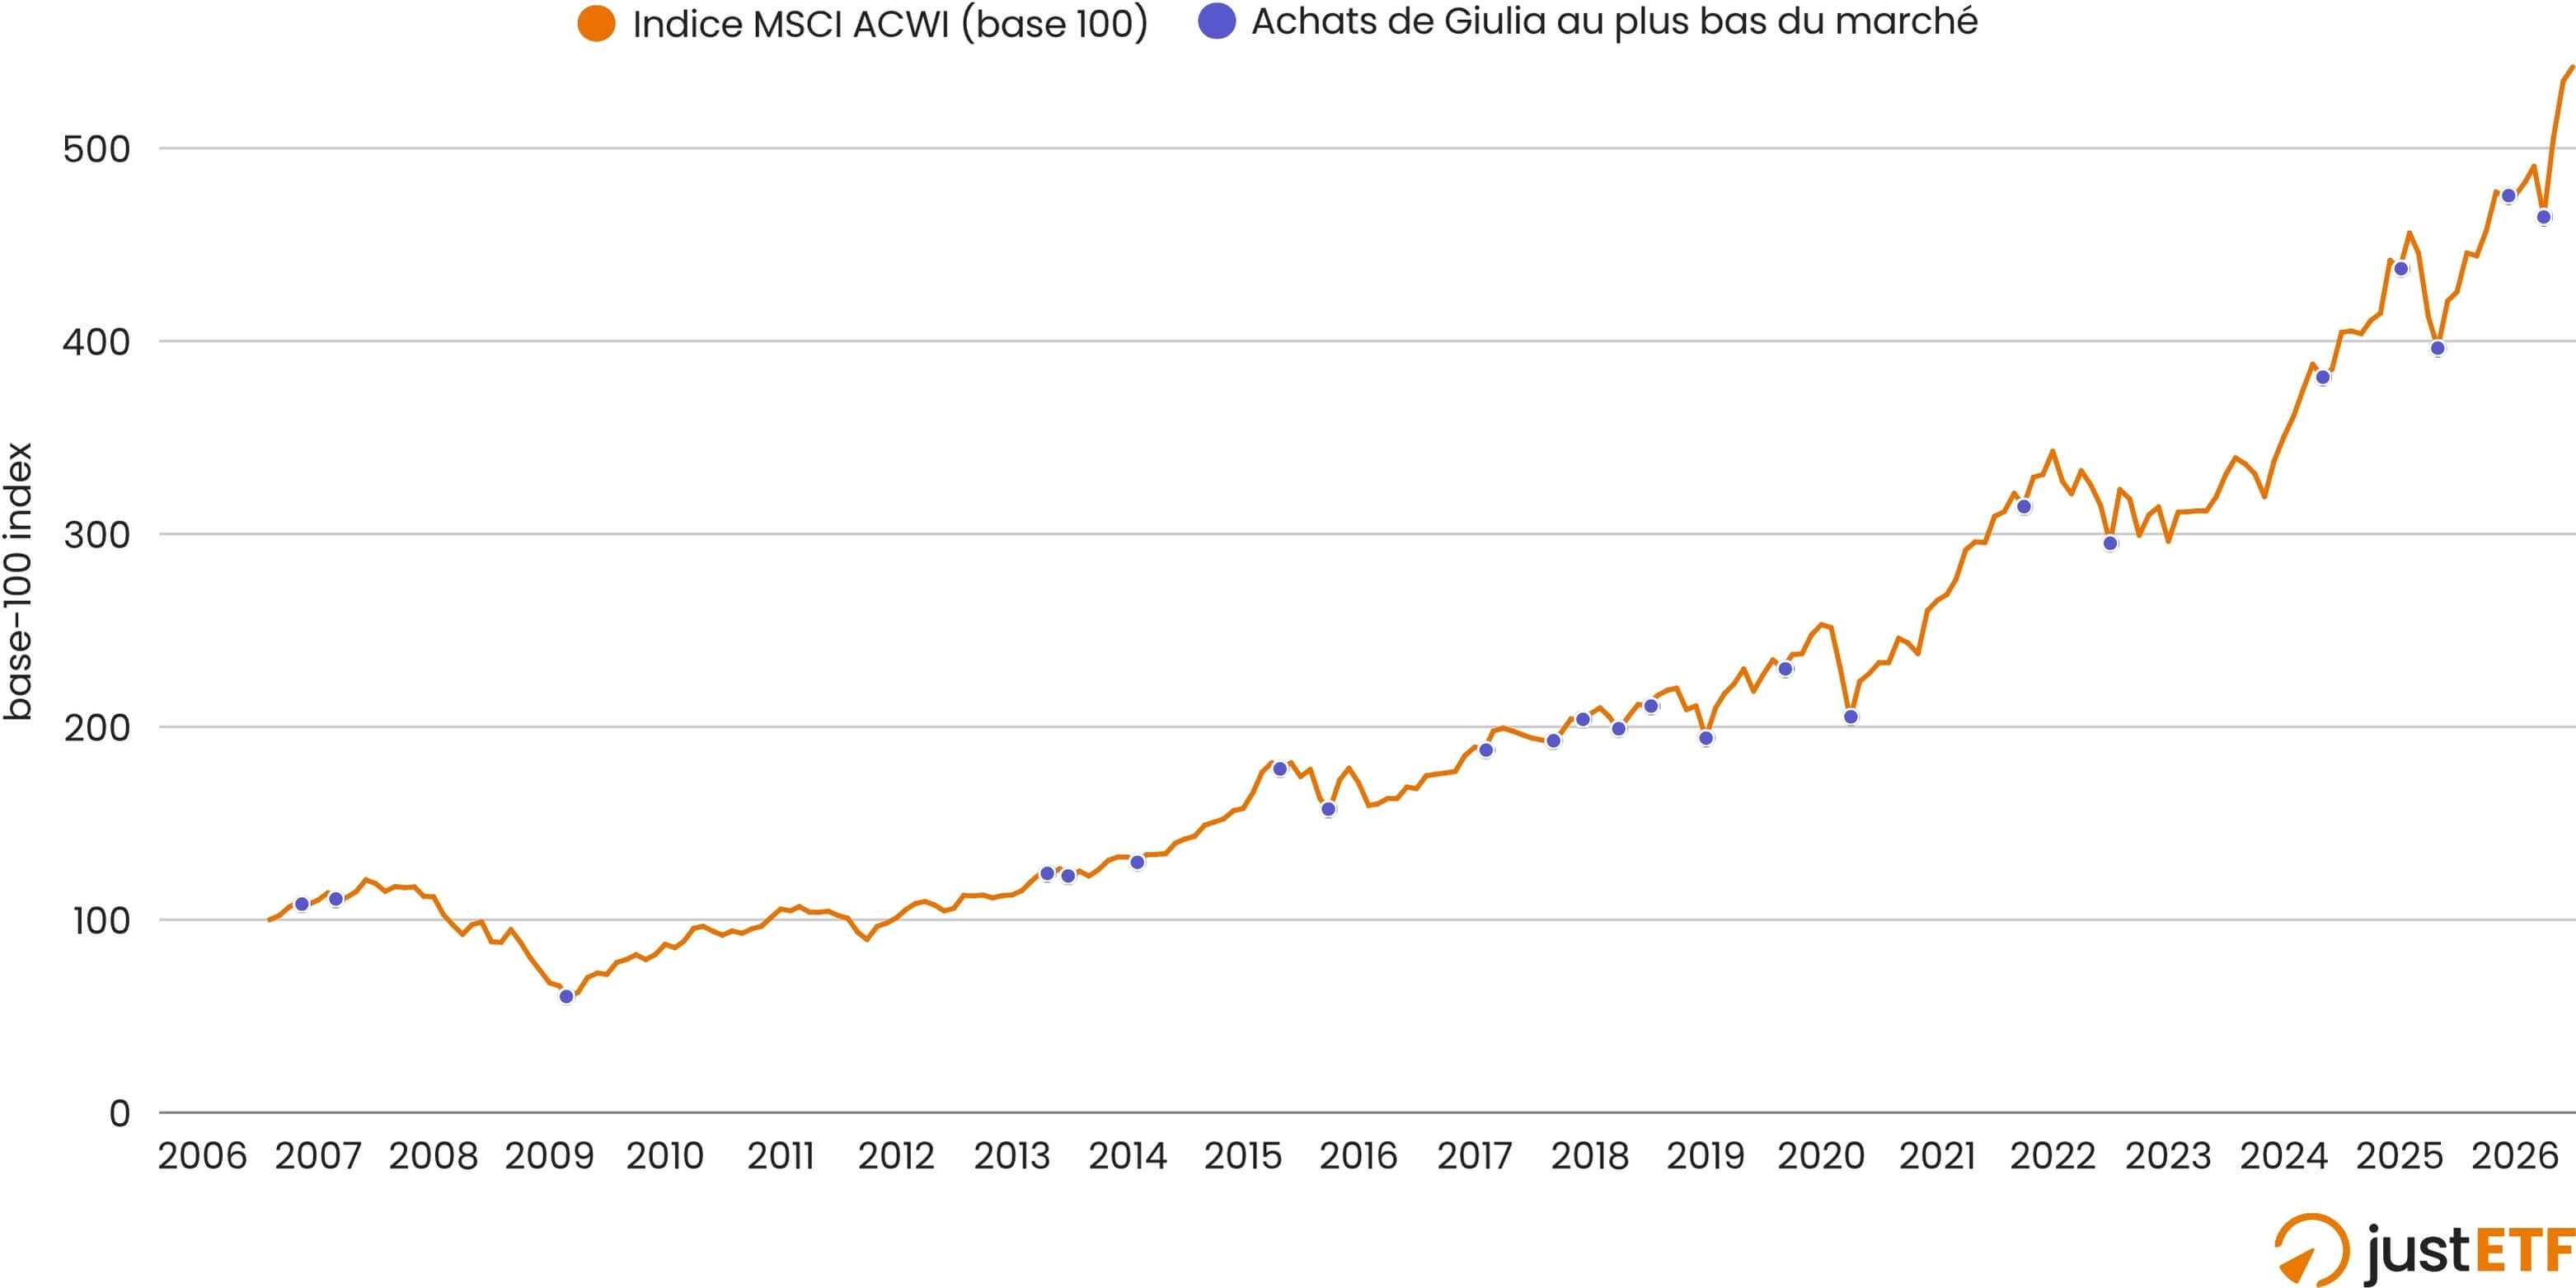
Commençons par la période 2006–2026. Elle englobe la crise financière de 2008, le krach lié au Covid-19 en 2020 et le marché baissier de 2022. Sur le papier, ce parcours mouvementé donne toutes ses chances à la stratégie de Giulia.
Les achats de Giulia aux points bas du marché (2006–2026)
![Graphique illustrant les achats de Giulia aux points bas du marché entre 2006 et 2026]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR.
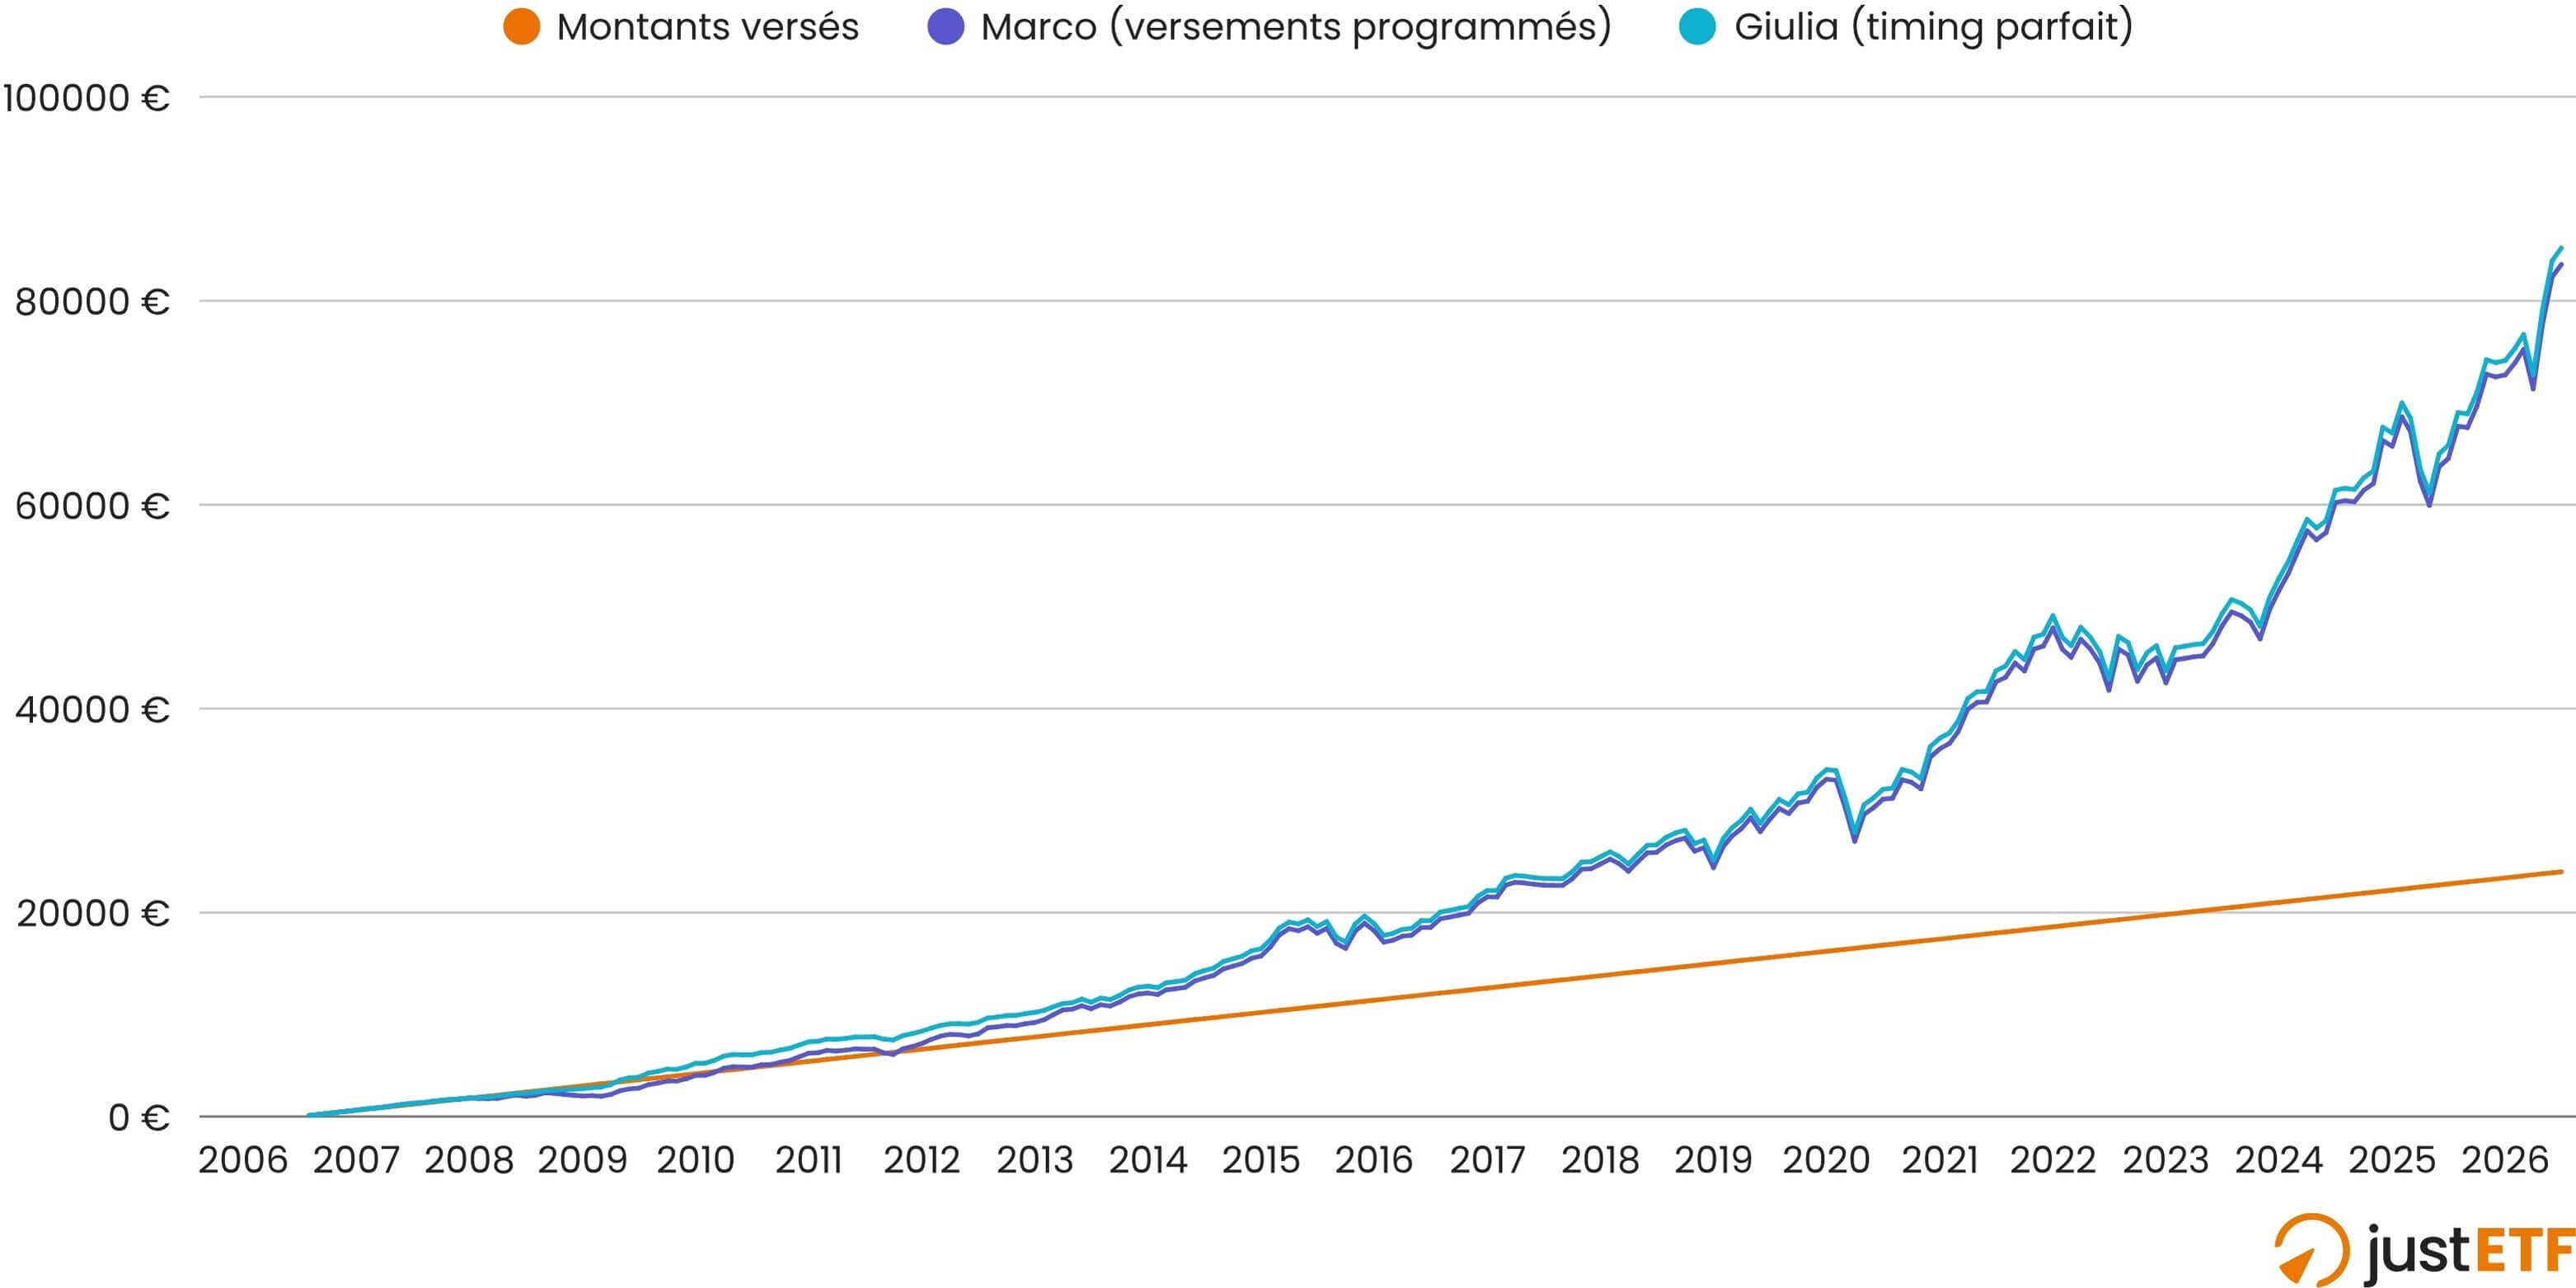
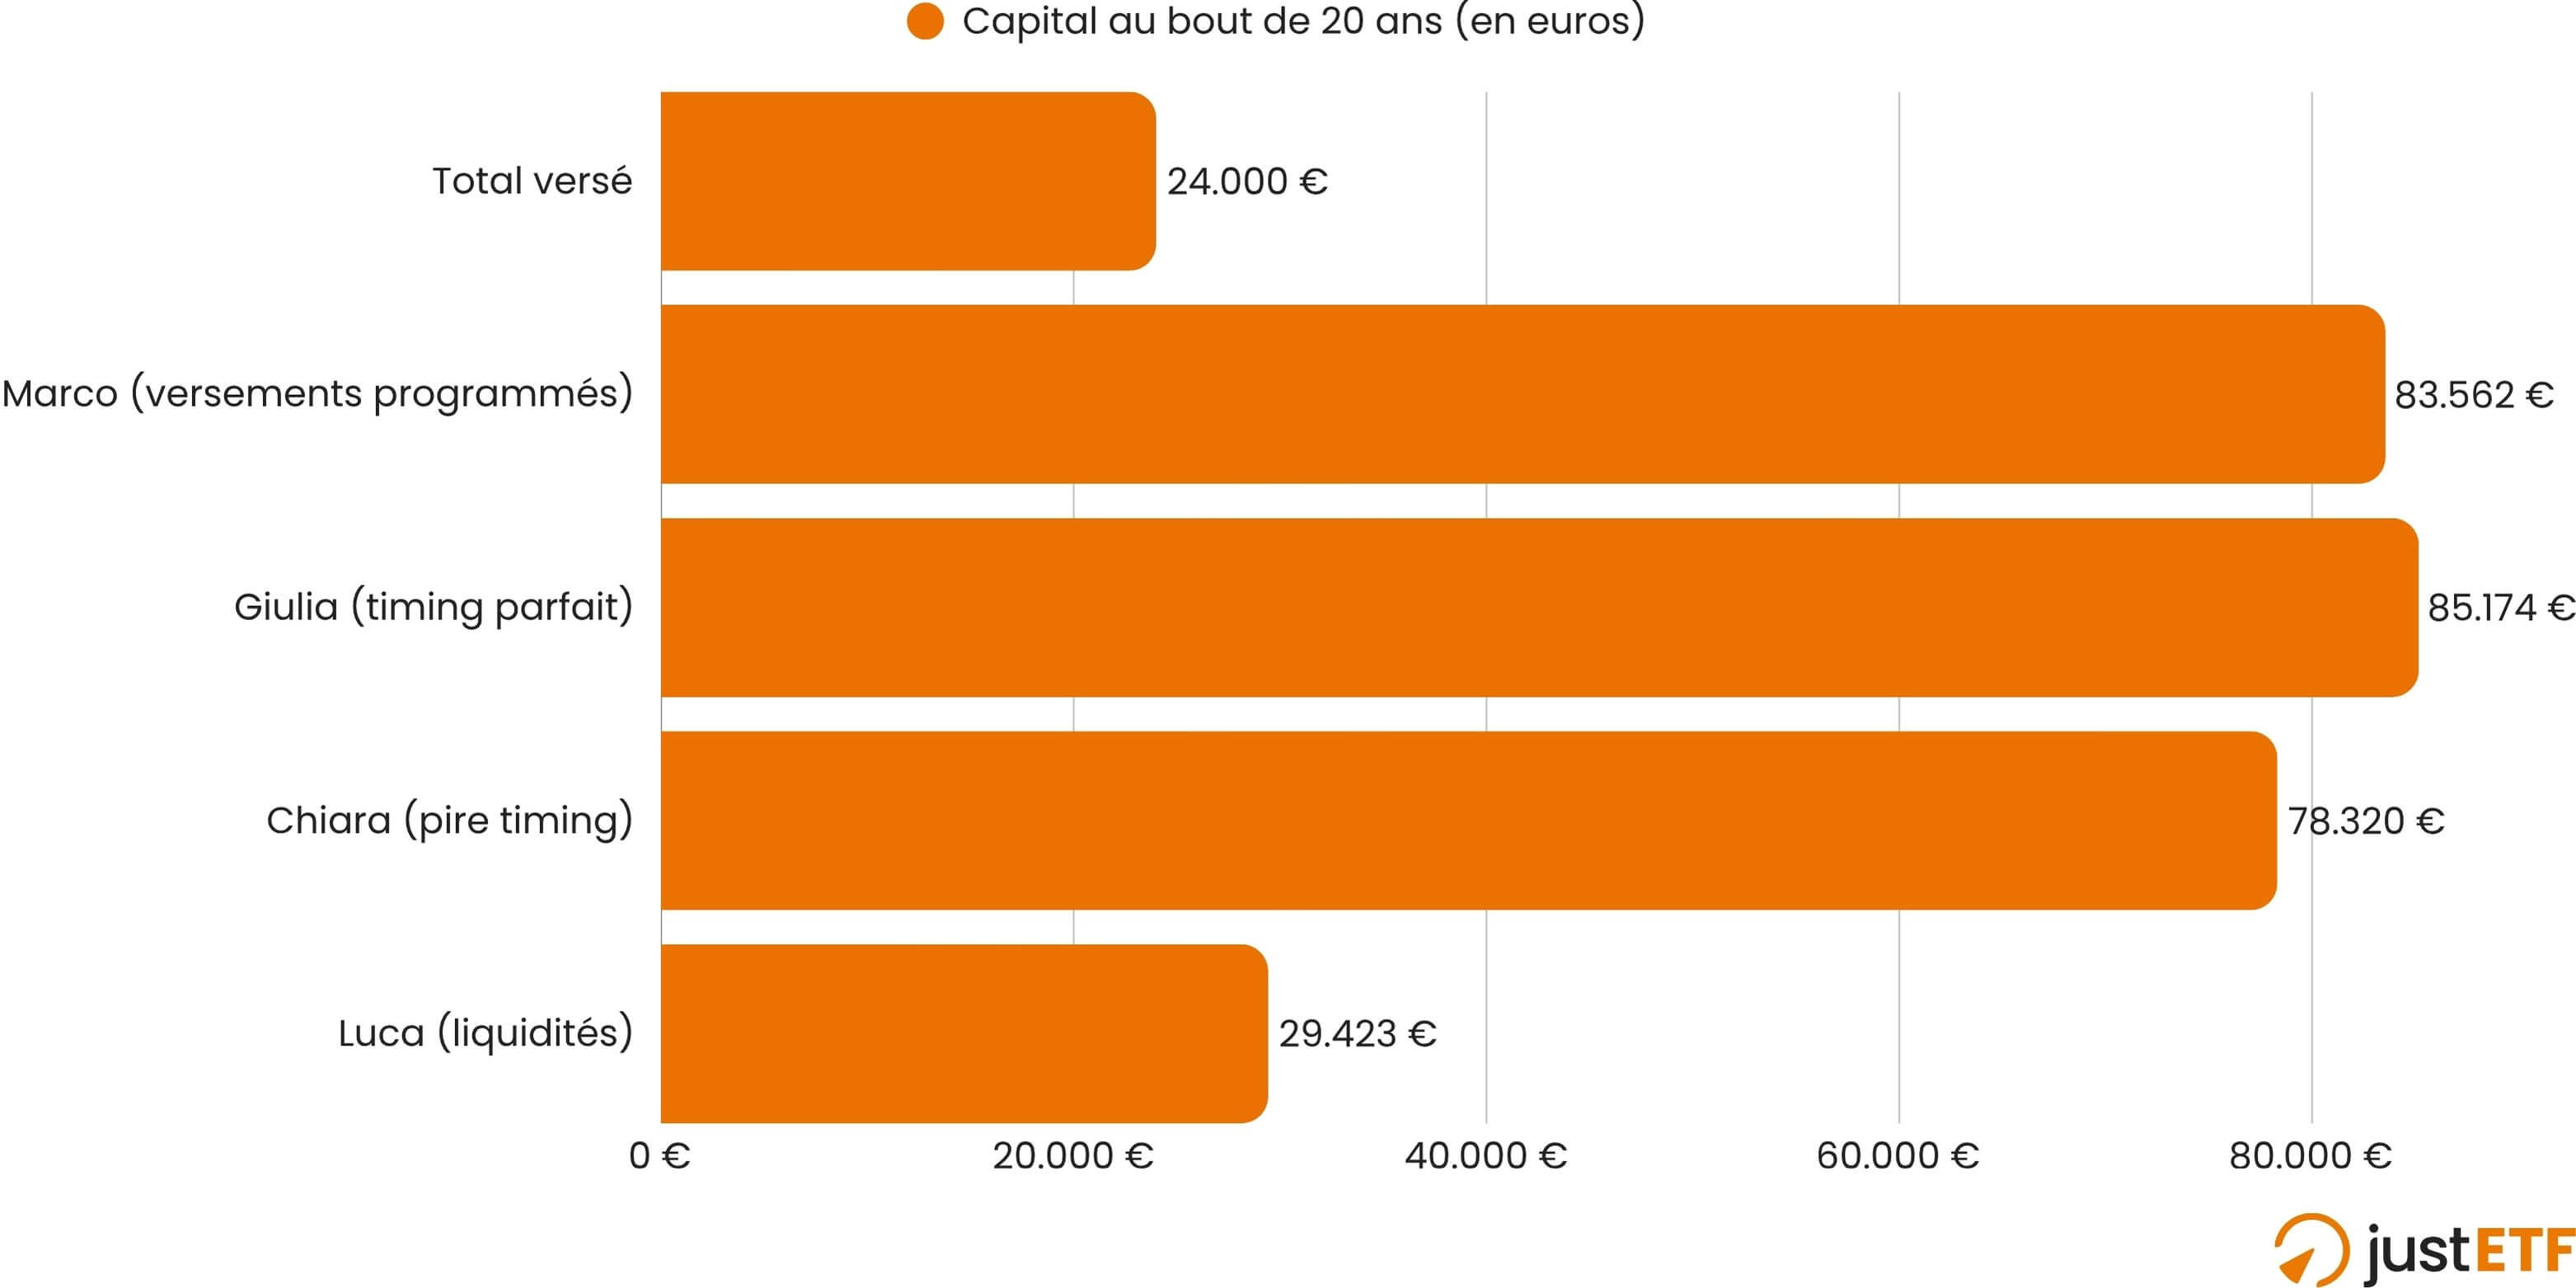
À effort égal — 24 000 € épargnés au total, soit 100 € par mois pendant 20 ans —, Giulia arrive sans surprise en tête. Grâce à son timing parfait, elle termine avec environ 85 100 €, contre 83 500 € pour Marco et ses versements automatisés.
Résultats du duel après 20 ans (2006–2026)
![Comparaison des capitaux finaux entre versements programmés et timing parfait sur 20 ans]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR.
Son don de voyance ne lui rapporte pourtant que 1 600 € de plus environ au bout de 20 ans, pour un capital final supérieur à 80 000 €. L’écart reste inférieur à 2 %.
Une seule période ne suffit toutefois pas pour conclure. Nous avons donc répété l’expérience sur les 440 périodes glissantes de 20 ans couvertes par les données. Résultat : l’écart moyen de capital final en faveur du timing parfait tourne, là encore, autour de 2 % par rapport à des versements mensuels réguliers.
Pourquoi le timing parfait change si peu le résultat
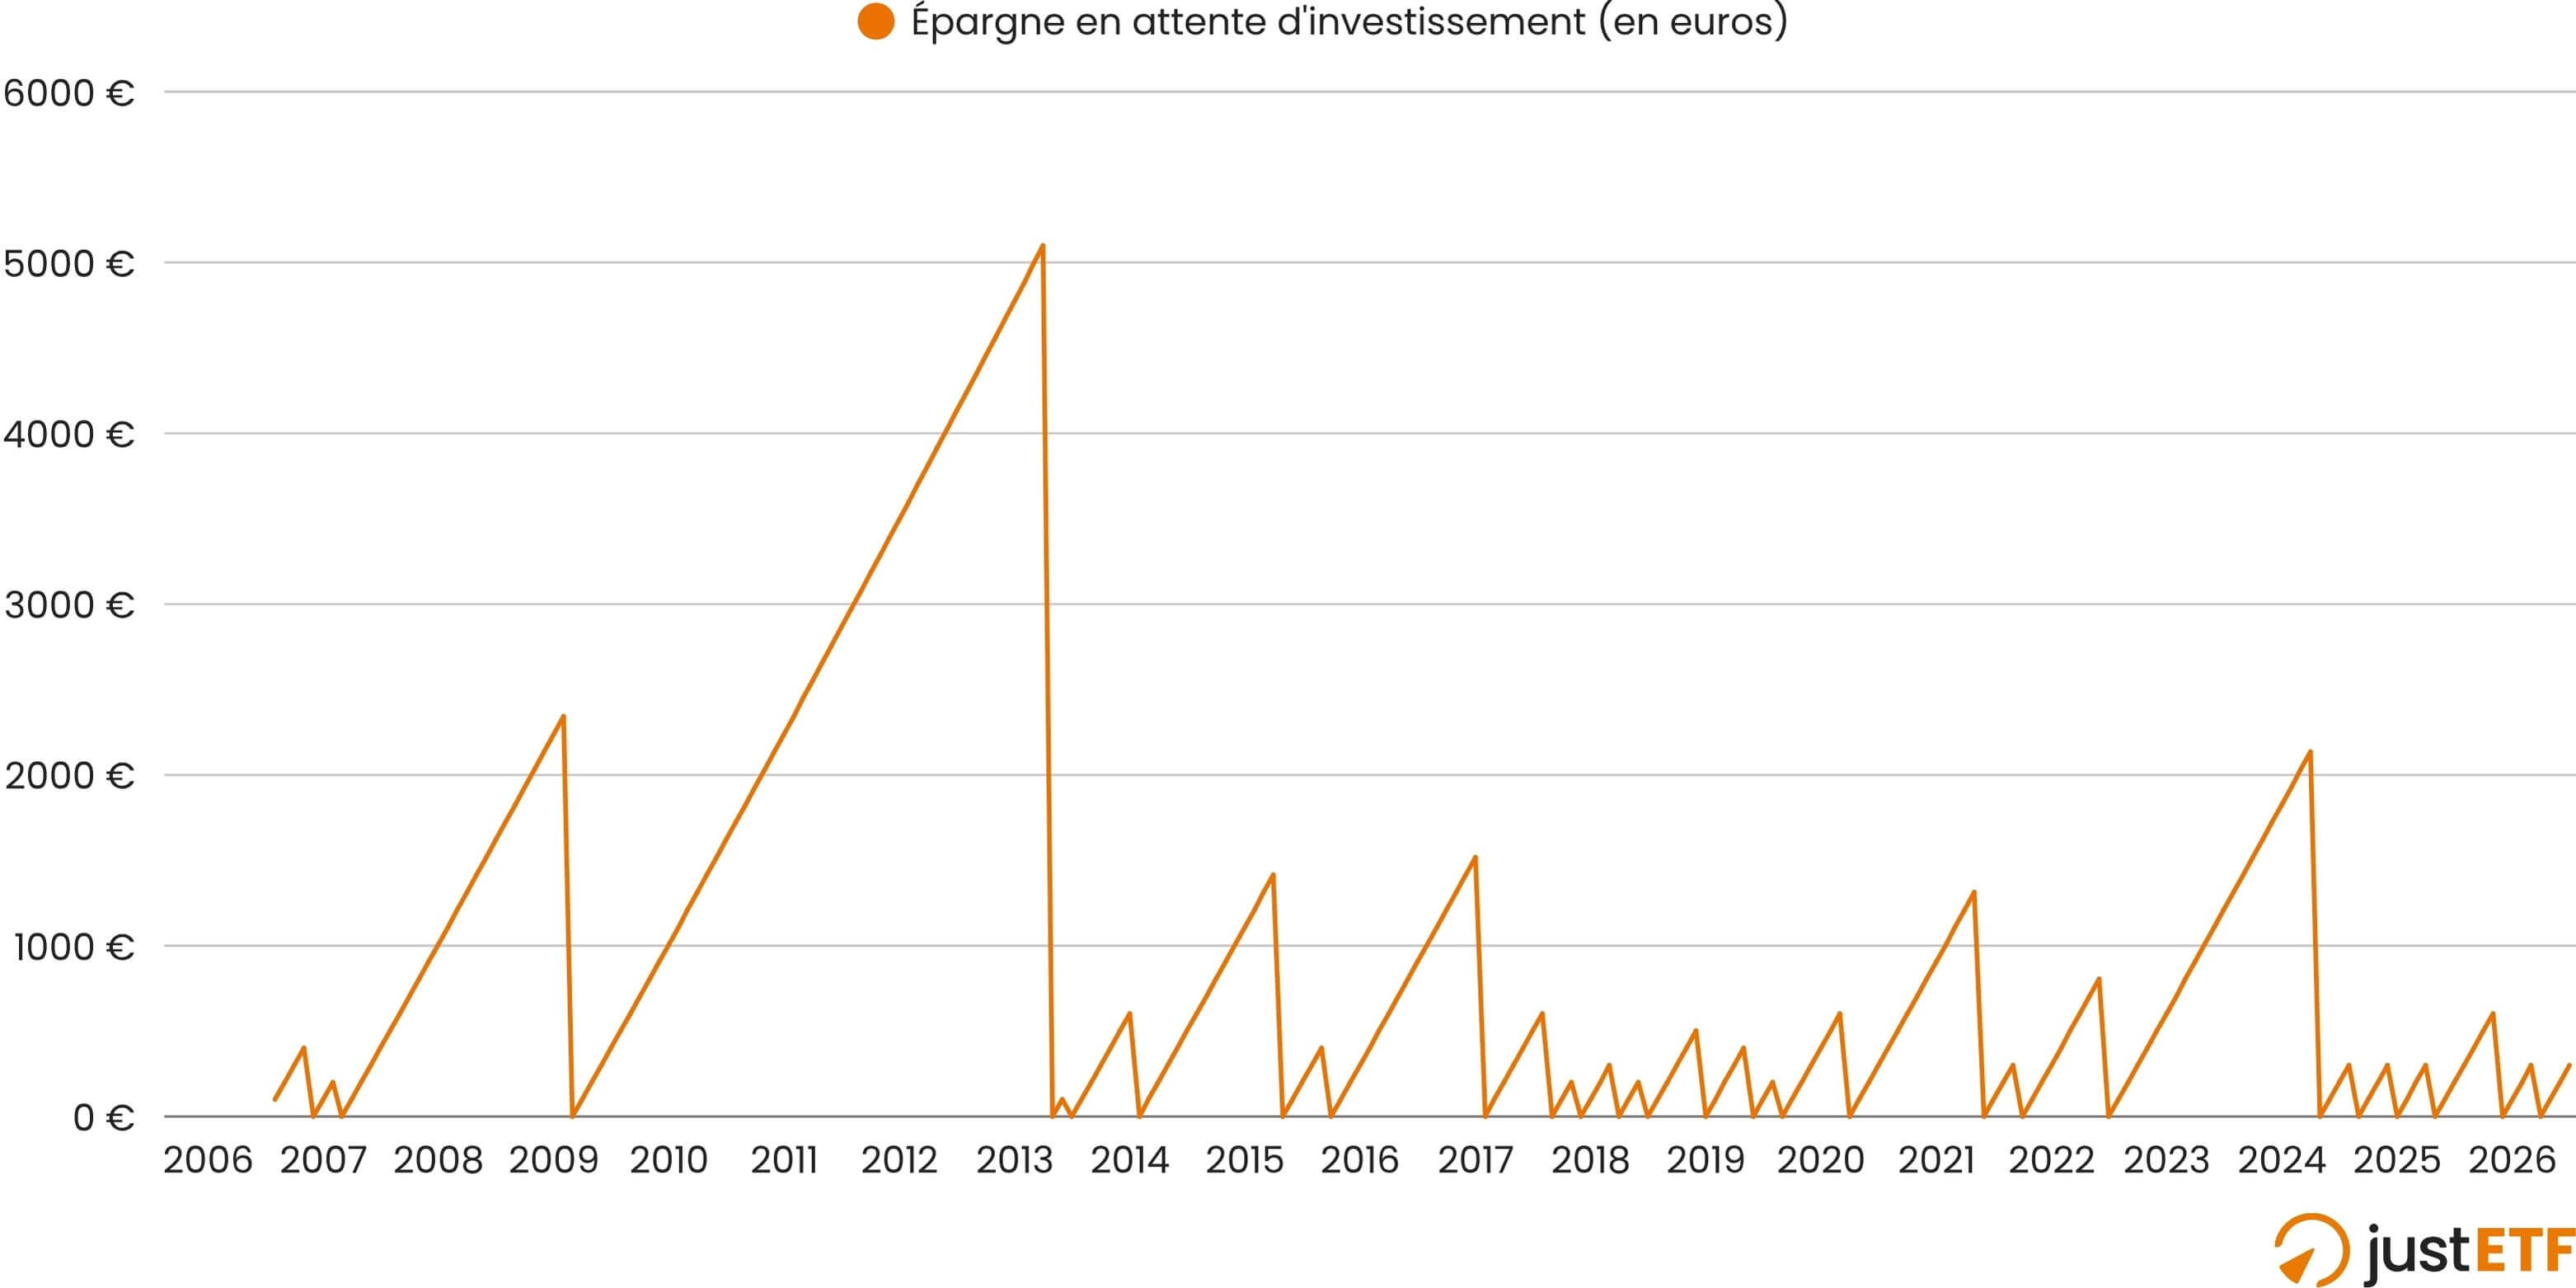
Tout se joue dans le temps que l’épargne de Giulia passe hors du marché actions.
L’épargne de Giulia reste longtemps en liquidités (2006–2026)
![Répartition du temps passé en liquidités par Giulia sur la période de 2006 à 2026]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR.
Sur ces 20 années, Giulia conserve une partie de son épargne en liquidités près de 90 % du temps. Autrement dit, neuf mois sur dix, une partie de son capital attend une baisse qui ne surviendra parfois que plusieurs années plus tard.
Or, sur une longue période, le marché actions mondial a eu tendance à progresser. Sur les 50 années analysées, plus de six mois sur dix se sont soldés par une hausse. Les baisses de 20 % ou 25 % qu’attendent les adeptes du market timing ont, elles, été bien plus rares.
| Baisse depuis un sommet |
Fréquence moyenne |
Sur environ 50 ans |
| Plus de 20 % |
Tous les 11 ans environ |
4 à 5 occurrences |
| Plus de 25 % |
Tous les 14 ans environ |
3 à 4 occurrences |
Source : Recherche justETF, MSCI ACWI, données mensuelles nominales en EUR.
Sur une période de 50 ans, ces fortes baisses ne se présentent donc que trois à cinq fois, selon le seuil retenu. Pendant que Giulia guette le creux parfait, le marché continue souvent de monter sans elle. Marco, de son côté, expose chaque versement au marché dès qu’il est effectué et profite de toutes les phases de hausse. Sur une longue période, cette présence continue compense presque entièrement l’avantage théorique d’acheter à chaque point bas.
Attendre à tout prix : le cas de Luca
Que devient Luca, qui attend le bon moment sans jamais parvenir à l’identifier ?
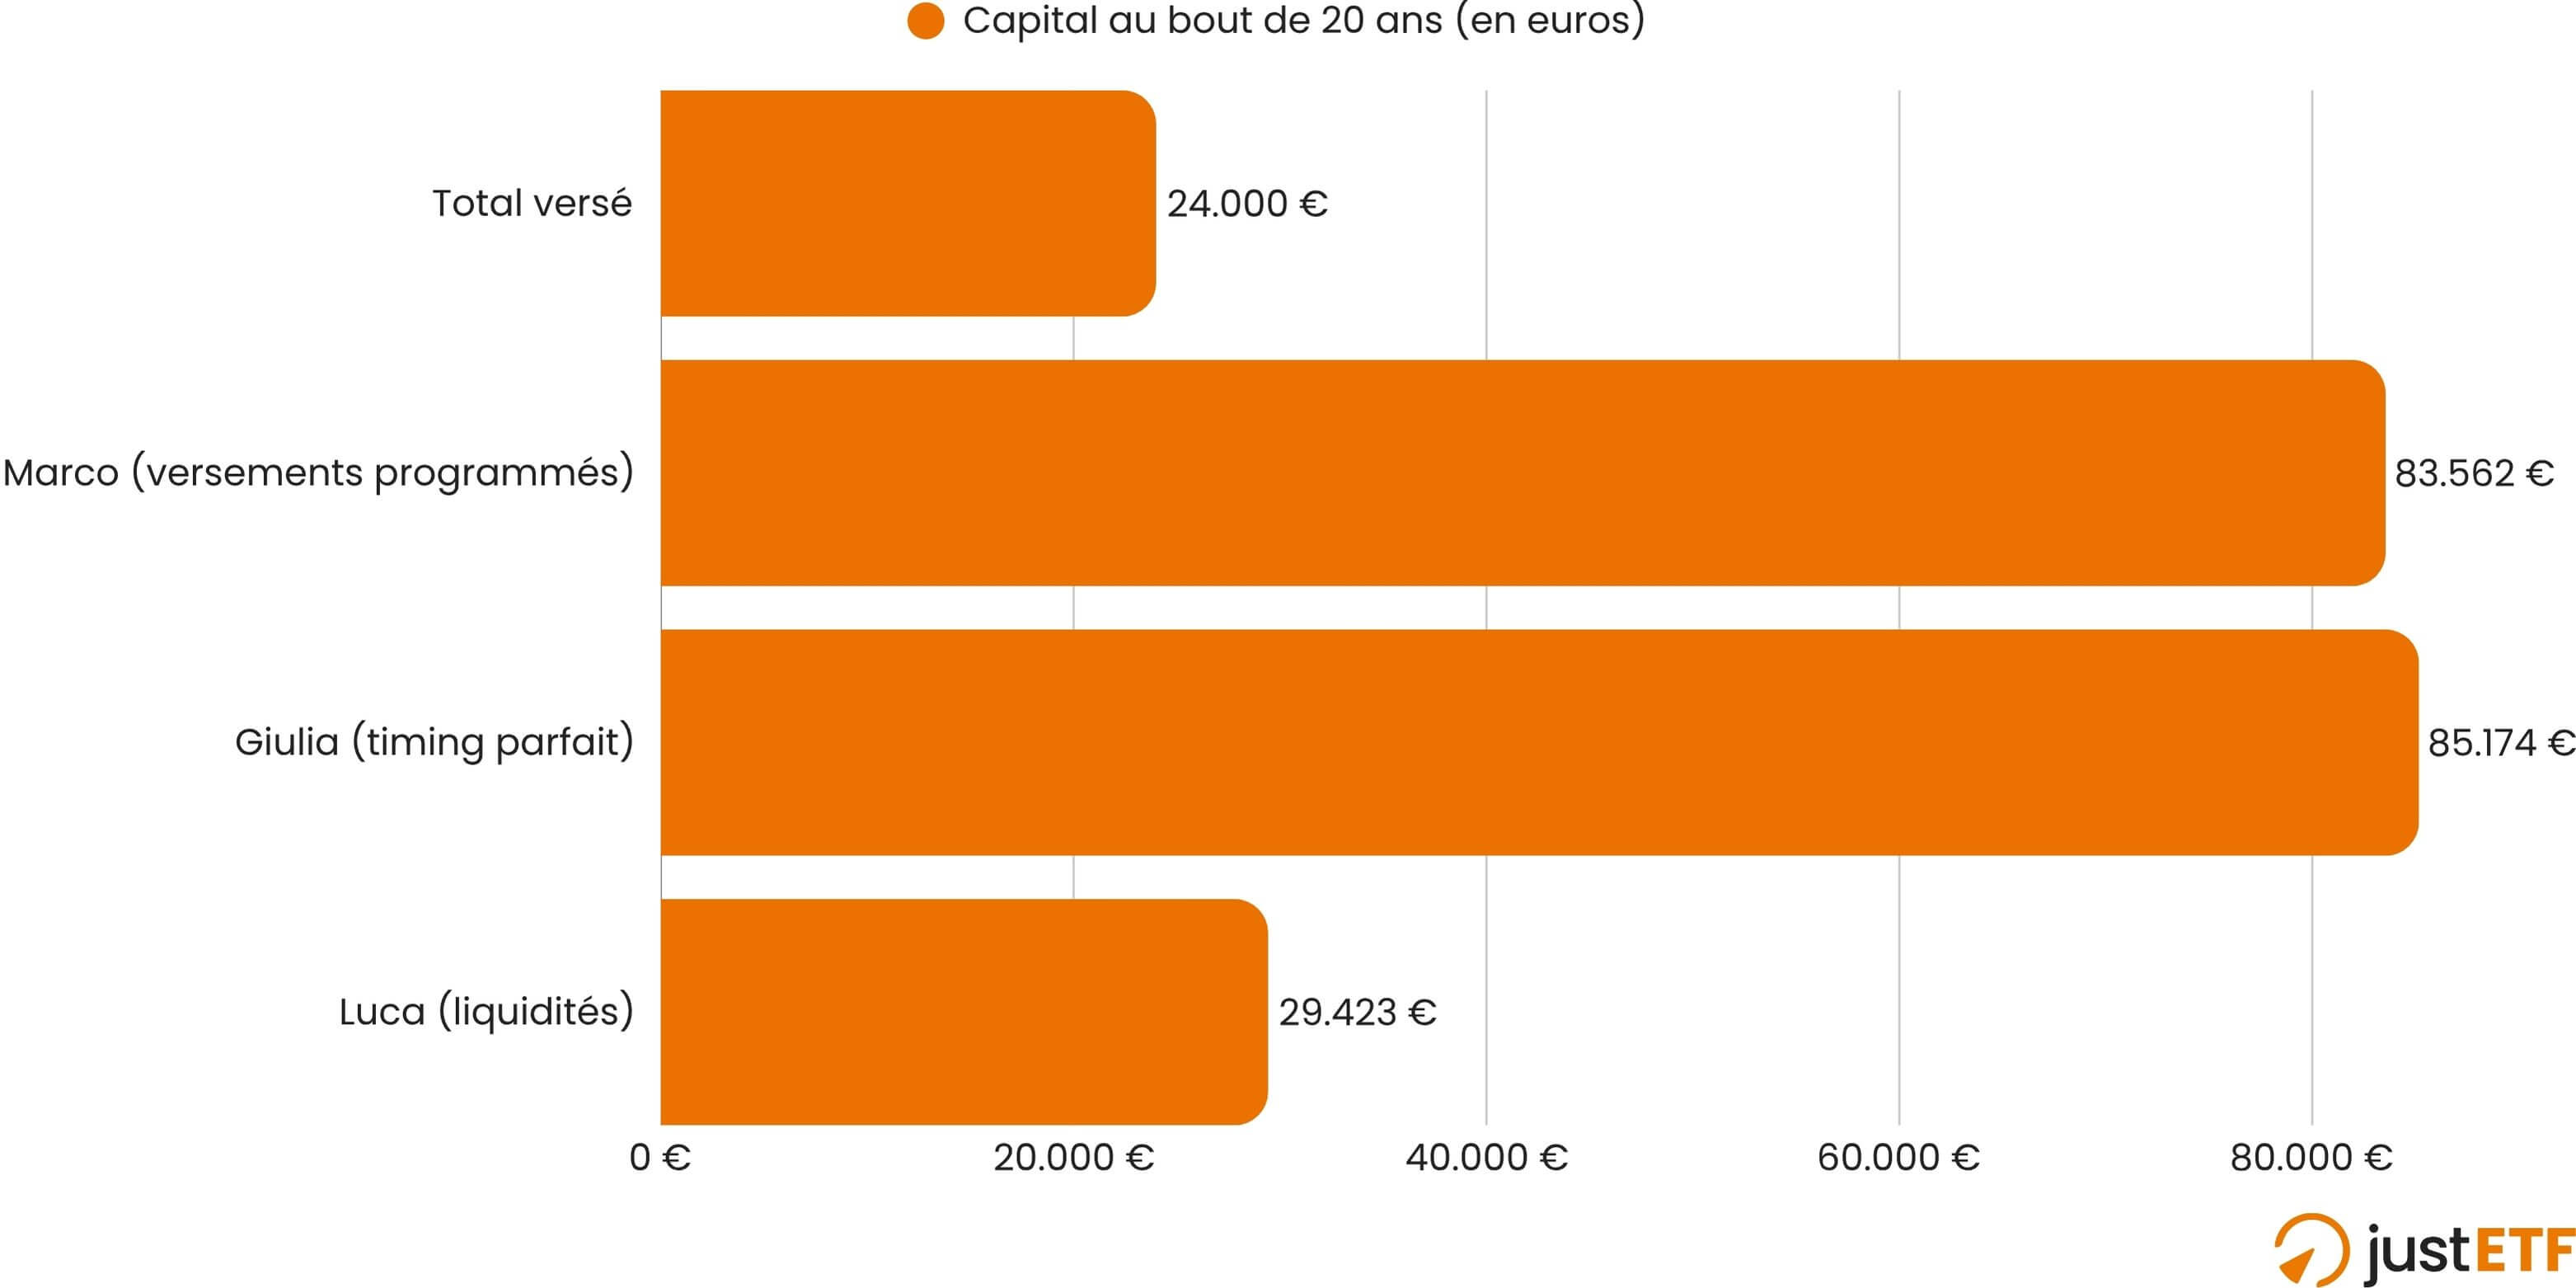
En 2008, le marché s’effondre. Mais la panique le dissuade d’investir : il craint que les cours baissent encore. Lorsqu’ils repartent à la hausse, il les trouve déjà trop élevés. La crise du Covid-19 lui paraît trop chaotique, puis le rebond trop rapide. Après 20 ans d’hésitation, Luca n’a pas investi un seul euro en Bourse. Dans la simulation, ses liquidités rémunérées à 2 % par an atteignent moins de 30 000 €.
Un même effort d’épargne, des résultats très différents
![Comparaison des capitaux finaux pour un même effort d'épargne avec des stratégies différentes]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR. Rémunération des liquidités : 2 % par an.
À force d’attendre un « moment parfait » qui ne vient jamais, Luca termine avec plus de 50 000 € de moins que Marco. Sa stratégie arrive en dernier dans chacune des 440 périodes glissantes de 20 ans analysées. En moyenne, rester entièrement en liquidités aboutit ici à un capital final deux fois moins élevé environ que celui obtenu avec des versements réguliers.
Même le pire timing fait mieux que l’inaction
Le cas de Chiara va encore plus loin. Pendant 20 ans, elle accumule son épargne puis l’investit une fois par an, systématiquement au plus haut de l’année — le pire moment possible.
Même un très mauvais timing fait mieux que l’attente
![Graphique comparant le pire timing d'investissement à l'inaction totale]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR. Rémunération des liquidités : 2 % par an.
Et pourtant, Chiara termine avec plus de 78 000 €. Elle reste proche des 83 500 € de Marco et devance Luca de près de 50 000 €.
Son secret n’en est pas vraiment un : même investie au mauvais moment, son épargne reste exposée au marché et bénéficie de sa progression sur deux décennies.
Deuxième duel : quand le timing se décale de deux mois
Retirons maintenant un peu de magie au scénario de Giulia. Elle repère toujours à peu près le creux du marché, mais n’investit que deux mois plus tard.
Une telle précision resterait exceptionnelle — et pratiquement impossible à maintenir dans la réalité et dans la durée.
Deux mois de décalage, et le résultat s’inverse
![Évolution de la performance lors d'un décalage de deux mois sur le market timing]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR.
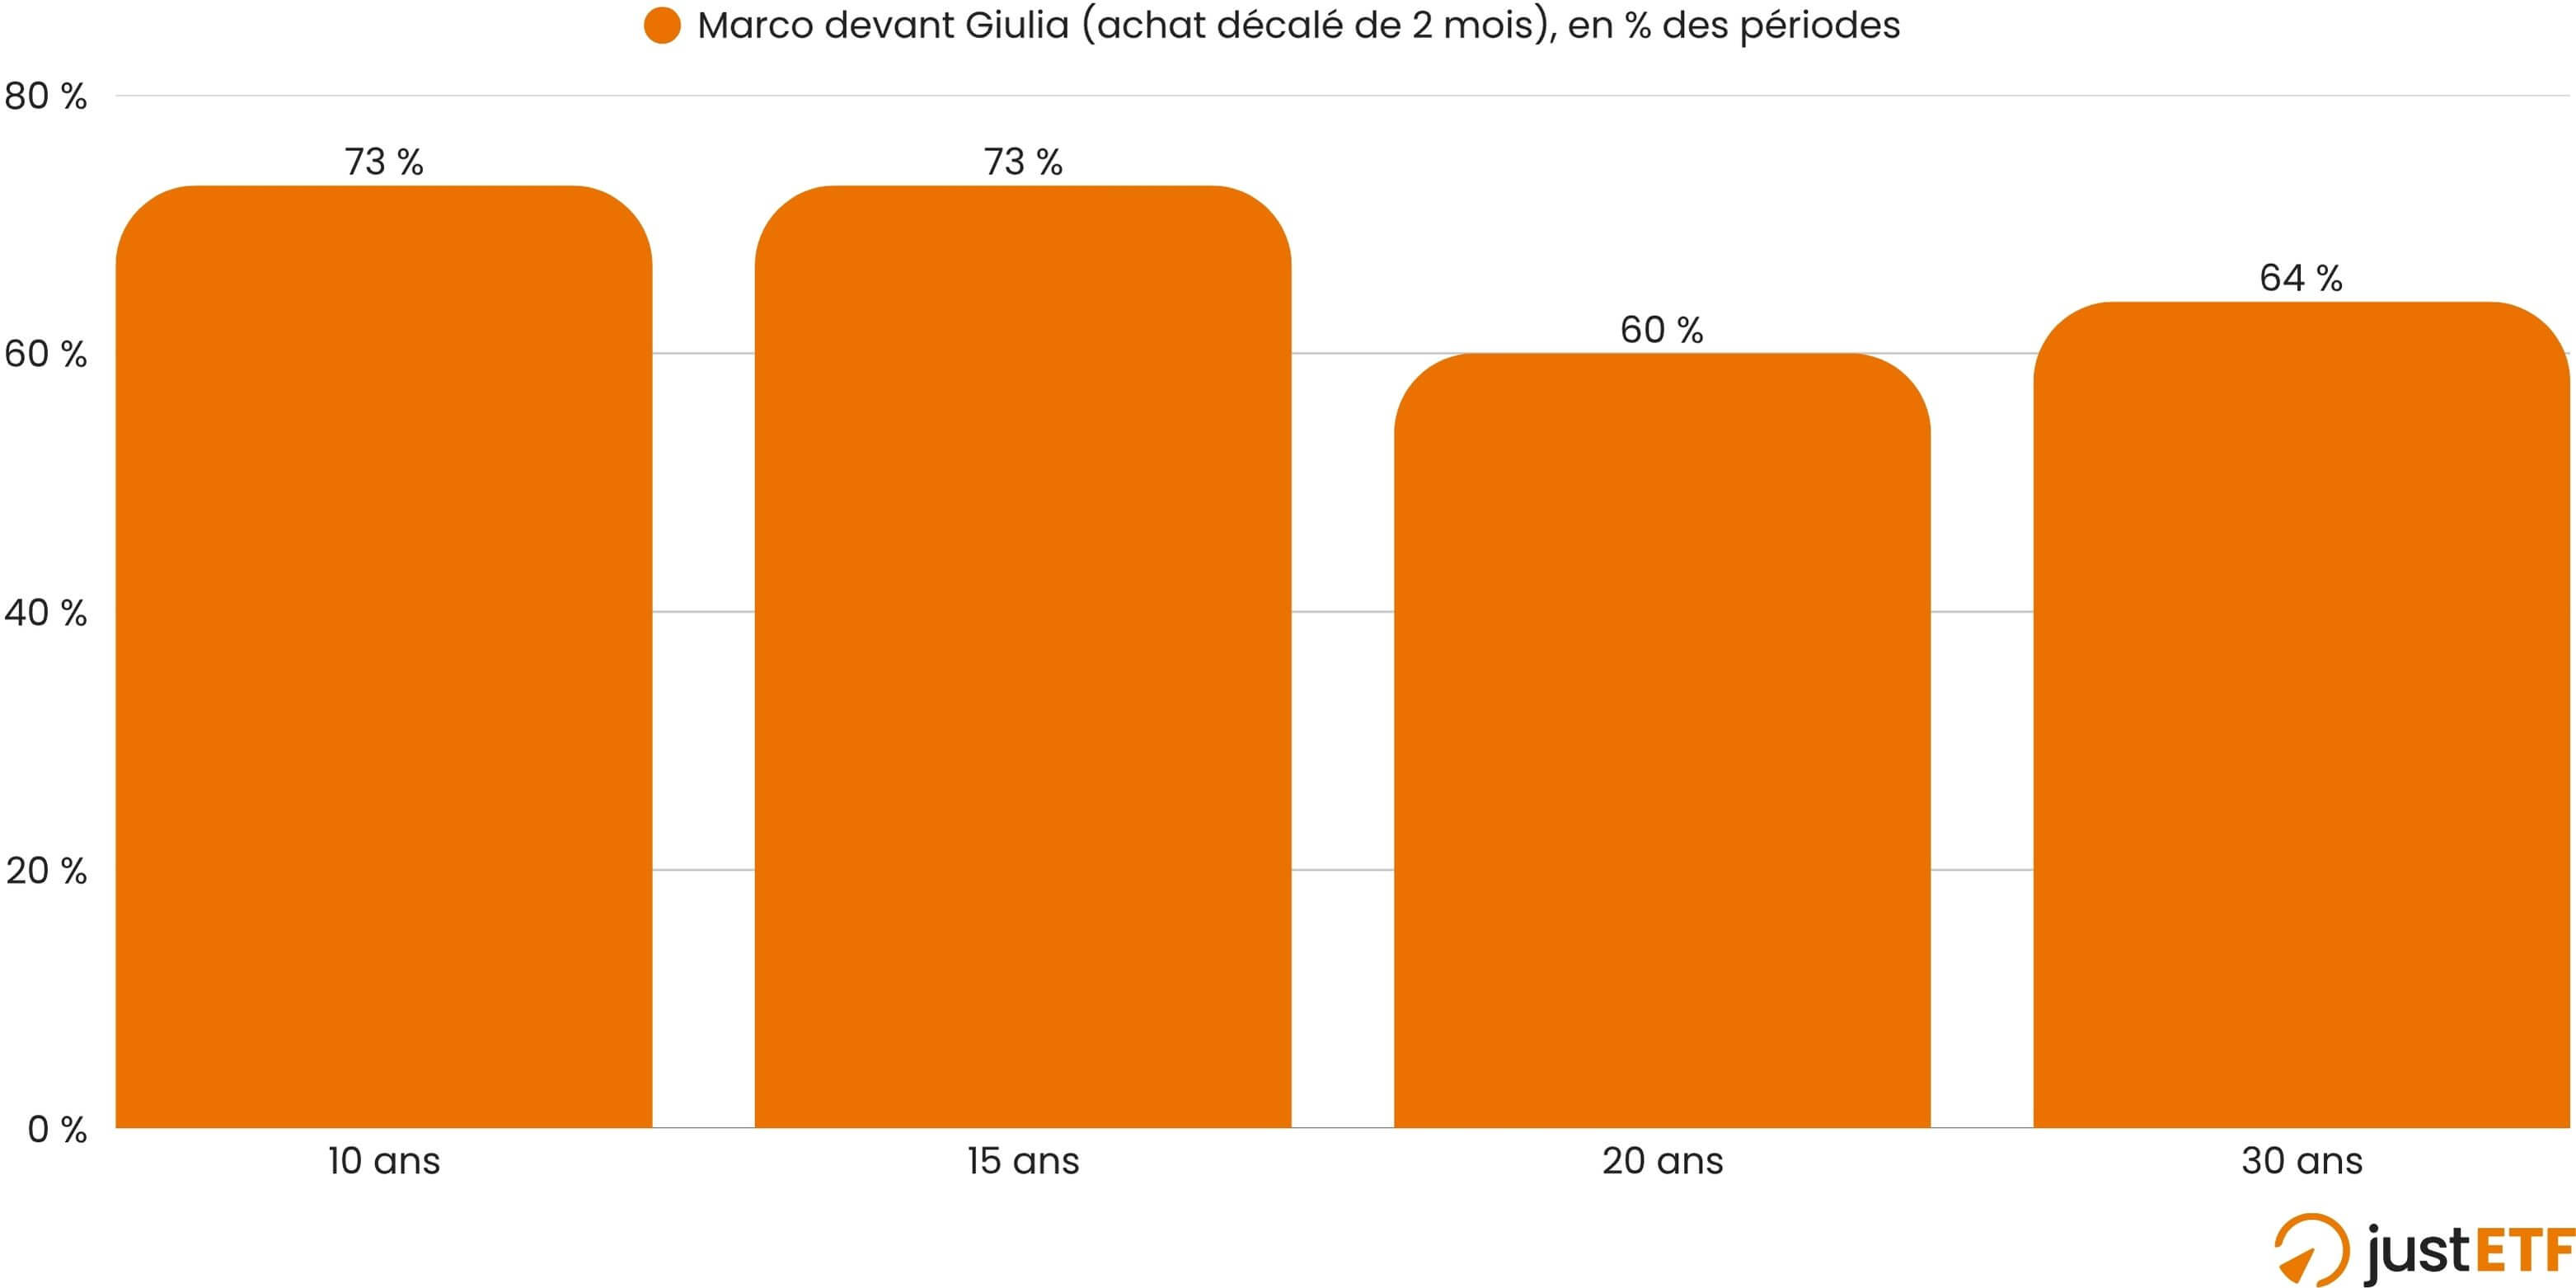
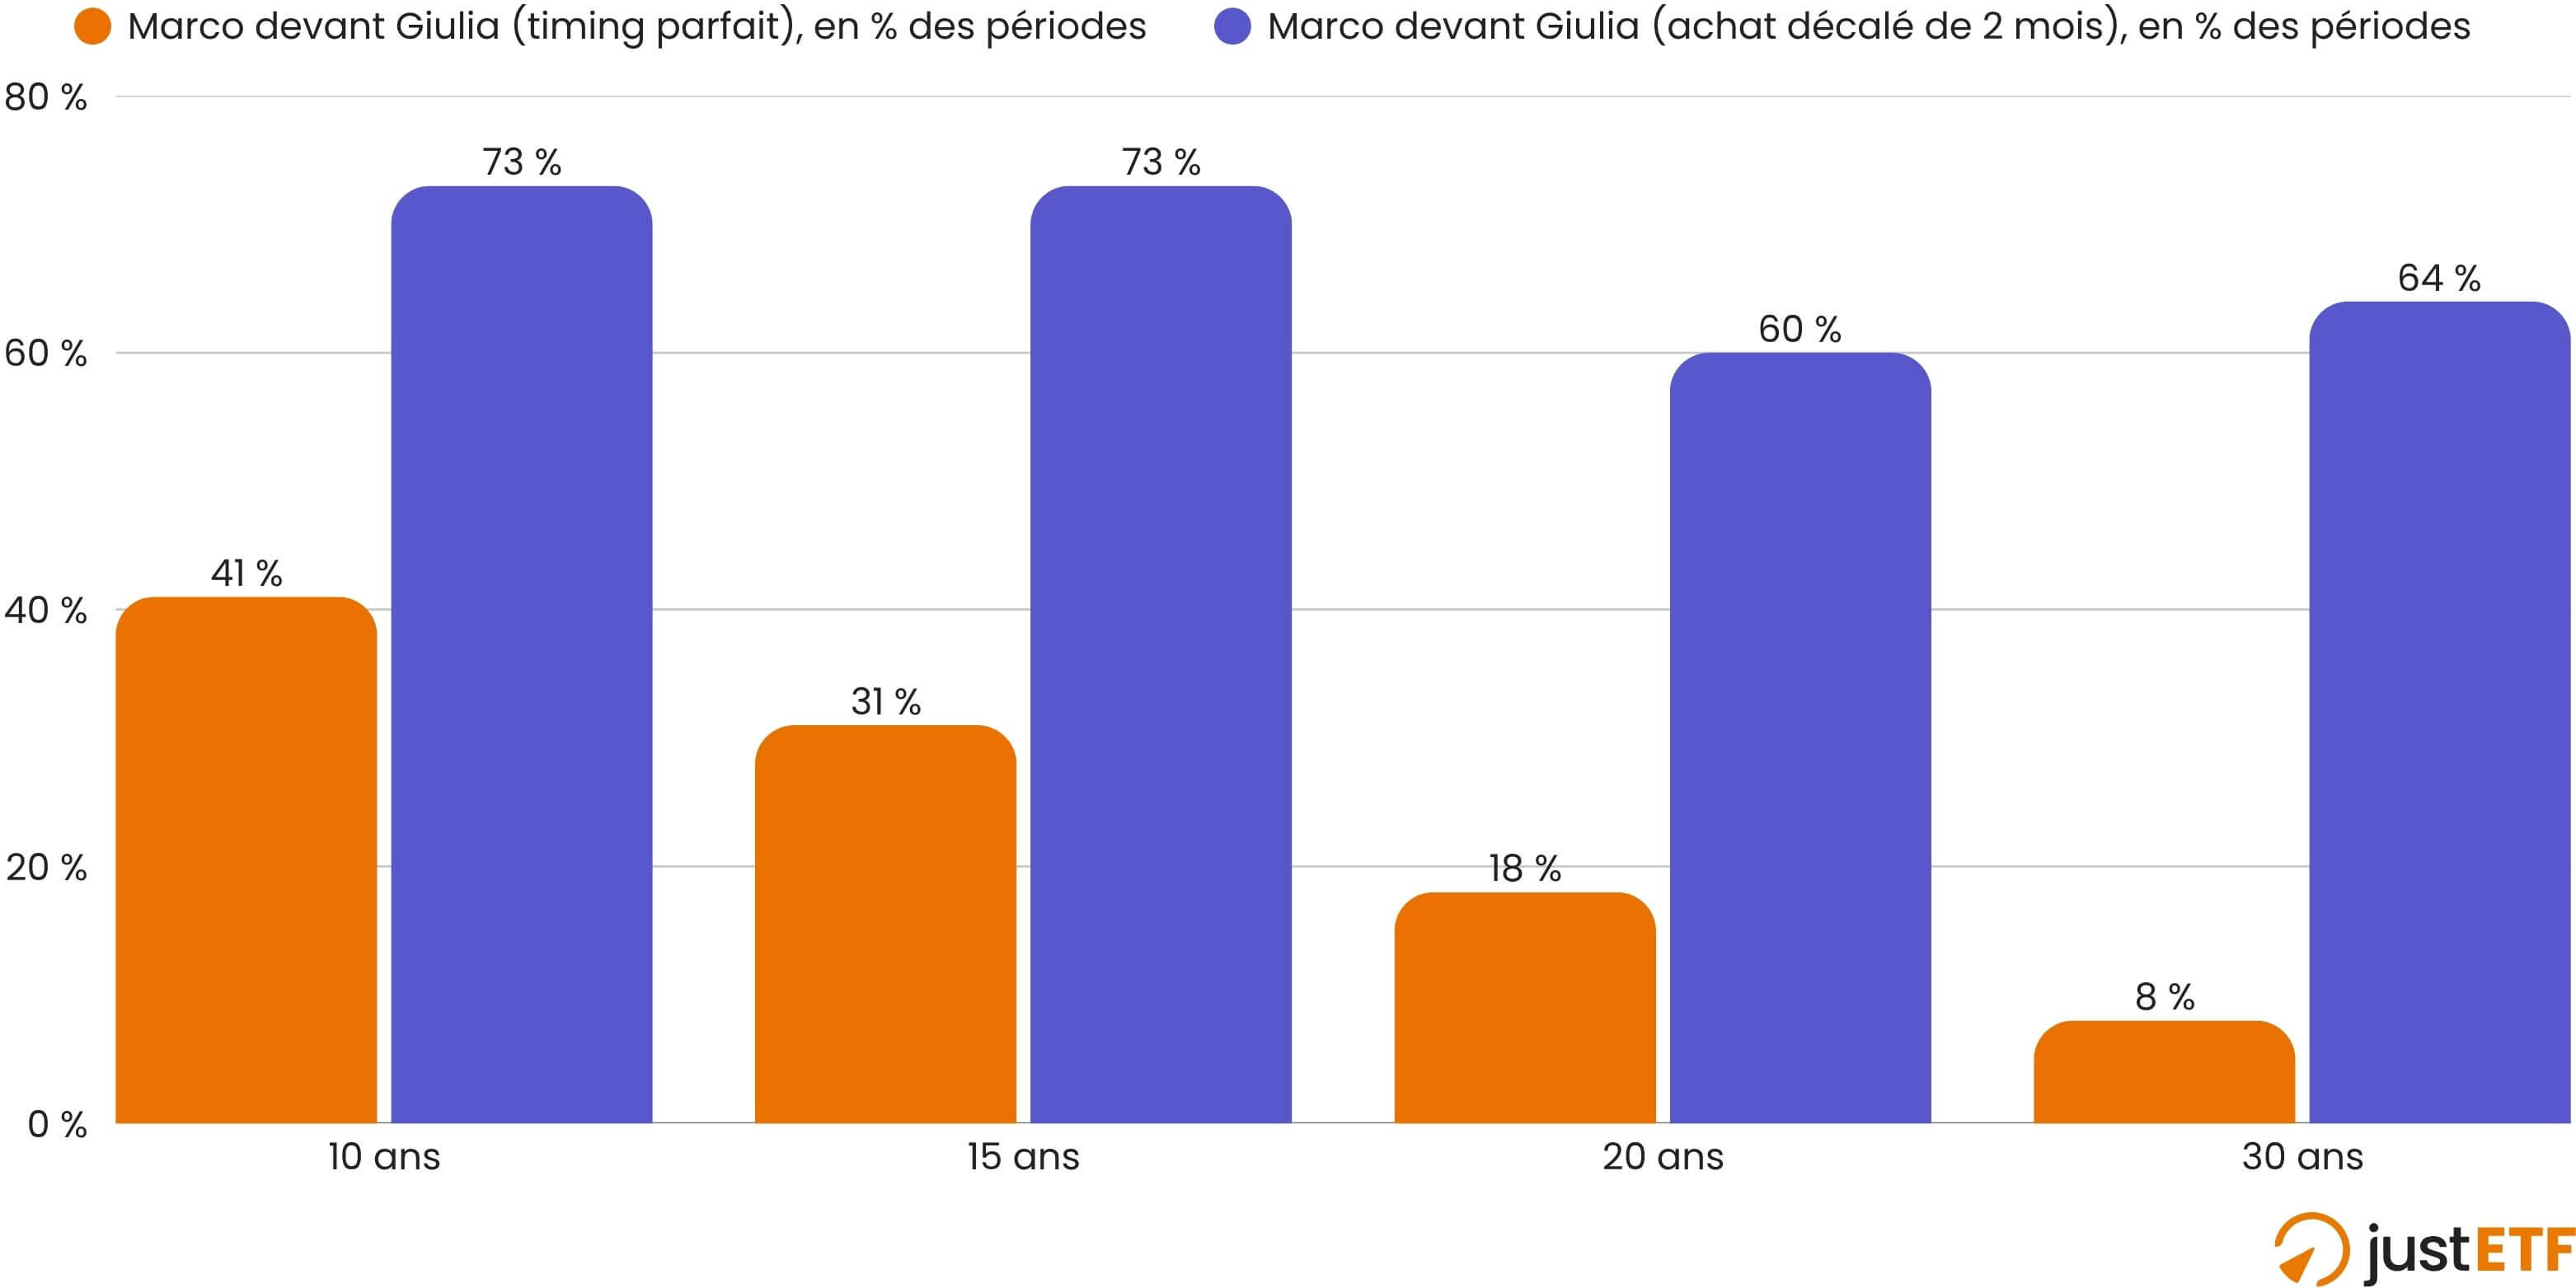
Sur l’ensemble des périodes de 10 ans analysées, Marco devance Giulia près de trois fois sur quatre. Il suffit donc d’un décalage de deux mois pour effacer le faible avantage du market timing parfait. Le constat reste similaire sur les horizons de 15, 20 et 30 ans.
Deux nuances à garder en tête
Deux situations échappent en partie à ce constat général.
Sur 30 ans, le timing parfait reprend l’avantage
![Avantage du timing parfait analysé sur un horizon d'investissement de 30 ans]()
Source : Recherche justETF, 20 juillet 2026. MSCI ACWI, rendements nominaux en EUR.
- Sur un horizon de 30 ans, Giulia l’infaillible devance Marco dans plus de neuf périodes sur dix. En trois décennies, le marché traverse plusieurs grandes phases baissières, comme celle des années 2000 à 2010. Acheter exactement au creux de chacune d’elles finit donc par créer un véritable avantage. Mais l’hypothèse exige de prévoir le marché sans la moindre erreur pendant 30 ans. Avec un décalage de deux mois, Marco reprend l’avantage dans 64 % des périodes analysées.
- Jusqu’ici, tous les scénarios partaient de 100 € mis de côté chaque mois. Le raisonnement change lorsqu’une somme importante est disponible immédiatement, après un héritage, une indemnité ou la vente d’un bien immobilier. Les données historiques publiées par Vanguard montrent qu’investir immédiatement une somme déjà disponible a produit de meilleurs résultats que l’étaler dans le temps sur la majorité des périodes étudiées. L’avantage n’est toutefois pas systématique : investir en une seule fois expose davantage à une baisse juste après l’achat, tandis qu’une entrée progressive répartit le risque lié au choix d’une date unique.
Ce qu’il faut retenir
La conclusion de cette simulation est simple : sur 20 ans, des versements mensuels automatisés aboutissent à un capital presque identique à celui d’un timing parfait — et résistent bien mieux aux erreurs de prévision.
- Les versements programmés évitent d’avoir à prévoir les marchés, à analyser les graphiques ou à attendre le « bon moment ».
- Quand les cours reculent, la même somme permet d’acheter davantage de parts, sans avoir à identifier le point bas.
- Cette régularité n’élimine ni les fluctuations des marchés ni le risque de perte en capital propre à tout investissement en actions.
Dans la pratique, personne ne connaît à l’avance le point bas exact. Même en accordant à Giulia cette capacité surnaturelle, son avantage théorique n’atteint qu’environ 2 % sur 20 ans. Le véritable coût du market timing apparaît lorsque l’attente se prolonge : comme Luca, on peut rester sur la touche pendant que les marchés poursuivent leur progression.
En somme, dans cette analyse, la durée d’exposition au marché pèse davantage que la recherche du moment parfait. Les performances passées ne préjugent toutefois pas des performances futures.