Une combinaison des facteurs actions les plus populaires peut-elle battre le marché mondial à long terme ? Nous avons comparé un portefeuille multifactoriel composé des facteurs Value, Quality et Momentum à un ETF MSCI World traditionnel.
Le concept de l’investissement factoriel intéresse autant les chercheurs que les particuliers. Au lieu de pondérer mécaniquement le marché en fonction de la capitalisation boursière, cette approche sélectionne des actions présentant certaines caractéristiques, appelées facteurs, afin de rechercher une surperformance à long terme, ou prime factorielle. De nombreux facteurs sont étudiés dans la littérature financière, mais trois approches se sont particulièrement imposées dans la pratique.
Bon à savoir
En investissement, un facteur est une caractéristique mesurable utilisée pour sélectionner ou pondérer les actions d’un indice. Un ETF factoriel suit ainsi un indice qui met l’accent sur l’une de ces caractéristiques, plutôt que de pondérer les entreprises uniquement selon leur capitalisation boursière.
Cet article se concentre sur ces trois facteurs :
Value (valorisation) : sélectionne des entreprises dont la valorisation paraît faible au regard de données fondamentales comme les bénéfices ou la valeur comptable.
Momentum (tendance) : privilégie les actions qui ont enregistré une évolution de cours supérieure à la moyenne au cours des six ou douze derniers mois, ces mouvements ayant statistiquement tendance à se prolonger.
Quality (qualité) : se concentre sur des entreprises financièrement solides, caractérisées notamment par une rentabilité élevée des capitaux propres, une croissance régulière des bénéfices ou un faible endettement.
Les critiques de l’approche factorielle estiment souvent que les primes devraient disparaître sous l’effet de l’arbitrage une fois publiées dans la recherche académique. Ses défenseurs mettent au contraire en avant plusieurs décennies de données historiques qui montrent leur persistance.
Comment les indices factoriels sont-ils construits ?
Pour rendre ces stratégies accessibles à l’investissement, les fournisseurs d’ETF s’appuient sur des indices spécialement conçus, notamment par MSCI. Depuis le 3 octobre 2014, trois ETF iShares (IE00BP3QZB59, IE00BP3QZ825 et IE00BP3QZ601) suivant les indices MSCI correspondants sont négociables par les particuliers. Nous les retenons pour cette analyse parce qu’ils sont actuellement les plus importants en termes d’encours parmi les produits disponibles sur ces trois facteurs et qu’ils disposent également d’un historique relativement long.
Trois indices constituent la base de notre comparaison :
MSCI World Enhanced Value. Cet indice cible les actions Value. La sélection repose sur trois indicateurs fondamentaux : le ratio cours/valeur comptable, le ratio cours/bénéfice prospectif et le ratio valeur d’entreprise/flux de trésorerie opérationnel. Afin d’éviter que le portefeuille ne se transforme en pari sectoriel concentré sur les banques ou l’énergie, MSCI aligne, à chaque rééquilibrage, la pondération des secteurs sur celle du MSCI World traditionnel.
MSCI World Momentum. Cet indice applique une stratégie de suivi de tendance et regroupe les actions affichant la plus forte dynamique de cours sur les six et douze derniers mois. Pour limiter le risque, les hausses de cours sont pondérées en fonction de la volatilité : une progression régulière pèse donc davantage dans l’indice que des mouvements de cours très brusques.
MSCI World Sector Neutral Quality. Cet indice sélectionne systématiquement des actions de qualité rentables à partir de trois critères : une rentabilité élevée des capitaux propres, un faible endettement et des bénéfices historiques stables et peu volatils. La mention « Sector Neutral » vise à limiter le risque de concentration : la pondération sectorielle est ajustée à celle du MSCI World traditionnel.
Astuce justETF : pour découvrir d’autres ETF actuellement disponibles qui permettent d’investir selon ces mêmes stratégies, consultez nos guides consacrés aux ETF Value, Momentum et Quality.
Que montrent les performances historiques des indices ?
Les données de long terme publiées par MSCI, arrêtées au 30 avril 2026, semblent tout d’abord très favorables aux stratégies factorielles. Sur la période maximale disponible pour chaque comparaison, les trois facteurs ont nettement dépassé le MSCI World traditionnel.
Indice
1 an
3 ans
5 ans
10 ans
Maximum (depuis l’origine)
MSCI World Enhanced Value
51,79 %
24,34 %
14,10 %
11,24 %
9,65 % (depuis le 28/11/1997)
MSCI World Momentum
32,25 %
24,72 %
11,59 %
15,45 %
11,45 % (depuis le 30/06/1994)
MSCI World Sector Neutral Quality
23,95 %
17,80 %
10,28 %
12,22 %
8,04 % (depuis le 30/11/1998)
MSCI World (indice de comparaison)
29,16 %
19,70 %
11,29 %
12,65 %
7,70 % / 8,41 % / 7,27 %*
Source : MSCI, données arrêtées au 30 avril 2026. Rendements annualisés en USD. * Pour le MSCI World, les rendements indiqués dans la colonne « Maximum » couvrent respectivement les mêmes périodes que les indices factoriels présentés au-dessus (1997, 1994 et 1998).
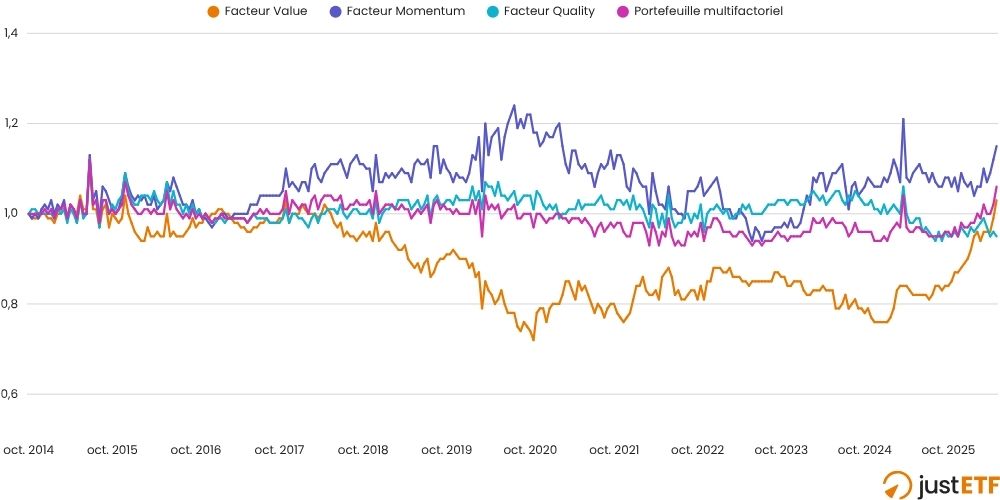
Un examen plus précis montre toutefois le caractère cyclique des facteurs. Sur la période de dix ans considérée, seul le facteur Momentum, avec 15,45 %, a dépassé le MSCI World, à 12,65 %. Value, à 11,24 %, et Quality, à 12,22 %, sont restés en retrait. Cette période est particulièrement intéressante à analyser pour les particuliers, car ces trois indices ne sont accessibles sous la forme d’ETF que depuis près de douze ans.
Les performances réelles des ETF depuis 2014
Les simulations historiques des indices restent théoriques. Pour observer des résultats réellement accessibles aux particuliers, nous utilisons donc les données des ETF correspondants à partir du 3 octobre 2014, date de leur lancement.
Nous examinons d’abord la performance de chaque ETF selon deux modes d’investissement : un investissement initial unique, puis des versements mensuels programmés. Cette première étape permet de mesurer l’influence du mode d’investissement avant de comparer les deux portefeuilles.
Performance des ETF avec un investissement initial unique
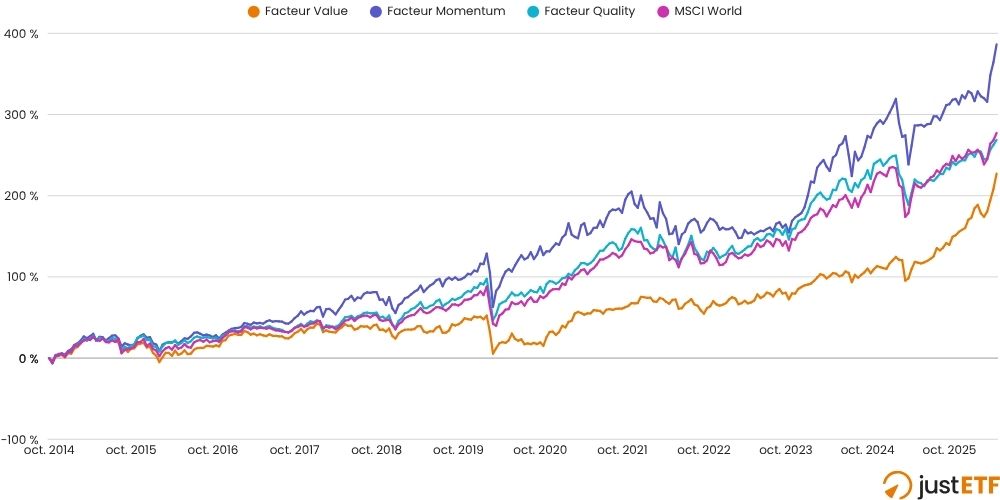
Commençons par observer la performance des ETF lorsqu’une somme unique est investie au départ puis conservée depuis octobre 2014. Les écarts sont marqués.
Comparaison des ETF factoriels en investissement unique face au MSCI World
Source : justETF Research, comparaison des performances en euros du 3 octobre 2014 au 15 mai 2026.
ETF facteur Value (IE00BP3QZB59) : +227,24 %
ETF facteur Momentum (IE00BP3QZ825) : +386,39 %
ETF facteur Quality (IE00BP3QZ601) : +268,72 %
ETF MSCI World (IE00B4L5Y983) : +277,24 %
Depuis 2014, seul le facteur Momentum a sensiblement dépassé le MSCI World lorsqu’une somme unique était investie au départ puis conservée sur toute la période. Quality et, surtout, Value sont restés en retrait par rapport au marché.
Performance des ETF avec des versements mensuels
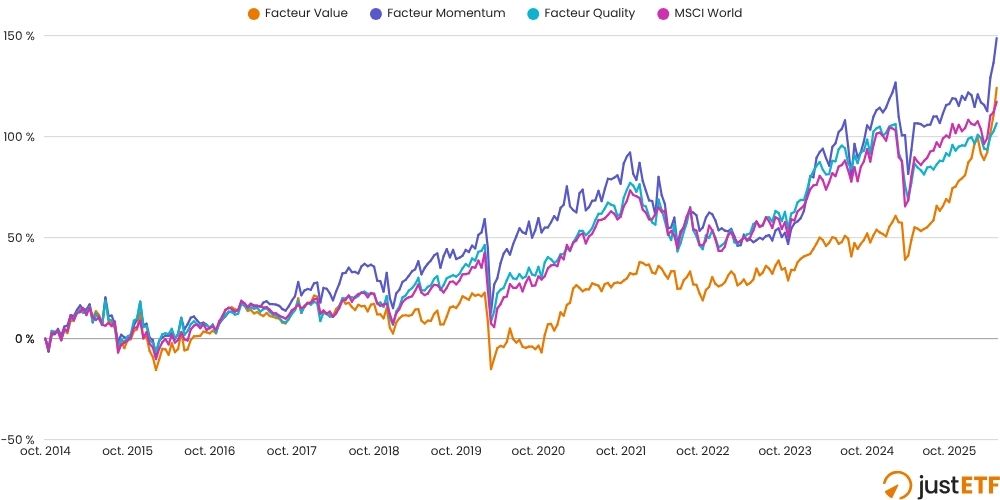
Le classement change nettement lorsque l’investissement initial unique est remplacé par des versements mensuels. L’effet du coût moyen entre alors en jeu : une même somme permet d’acheter davantage de parts lorsque les cours sont bas et moins lorsqu’ils sont élevés.
Comparaison des ETF factoriels avec versements mensuels
Source : justETF Research, comparaison des performances en euros du 3 octobre 2014 au 15 mai 2026.
ETF Value avec versements mensuels : 124,15 %
ETF Momentum avec versements mensuels : 148,79 %
ETF Quality avec versements mensuels : 106,63 %
ETF MSCI World avec versements mensuels : 117,19 %
Avec des versements mensuels, l’ETF Value se retrouve alors devant le MSCI World. Comment expliquer ce résultat alors qu’il était moins performant avec un investissement initial unique ? La réponse tient au caractère cyclique de ce facteur. Pendant de nombreuses années, Value est resté à la traîne par rapport au marché. Durant cette période difficile, les versements mensuels ont permis d’acquérir régulièrement des parts à des prix plus bas.
La forte rotation en faveur des valeurs Value observée plus récemment apparaît désormais clairement dans les résultats. Les parts acquises auparavant à des cours faibles ont ensuite largement profité de la hausse. Momentum reste néanmoins le facteur le plus performant avec des versements mensuels, tandis que Quality déçoit légèrement.
Quel que soit le facteur retenu, cet exemple montre que la réussite à long terme dépend rarement d’un parfait timing de marché. La régularité et le temps laissé aux intérêts composés jouent un rôle bien plus important.
Comparaison du portefeuille multifactoriel avec le MSCI World
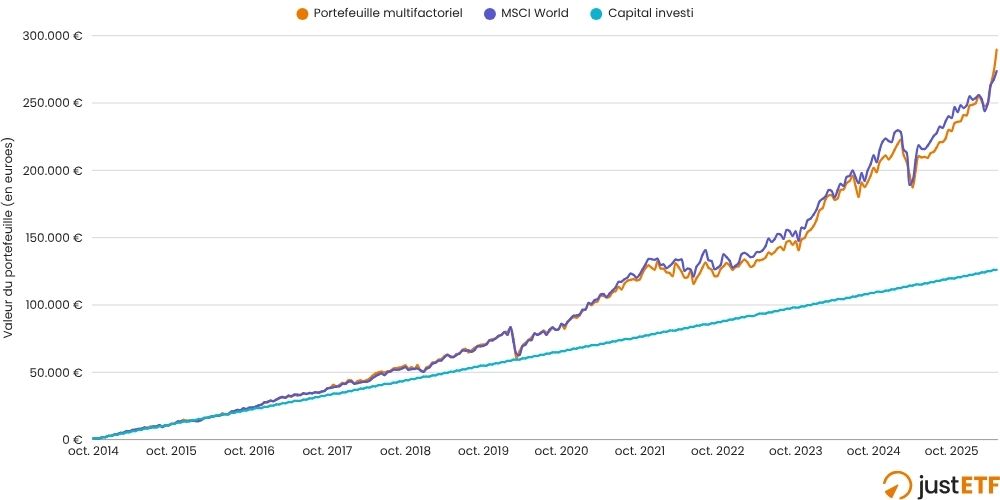
Nous comparons désormais deux portefeuilles alimentés chacun par un versement mensuel de 900 € depuis le 3 octobre 2014 :
Portefeuille MSCI World : 900 € investis chaque mois dans un ETF MSCI World,
Portefeuille multifactoriel : 900 € répartis à parts égales entre les trois ETF factoriels Value, Momentum et Quality, soit 300 € par mois dans chacun.
Règle de rééquilibrage. Afin d’éviter les distorsions, un rééquilibrage est déclenché si le poids relatif de l’un des ETF s’écarte de plus de 10 points de pourcentage de sa pondération initiale de 33,33 %, c’est-à-dire s’il passe sous 23,33 % ou au-dessus de 43,33 %. La fiscalité et les éventuels frais de courtage liés aux versements mensuels ne sont pas pris en compte. En revanche, les frais courants des produits, ou TER, sont intégrés, puisque le calcul utilise les données de performance réelles des ETF.
Capital final obtenu avec chaque portefeuille
Source : justETF Research, comparaison des performances en euros du 3 octobre 2014 au 15 mai 2026.
Portefeuille multifactoriel : capital final de 289 706,26 €, soit un rendement total de 126,52 %
Portefeuille MSCI World : capital final de 273 657,29 €, soit un rendement total de 117,19 %
Capital investi : 126 000 €
Sur l’ensemble de la période, l’approche multifactorielle termine donc légèrement en tête. Mais l’analyse détaillée de la trajectoire montre que le portefeuille MSCI World a été plus performant pendant une grande partie du temps.
L’analyse de la performance relative indique que le portefeuille MSCI World a devancé le portefeuille multifactoriel pendant environ 62 % de la période. Autrement dit, il fallait accepter de voir, pendant près des deux tiers du temps, le portefeuille supposé plus sophistiqué faire moins bien que le marché mondial traditionnel.
Part de la période passée devant le MSCI World
Source : justETF Research, comparaison des performances en euros du 3 octobre 2014 au 15 mai 2026.
La stratégie Value avec versements mensuels n’a devancé le MSCI World que pendant 11 % de la période, elle a donc sous-performé la plupart du temps.
La stratégie Momentum avec versements mensuels s’est distinguée en restant devant le MSCI World pendant 87 % de la période.
La stratégie Quality avec versements mensuels a devancé le MSCI World pendant 67 % de la période, mais s’est nettement affaiblie plus récemment.
Sur l’ensemble de la période, le portefeuille multifactoriel n’a fait mieux que le portefeuille MSCI World que pendant 38 % du temps.
Le drawdown maximal pour comparer la résistance aux baisses
L’intérêt de combiner les facteurs, alors que Momentum a largement dominé sur la période, tient à la corrélation négative entre certains facteurs, en particulier Momentum et Value. Momentum a souvent nettement dépassé le marché au moment même où Value sous-performait fortement, et inversement. Cette faible corrélation est recherchée dans un portefeuille, car elle peut amortir le risque global : c’est le principe de la diversification.
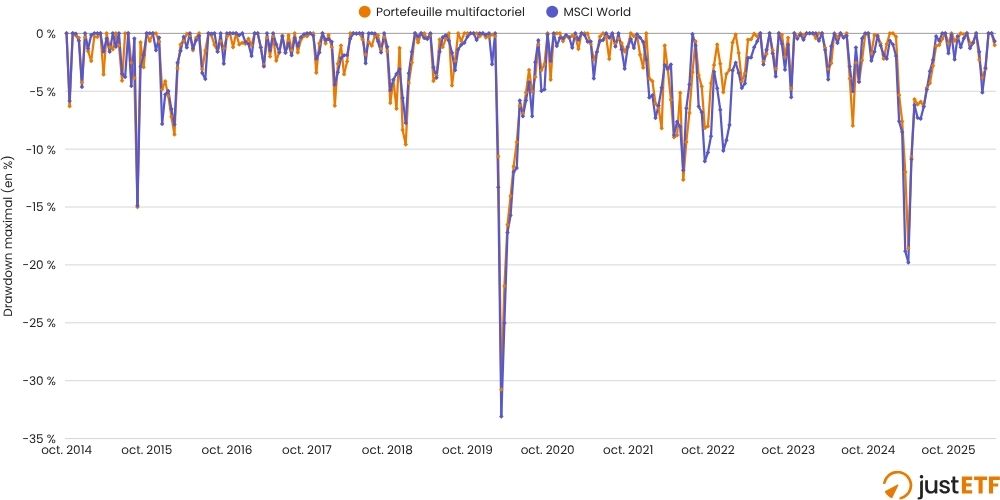
Cette réduction du risque se mesure à l’aide du drawdown maximal, c’est-à-dire la baisse cumulée maximale enregistrée depuis un plus-haut historique. Lors des deux plus fortes corrections de marché de la période étudiée, l’approche multifactorielle a mieux résisté que le portefeuille MSCI World.
Comparaison du drawdown maximal des deux portefeuilles
Source : justETF Research, comparaison des performances en euros du 3 octobre 2014 au 15 mai 2026.
Krach lié au Covid-19 (printemps 2020) : le MSCI World a reculé de 33,10 %, contre 30,76 % pour le portefeuille multifactoriel.
« Liberation Day » (avril 2025) : le MSCI World a corrigé de 19,79 %, tandis que le portefeuille multifactoriel a limité sa baisse à 18,57 %.
Rééquilibrage. Malgré les variations de pondération observées, la règle de rééquilibrage n’a jamais été déclenchée sur l’ensemble de la période. Les poids sont toujours restés dans la fourchette définie. Momentum a atteint sa pondération maximale en octobre 2020, à 41,17 %, tandis que Value a enregistré au même moment son poids minimal, à 24,59 %. Ces écarts étant restés inférieurs au seuil de 10 points de pourcentage, aucune réallocation n’a été nécessaire.
Conclusion : les enseignements de notre comparaison
Les données réelles des ETF depuis octobre 2014 montrent que l’approche multifactorielle peut avoir sa place dans un portefeuille d’investisseurs particuliers. Dans cette comparaison fondée sur des versements mensuels, l’association des différents facteurs a dégagé une légère surperformance par rapport au MSCI World, avec un risque également un peu plus faible au regard du drawdown maximal.
Le surcroît de gestion souvent redouté ne s’est pas matérialisé dans ce scénario. Les pondérations étant restées dans les bandes de tolérance pendant toute la période, aucun rééquilibrage actif n’a été nécessaire. L’approche présente également des avantages structurels : combiner plusieurs facteurs peut généralement élargir la diversification entre les pays et les valeurs détenues.
Par ailleurs, notamment grâce à la composante dynamique Momentum, le portefeuille tend à réagir plus rapidement aux changements de marché que les indices traditionnels dont les pondérations suivent mécaniquement la capitalisation boursière.
Il est toutefois impossible de savoir si le portefeuille multifactoriel fera encore mieux que le MSCI World à l’avenir. Les performances passées ne préjugent pas des performances futures. Cette approche exige aussi de la conviction et de la discipline : sur la période étudiée, il fallait accepter de faire moins bien que le marché mondial pendant 62 % du temps.
Pour les personnes capables de patienter pendant les cycles défavorables, cette approche offre un portefeuille diversifié fondé sur des facteurs largement étudiés. Sur la période disponible, il s’est montré légèrement plus résistant durant les crises examinées.
La newsletter justETF
Prenez une longueur d'avance ! Points de marché mensuels, analyses d'ETF, tendances et conseils de nos experts.