Covered Call ETFs versprechen hohe laufende Erträge und gehören derzeit zu den beliebtesten Einkommensstrategien am Markt. Doch wie gut performen sie wirklich im Vergleich zu klassischen Indexfonds? Wir haben die Daten im Detail ausgewertet.
Level: Fortgeschrittene
Lesedauer: 10 Minuten
Zusammenfassung: Das Wichtigste zu diesem Artikel im Überblick
Zweck: Generierung hoher Einnahmen durch den Verkauf von Optionen, ausgelegt für den Cashflow-Fokus.
Markt: Der Markt wächst seit 2024 stark. Fast alle ausschüttenden ETFs zahlen monatliche Dividenden.
Kosten: Mit einer TER von 0,35 % bis 0,45 % sind sie teurer als reine Benchmark-ETFs, bewegen sich aber im üblichen Rahmen von Dividenden-, Faktor- oder speziellen Themen-ETFs.
Performance: Im direkten Vergleich bleiben sie in Bullenmärkten oft hinter ihrer Benchmark zurück, da Kursgewinne nach oben gedeckelt sind.
Risiko: Positiv fallen die geringeren Schwankungen (Volatilität) und sanfteren Drawdowns auf. Das Rendite-Risiko-Verhältnis ist bei den Benchmarks aber meist dennoch besser, mit wenigen Ausnahmen.
Ein Covered Call ETF investiert ganz klassisch in einen Basiswert (wie den MSCI World oder S&P 500) und verkauft gleichzeitig Kaufoptionen (Calls) auf genau diese Aktien. Eine Call-Option gibt dem Käufer das Recht, eine Aktie zu einem vorher vereinbarten Preis (dem Basispreis) an einem bestimmten Termin zu kaufen. Für dieses Recht zahlt der Käufer dem Verkäufer (in diesem Fall dem ETF) eine Gebühr: die Optionsprämie. Da der ETF die entsprechenden Aktien bereits im Portfolio hält, ist das Geschäft abgesichert – die Kaufoption ist gedeckt („covered“).
Diese Prämien behält der ETF in jedem Fall und schüttet sie an die Anleger aus. Im Gegenzug verzichtet der ETF auf Kursgewinne, die über den vereinbarten Basispreis hinausgehen. Je nach Marktentwicklung führt das zu drei Szenarien:
Stark steigende Märkte (Bullenmarkt): Die Aktienkurse steigen über den Basispreis hinaus. Der Optionskäufer nutzt sein Recht und kauft die Aktien zum günstigeren Basispreis. Der ETF nimmt zwar die Kursgewinne bis zum Basispreis und die Prämie mit, verpasst aber alle weiteren Kursgewinne. Die Rendite ist nach oben gedeckelt („gecappt“), der ETF schneidet schlechter ab als der Basisindex.
Seitwärtsmärkte: Die Kurse bewegen sich kaum und bleiben unter dem Basispreis. Der Käufer lässt die Option verfallen. Der ETF behält die Aktien im Depot und streicht die volle Prämie ein. In diesem Umfeld spielt die Strategie ihre Stärke aus und schlägt den Markt.
Fallende Märkte (Bärenmarkt): Die Kurse brechen ein. Auch hier verfällt die Option wertlos. Zwar sinkt der Wert der Aktien im ETF, die vorab vereinnahmte Optionsprämie mildert den Gesamtverlust im Vergleich zur Benchmark aber ab.
Wie sieht der Markt für Covered Call ETF in Deutschland aus?
Für unsere Analyse haben wir alle in Deutschland handelbaren Covered Call ETFs aus der justETF-Datenbank analysiert (Datenstand ab Auflage des jeweiligen ETFs bis zum 29.10.2026). Zu beachten ist dabei, dass der europäische Markt für diese Produkte noch jung ist und die vorhandene Kurshistorie daher noch relativ kurz ausfällt.
Zunächst blicken wir auf die allgemeine Marktentwicklung aller verfügbaren Fonds. Im Anschluss gehen wir in die Detailanalyse und nehmen explizit jene ETFs unter die Lupe, die bereits ein Fondsvolumen (Assets under Management, AUM) von über 100 Millionen Euro erreicht haben. Sämtliche Daten wurden einheitlich in Euro ausgewertet.
Wie entwickelt sich der Gesamtmarkt für Covered Call ETFs?
Der Traum vom passiven Einkommen ist für viele Anleger verlockend: regelmäßig verlässliche Erträge auf dem Verrechnungskonto zu sehen, ohne dafür eigene ETF-Anteile verkaufen zu müssen. Genau dieser Wunsch nach einem stetigen Cashflow spiegelt sich in den Marktdaten wider – und zwar sowohl beim Anlagevolumen als auch bei der Anzahl an Neuauflagen.
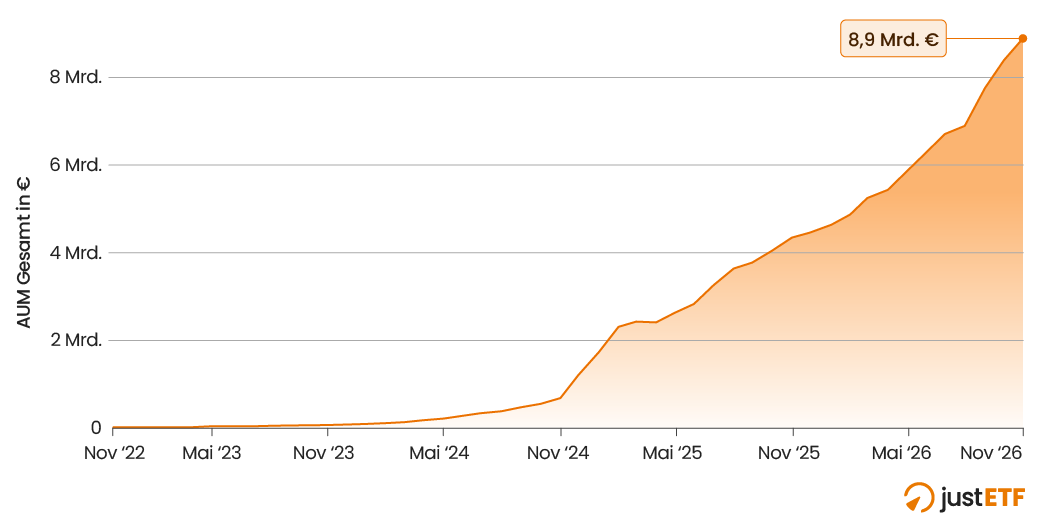
Insgesamt verwalten die hierzulande handelbaren Covered Call ETFs mittlerweile ein Vermögen von rund 9 Milliarden Euro.
Entwicklung des Fondsvolumens von Covered Call ETFs
Quelle: justETF
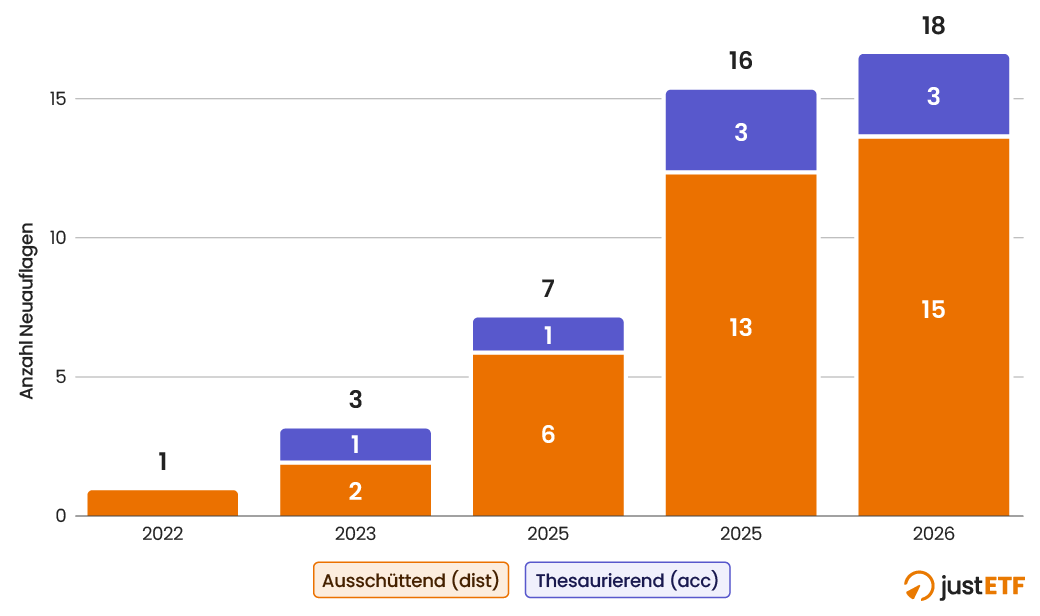
Ein Blick auf die Historie der Fondsauflagen unterstreicht diese Entwicklung: Das Segment umfasst inzwischen insgesamt 45 ETFs, wobei vor allem die jüngeren Auflagen zeigen, dass das Thema am Markt zunehmend an Relevanz gewinnt:
Anzahl der Neuauflagen von Covered Call ETFs nach Jahren
Quelle: justETF
In den Jahren 2022 und 2023 kamen lediglich 1 bzw. 3 Produkte auf den Markt.
Im Jahr 2024 folgten 7 Neuauflagen.
In den Jahren 2025 (16) und 2026 (18) war ein deutlicher Zuwachs an neuen Covered Call ETFs zu verzeichnen.
In puncto Ertragsverwendung stellen ausschüttende Fonds die klare Mehrheit: 37 ETFs zahlen Erträge aus, während lediglich 8 thesaurierend sind.
Bei den Ausschüttungsintervallen dominiert der monatliche Turnus: 34 der ausschüttenden ETFs zahlen monatlich, was sie für kontinuierliche Ertragsmodelle qualifiziert. Nur zwei Fonds zahlen halbjährlich und ein einziger wöchentlich aus.
Welche Covered Call ETFs haben über 100 Mio. Euro Fondsvolumen?
Viele der neu auf den Markt drängenden Covered Call ETFs sind noch jung und verwalten teils nur ein geringes Kapital. Für dich als Anleger ist die Fondsgröße jedoch ein entscheidendes Kriterium: ETFs mit kleinem Fondsvolumen (unter 100 Millionen Euro) sind für Anbieter oft wirtschaftlich unrentabel, was das Risiko einer vorzeitigen Schließung oder Fusion erhöht. Zudem punkten größere ETFs im regulären Börsenhandel meist mit höherer Liquidität und engeren Geld-Brief-Spannen (Spreads).
Für eine aussagekräftige und praxisnahe Analyse haben wir uns daher auf jene neun ETFs fokussiert, die bereits die Schwelle von 100 Millionen Euro Fondsvolumen überschritten haben.
Hinweis: Bei zwei dieser Produkte – dem JPMorgan Nasdaq – handelt es sich um dieselbe Anlagestrategie, die lediglich in zwei Anteilsklassen angeboten wird: einmal ausschüttend und einmal wiederanlegend)
Um die Leistung eines ETFs fair einordnen zu können, müssen wir die jeweilige Benchmark (den zugrundeliegenden Referenzindex) betrachten. Die Wertentwicklung des ETFs lässt sich nur beurteilen, wenn man sie mit der Performance des zugrundeliegenden Aktienmarktes vergleicht.
Übersicht der neun größten Covered Call ETFs inklusive Benchmark und Fondsgröße:
ETF
ISIN
Benchmark
Fondsgröße (Mio. €)
JPMorgan Nasdaq Equity Premium Income Active (dist)
Wie hoch sind die Kosten im Vergleich zur Benchmark?
Die laufenden Kosten (TER) der Top-9-ETFs bewegen sich in einer engen Spanne von minimal 0,35 % bis maximal 0,45 %. Der Median dieser Gruppe liegt bei exakt 0,35 %.
Vergleicht man diese Werte mit klassischen Market-Cap-Indizes, die oft für extrem günstige TERs von 0,05 % bis 0,20 % zu haben sind, wirken die Options-ETFs auf den ersten Blick teuer. Dieser Vergleich hinkt allerdings ein wenig: Reine Market-Cap-gewichtete ETFs sind die absoluten Basisprodukte. Verglichen mit anderen, komplexeren Strategien – wie etwa Dividenden-, Faktor- oder speziellen Themen-ETFs – sind die Kosten der Covered Call ETFs ähnlich.
Kosten (TER) der neun größten Covered Call ETFs im Vergleich zur Benchmark:
Index / Strategie
Niedrigste TER
Höchste TER
Median TER
S&P 500
0,03 %
0,17 %
0,05 %
MSCI World
0,05 %
0,50 %
0,12 %
EURO STOXX 50
0,05 %
0,20 %
0,09 %
MSCI Europe
0,06 %
0,30 %
0,12 %
Nasdaq 100
0,13 %
0,30 %
0,20 %
Top 9 Covered Call ETFs (>100 Mio. €)
0,35 %
0,45 %
0,35 %
Quelle: justETF, 29.10.2026
Lohnen sich Covered Call ETFs aus Performance-Sicht?
Die hohe Dividendenrendite ist für viele der Hauptgrund für ein Investment: Sie lag zuletzt bei den Top-ETFs zwischen 8,00 % und 11,99 % pro Jahr. Doch dieser hohe Cashflow kann an anderer Stelle Rendite kosten.
Da die Kursgewinne nach oben gedeckelt sind, hinkt die annualisierte Performance meist hinter der Benchmark her. Der Rückstand (Differenz zur Benchmark) liegt im Schnitt bei 6 Prozentpunkten pro Jahr. Betrachtet wird dabei der Zeitraum seit Auflage der einzelnen Covered-Call-Strategien im Vergleich zur jeweiligen Benchmark – wobei für den Vergleich stets der ETF mit dem größten Fondsvolumen auf die entsprechende Benchmark herangezogen wird.
Es gibt jedoch auch positive Ausreißer: Der iShares World Equity High Income konnte seinen Index (MSCI World) seit Auflage sogar leicht schlagen und erzielte eine Outperformance von +0,16 % p.a.. Auch der JPMorgan Europe Equity lag mit +0,40 % p.a. leicht über seinem europäischen Referenzindex.
Performance der neun größten Covered Call ETFs im Vergleich zur Benchmark:
ETF
Auflagedatum Covered Call ETF
Performance Covered Call ETF (annualisiert)
Performance Benchmark (annualisiert)
Differenz zur Benchmark (annualisiert)
JPMorgan Nasdaq Equity Premium Income Active (dist)
29. Oktober 2024
13,49 %
17,90 %
-4,41 %
JPMorgan Global Equity Premium Income Active (dist)
30. November 2023
8,55 %
18,66 %
-10,11 %
iShares World Equity High Income (Dist)
22. März 2024
15,78 %
15,62 %
+0,16 %
Global X Nasdaq 100 Covered Call UCITS ETF D
22. November 2022
12,64 %
24,17 %
-11,53 %
JPMorgan US Equity Premium Income Active (dist)
29. Oktober 2024
5,21 %
14,15 %
-8,94 %
Global X S&P 500 Covered Call UCITS ETF D
11. Juli 2023
10,85 %
19,03 %
-8,18 %
JPMorgan Nasdaq Equity Premium Income Active (acc)
29. Oktober 2024
13,50 %
17,90 %
-4,40 %
Global X EURO STOXX 50 Covered Call Distributing
6. Mai 2025
8,51 %
15,21 %
-6,70 %
JPMorgan Europe Equity Premium Income Active (dist)
12. Februar 2026
11,83 %
11,43 %
+0,40 %
Quelle: justETF, Zeitraum: Auflage des jeweiligen Covered Call ETFs bis 29.10.2026
Wie verhält sich das Risiko von Covered Call ETFs gegenüber dem Markt?
Die Theorie bei Options-ETFs klingt gut: Die Prämien, die der ETF durch den Verkauf der Call-Optionen einnimmt, sollen als eine Art Puffer dienen. Wenn die Kurse fallen, federn die zusätzlichen Einnahmen den Verlust in der Theorie etwas ab. Aber was sagen die echten Marktdaten dazu? Schauen wir uns dazu die Volatilität (Schwankungsbreite) und den maximalen Drawdown innerhalb eines Jahres genau an.
Volatilität: Ruhigeres Fahrwasser für dein Depot
Die Volatilität misst, wie stark der Kurs deines ETFs auf und ab schwankt. Hier zeigt die Datenauswertung ein klares Bild: Die eingenommenen Optionsprämien beruhigen den Kursverlauf deutlich. Alle neun untersuchten Covered Call ETFs schwanken weniger stark als ihre jeweilige Benchmark. Für den Vergleich wird die annualisierte Volatilität seit Auflage des jeweiligen Covered Call ETFs gegenüber der Benchmark herangezogen.
Spitzenreiter im Vergleich zur Benchmark ist hier der ETF auf den schwankungsanfälligen Nasdaq 100: Beim Global X Nasdaq 100 fällt die jährliche Schwankungsbreite um beachtliche 6,74 Prozentpunkte geringer aus als beim Vergleichsindex.
Volatilität der neun größten Covered Call ETFs im Vergleich zur Benchmark:
ETF
Auflagedatum Covered Call ETF
Volatilität ETF (annualisiert)
Volatilität Benchmark (annualisiert)
Differenz Volatilität
JPMorgan Nasdaq Equity Premium Income Active (dist)
29. Oktober 2024
18,10 %
21,96 %
-3,86 %
JPMorgan Global Equity Premium Income Active (dist)
30. November 2023
11,47 %
12,97 %
-1,50 %
iShares World Equity High Income (Dist)
22. März 2024
12,11 %
13,37 %
-1,26 %
Global X Nasdaq 100 Covered Call UCITS ETF D
22. November 2022
13,82 %
20,56 %
-6,74 %
JPMorgan US Equity Premium Income Active (dist)
29. Oktober 2024
14,59 %
16,62 %
-2,03 %
Global X S&P 500 Covered Call UCITS ETF D
11. Juli 2023
11,54 %
15,19 %
-3,65 %
JPMorgan Nasdaq Equity Premium Income Active (acc)
29. Oktober 2024
18,10 %
21,96 %
-3,86 %
Global X EURO STOXX 50 Covered Call Distributing
6. Mai 2025
9,11 %
14,65 %
-5,54 %
JPMorgan Europe Equity Premium Income Active (dist)
12. Februar 2026
11,04 %
13,34 %
-2,30 %
Quelle: justETF, Zeitraum: Auflage des jeweiligen ETFs bis 29.10.2026
Wichtig für deine Einordnung: Zwar schwanken die Covered Call ETFs weniger und federn Verluste oft ab, aber wenn wir diese Rendite ins Verhältnis zum eingegangenen Risiko setzen (Rendite-Risiko-Verhältnis), schneiden die Benchmarks unterm Strich meistens trotzdem besser ab. Ausnahmen bilden der iShares World Equity High Income und der Global X EURO STOXX 50 Covered Call, die bei der Rendite-Risiko-Betrachtung seine Benchmark sogar schlagen konnte.
Maximum Drawdown: Wenn es an den Börsen kracht
Neben der Schwankung ist für dich vor allem entscheidend, wie tief es bei Markteinbrüchen nach unten geht. Der sogenannte „Maximum Drawdown” auf Sicht von einem Jahr zeigt dir genau das.
Auch hier geht das Konzept bei fast allen Produkten auf. Wenn der Markt einknickt, fallen die Covered Call ETFs im direkten Vergleich meist weniger tief ins Minus. Der Global X Nasdaq 100 konnte den maximalen Verlust im Vergleich zum ungedeckten Nasdaq 100 beispielsweise um 5,45 Prozentpunkte abfedern.
Die Daten zeigen jedoch auch, dass dieser Schutzmechanismus nicht immer perfekt funktioniert: Der JPMorgan Global Equity Premium Income Active ist im betrachteten Zeitraum mit einem Minus von -8,20 % sogar etwas tiefer gefallen als der MSCI World (-6,47 %).
Maximum Drawdown (1 Jahr) der neun größten Covered Call ETFs im Vergleich zur Benchmark:
ETF
Drawdown 1 Jahr Covered Call ETF
Drawdown 1 Jahr Benchmark
Drawdown Differenz
JPMorgan Nasdaq Equity Premium Income Active (dist)
-7,60 %
-11,27 %
+3,67 %
JPMorgan Global Equity Premium Income Active (dist)
-8,20 %
-6,47 %
-1,73 %
iShares World Equity High Income (Dist)
-4,69 %
-6,47 %
+1,78 %
Global X Nasdaq 100 Covered Call UCITS ETF D
-5,82 %
-11,27 %
+5,45 %
JPMorgan US Equity Premium Income Active (dist)
-5,79 %
-7,49 %
+1,70 %
Global X S&P 500 Covered Call UCITS ETF D
-4,29 %>
>-7,49 %
+3,20 %
JPMorgan Nasdaq Equity Premium Income Active (acc)
-7,60 %
-11,27 %
+3,67 %
Global X EURO STOXX 50 Covered Call Distributing
-7,67 %
-10,88 %
+3,21 %
JPMorgan Europe Equity Premium Income Active (dist)
–
–
–
Quelle: justETF, 29.10.2025 - 29.10.2026
Fazit: Sind Covered Call ETFs eine sinnvolle Ergänzung?
Durch ihre hohen, in der Regel monatlichen Dividenden, eignen sich Covered Call ETFs als Baustein für eine Einkommensstrategie. Du musst dir jedoch der Mechanik und der Konsequenzen bewusst sein: Der hohe Cashflow geht häufig auf Kosten der Gesamtrendite, die bei den Benchmarks meistens besser abschneidet.
Dafür schläfst du ein wenig ruhiger, da das Risiko in Form von Volatilität und Drawdowns durch den Erhalt der Optionsprämien sinkt. Da viele dieser Produkte jedoch erst seit Kurzem auf dem europäischen Markt handelbar sind, ist der bisherige Betrachtungszeitraum noch zu kurz für ein endgültiges Fazit über einen kompletten Marktzyklus hinweg.
Die wichtigste Börsenregel lautet jedoch auch hier: „Risk comes from knowing what you're buying.“ Wenn du verstehst, wie das Instrument funktioniert und du bewusst Kurspotenzial gegen sofortiges Einkommen eintauschen willst, können Covered Calls eine Ergänzung für dein Depot darstellen.
ETF-Wissen direkt in dein Postfach
Mache es wie rund 100.000 weitere ETF-Fans und erhalte in unserem wöchentlichen Newsletter alles, was du für deine Geldanlage mit ETFs wissen musst.