Cos'è il rendimento aggiustato per il rischio e come usare il rapporto rendimento/rischio per confrontare ETF azionari, materie prime e monetari.
Livello: Per chi inizia
Durata della lettura: 4 minuti
Immagina di dover scegliere tra due ETF. Nell'ultimo anno hanno reso entrambi il 10 %. Il tuo capitale è cresciuto della stessa cifra. Eppure ci sono arrivati per due strade molto diverse.
L'ETF A è salito piano piano, mese dopo mese, con solo qualche piccola battuta d'arresto.
L'ETF B è andato a sobbalzi: un mese +8 %, quello dopo –6 %.
Quale preferiresti avere in portafoglio?
Quasi tutti sceglierebbero la salita regolare, non l'investimento a singhiozzo che sembra fare tre passi avanti e due indietro. Ecco il punto che quel 10 % da solo non ti dice: quanta tensione hai dovuto reggere per arrivarci.
È qui che entra in gioco il rendimento aggiustato per il rischio. È la metrica che misura non solo dove sei arrivato, ma anche quanto è stato movimentato il viaggio. Quanto rischio hai dovuto prenderti prima di vedere quel risultato? In due parole: quanto guadagno hai ottenuto per ogni unità di nervi spesi.
Cosa significa davvero «aggiustato per il rischio»
Un rendimento aggiustato per il rischio è un rendimento messo a confronto con la quantità di rischio che lo ha prodotto. Invece di chiederti soltanto «quanto ha reso questo investimento?», ti chiedi «quanto ha reso per ogni unità di rischio che mi sono preso?».
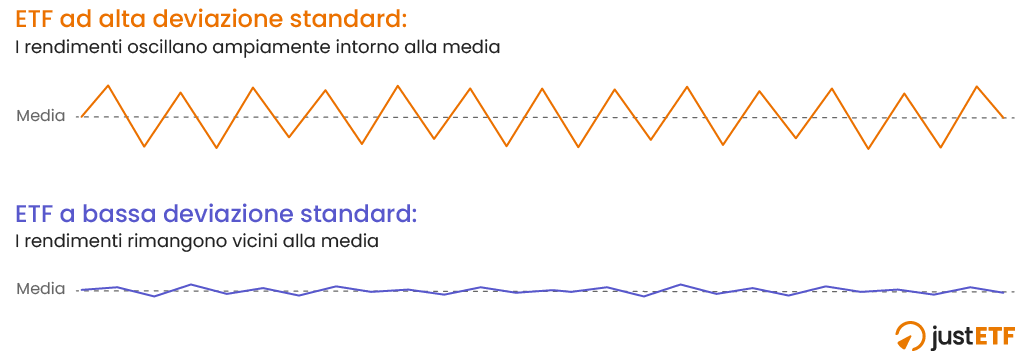
Il modo più comune per misurare il rischio è la volatilità, calcolata con la deviazione standard. La deviazione standard dice quanto il rendimento di un investimento oscilla intorno alla sua media, come mostra il grafico qui sotto.
Alta e bassa deviazione standard a confronto
Fonte: justETF
Un ETF con una deviazione standard alta tende a muoversi molto, sopra e sotto il suo rendimento medio. Un investimento con deviazione standard bassa, invece, si muove in modo più prevedibile.
Sono tipicamente volatili la maggior parte degli ETF azionari, gli ETC sull'oro e gli ETF sulle materie prime, su qualsiasi orizzonte significativo. Hanno invece una volatilità bassa gli ETF monetari e gli ETF obbligazionari a brevissima scadenza: raramente fanno grandi guadagni o grandi perdite, e per questo risultano più stabili.
La migliore app italiana per la ricerca di ETF
Trova facilmente il tuo prossimo ETF con l'app justETF
A questo punto abbiamo due pezzi: il rendimento grezzo e una misura del rischio (la volatilità). Mettili insieme e ottieni il rendimento per rischio, la metrica di rendimento aggiustato per il rischio che usiamo su justETF. Si calcola in modo semplice:
Rendimento per rischio = Rendimento annualizzato / Volatilità
Dividere il rendimento per la volatilità ti dice quanto rendimento hai ottenuto per ogni unità di oscillazione nel periodo considerato.
Prendiamo per esempio l'ETF sulle azioni mondiali (iShares Core MSCI World). Su cinque anni:
rendimento annualizzato a 5 anni = 10,94 %
volatilità a 5 anni = 14,79 %
rendimento per rischio a 5 anni = 0,74 (10,94 / 14,79)
Non devi calcolarlo a mano: lo trovi già pronto nella sezione Panoramica del rischio di ogni profilo ETF.
Il rischio dell'MSCI World
Metrica
1 anno
3 anni
5 anni
Volatilità
11,27 %
13,09 %
14,79 %
Rendimento per rischio
1,64
1,44
0,74
Maximum drawdown
–6,47 %
–20,45 %
–20,45 %
Maximum drawdown dal lancio
–33,91 %
Fonte: justETF, profilo ETF iShares Core MSCI World (SWDA); aggiornato al 16.11.2026.
Trovi il rendimento annualizzato di ogni ETF anche toccando Confronta sul profilo > Confronta la selezione in dettaglio > Confronto grafico > scheda Rischio-Rendimento.
Esistono altre metriche di rendimento aggiustato per il rischio. La più nota è il rapporto di Sharpe, molto simile nella pratica al rendimento per rischio.
La domanda vera è: che te ne fai di questi numeri? Un 0,74 è buono o cattivo? Da solo non significa granché. Serve un confronto.
Come usare il rendimento per rischio
Un singolo rendimento per rischio, preso da solo, dice poco. Diventa utile quando confronti più ETF. Mettiamo a confronto su cinque anni tre classi di attività molto diverse: azioni mondiali (SWDA), materie prime (COMO) e titoli di Stato USA a breve termine (IBC1).
Rendimento per rischio a confronto: tre classi di attività su 5 anni
Metrica
Azioni mondiali (SWDA)
Materie prime (COMO)
Obbligazioni USA a breve (IBC1)
Volatilità a 1 anno
11,27 %
23,31 %
5,91 %
Volatilità a 3 anni
13,09 %
18,60 %
6,80 %
Volatilità a 5 anni
14,79 %
19,07 %
7,69 %
Rendimento per rischio a 1 anno
1,64
1,81
1,53
Rendimento per rischio a 3 anni
1,44
1,04
0,48
Rendimento per rischio a 5 anni
0,74
0,71
0,58
Maximum drawdown a 1 anno
–6,47 %
–14,17 %
–3,14 %
Maximum drawdown a 3 anni
–20,45 %
–16,58 %
–11,94 %
Maximum drawdown a 5 anni
–20,45 %
–30,64 %
–12,20 %
Maximum drawdown dal lancio
–33,91 %
–68,24 %
–13,14 %
SWDA = azioni mondiali, COMO = materie prime, IBC1 = titoli di Stato USA a breve termine. Confronto a 5 anni, rendimenti in EUR. Fonte: justETF Research; aggiornato al 16.11.2026.
A prima vista il punteggio più alto è il migliore. Su base aggiustata per il rischio il vantaggio ce l'hanno le azioni mondiali, con un rendimento per rischio a 5 anni di 0,74, seguite dalle materie prime (0,71) e dalle obbligazioni USA a breve (0,58). Sono numeri vicini, eppure dietro c'è un'esperienza d'investimento molto diversa.
Per capirlo meglio, riscriviamo i tre numeri chiave a 5 anni aggiungendo il rendimento annualizzato.
I numeri chiave a 5 anni a confronto
Classe di attività
Rendimento annualizzato
Volatilità
Rendimento per rischio
Azioni mondiali
10,94 %
14,79 %
0,74
Materie prime
13,54 %
19,07 %
0,71
Obbligazioni USA a breve
4,46 %
7,69 %
0,58
Rendimento annualizzato calcolato come rendimento per rischio × volatilità. I rendimenti passati non sono garanzia di risultati futuri. Fonte: justETF Research; aggiornato al 16.11.2026.
Le obbligazioni USA a breve hanno reso circa il 4,5 % all'anno con oscillazioni contenute (volatilità 7,69 %): poca tensione, ma anche crescita modesta. Le azioni mondiali e le materie prime hanno reso molto di più, prendendosi però più rischio, come si vede dalla volatilità più alta.
Il rendimento per rischio mette ordine in questo quadro: dice che, a parità di oscillazione sopportata, le azioni mondiali hanno restituito un filo in più delle altre due. Ma la differenza è piccola e nessuno dei tre è il vincitore assoluto. Sono strumenti con compiti diversi, e ognuno può avere un suo posto in un portafoglio diversificato e ben bilanciato.
Suggerimento justETF: qui «rischio» vuol dire volatilità. E la volatilità misura sia gli strappi verso l'alto sia quelli verso il basso. È uno dei limiti della metrica: a quasi nessuno dispiace un +50 %, mentre un –50 % è un'altra faccenda.
In sintesi
Nessuna metrica è perfetta, ma il rendimento aggiustato per il rischio vale sempre un'occhiata per leggere con più sfumature la storia di un ETF. Più il capitale cresce, più il rischio peserà nei tuoi pensieri: meglio prenderci confidenza presto. Da ricordare:
Un punteggio di rendimento per rischio più alto è in genere meglio, ma va sempre letto nel contesto.
Dai più peso agli orizzonti lunghi che alle finestre brevi e ballerine.
Non esistono soglie magiche che dicono «da comprare» o «da evitare».
I confronti sono relativi: cambiano a seconda degli strumenti, del periodo e delle condizioni di mercato recenti.
A volte il rendimento più appariscente è davvero la scelta migliore. Spesso, una volta aggiustato per il rischio, non lo è.
Confronto tra broker online
Trova le migliori offerte di broker online per l'acquisto di ETF!

 16/11/26