Cosa succede ai tuoi investimenti se la borsa non cresce per 10 anni? Mettiamo a confronto un PAC e una fase di prelievo durante un decennio perduto.
Livello: Per tutti
Tempo di lettura: 7 minuti
«Bolla» è la parola che gira ovunque da mesi. Bolla dell'intelligenza artificiale, bolla gonfiata dal debito, valutazioni mai viste così alte. Una manciata di aziende, quasi tutte legate all'AI, tira su da sola interi indici, e ogni settimana qualcuno torna a dire che questa volta è diverso e che i prossimi 10 anni saranno un disastro.
E se avessero ragione? Se investissi oggi i tuoi risparmi e tra 10 anni riaprissi l'app per trovare esattamente lo stesso numero di partenza? Un decennio di versamenti, di pazienza, e il conto fermo lì dove l'avevi lasciato. Quello che sulla carta è l'incubo di ogni investitore ha un nome preciso, si chiama decennio perduto.
Nella storia del mercato americano un decennio del genere è arrivato 2 volte in quasi 100 anni. La cosa però interessante è che lo stesso identico decennio piatto, per 2 persone diverse, può essere un disastro totale o quasi un regalo.
Facciamo l'esempio più banale del mondo. Metti 10.000 € sul mercato, passano 10 anni e alla fine ne ritrovi ancora 10.000, o anche meno. Quello è un decennio perduto, il numero secco sul conto non si è mosso. Per adesso ragioniamo sul valore nominale, cioè sulla cifra pura e semplice, senza tirare in ballo l'inflazione, su cui torniamo tra poco perché conta.
Prendiamo l'S&P 500, che è poi il mercato a cui tutti pensano quando si parla di decennio perduto, e andiamo a vedere quante volte è successo davvero. Uno studio di Winthrop Wealth ha spacchettato quasi 100 anni di storia, dal 1928 a oggi, in tutti i possibili periodi di 10 anni. Il risultato è che solo in 7 casi su 100 la finestra si è chiusa in perdita. Il decennio perduto esiste davvero, però resta l'eccezione.
Guardando invece i decenni interi, in quasi un secolo il mercato americano ha chiuso 10 anni in perdita soltanto 2 volte. La prima sono gli anni Trenta, quelli della Grande Depressione. La seconda è molto più vicina a noi e va dalla fine del 1999 alla fine del 2009. Chi aveva messo un dollaro sul mercato americano all'inizio del 2000, 10 anni dopo se ne ritrovava 91 centesimi. Un decennio intero per andare, di fatto, indietro. In mezzo c'era finito di tutto, lo scoppio della bolla di internet, l'11 settembre e poi la crisi del 2008.
Questo è il famoso decennio perduto, quello a cui si fa sempre riferimento. Nel 93 % delle finestre di 10 anni, però, il mercato americano ha chiuso in positivo.
Resta l'inflazione, che finora abbiamo lasciato fuori. Se invece di contare la cifra secca ci chiediamo quanto potere d'acquisto avevi davvero alla fine, le finestre fiacche diventano qualcuna in più, perché un conto fermo per 10 anni mentre intorno tutto rincara ti ha già fatto perdere qualcosa. È un tema da tenere a mente e cambia i numeri, ma non la sostanza, e cioè che i decenni perduti restano l'eccezione.
Non perderti nulla
I migliori consigli e trucchi per investire con gli ETF nella newsletter gratuita.
Perché le previsioni delle banche lasciano il tempo che trovano
Il motivo per cui oggi se ne riparla tanto è che a tirare fuori lo spauracchio del decennio perduto sono anche le grandi banche d'investimento. Ogni anno queste case pubblicano le loro stime su quanto renderà il mercato nei 10 anni successivi, e qualche tempo fa Goldman Sachs ne ha pubblicata una che ha fatto parecchio rumore.
Nell'ottobre del 2024 il loro team stimava che l'S&P 500 avrebbe reso circa il 3 % all'anno per il decennio successivo. Per capirci, nei 10 anni precedenti lo stesso mercato aveva reso intorno al 13 % all'anno. Le ragioni erano esattamente quelle di cui si parla oggi, valutazioni altissime e un indice troppo concentrato su pochissime aziende. Sembrava la conferma di tutte le paure.
Un anno dopo, a novembre del 2025, la stessa Goldman Sachs ha rifatto i conti. La nuova stima per il decennio era il 6,5 % all'anno. Più del doppio, in 12 mesi.
Goldman Sachs di ottimi analisti è piena, e proprio per questo il caso è la dimostrazione più chiara di quanto sia difficile fare stime sensate sul mercato. Se la casa d'investimento più famosa del mondo, con tutti i suoi modelli, in un solo anno cambia la sua previsione a 10 anni di più del doppio, forse il messaggio è che quelle previsioni a 10 anni semplicemente non si possono fare.
Il motivo è abbastanza logico.
Queste stime sono state sbagliate anche in passato, ed è per questo che vengono riviste di continuo. Se azzeccarle fosse facile, non le ritoccherebbero ogni 12 mesi.
Anche quando ci prendono, ti danno una media. Dentro una media a 10 anni ci stanno crolli, rimbalzi, anni da incorniciare e anni da dimenticare, ed è lì dentro che si decide il tuo risultato.
Quelle previsioni non sanno niente di te, e soprattutto non sanno in che fase della tua vita da investitore ti trovi.
Un decennio perduto, ma per chi?
Facciamo pure finta che sia tutto vero e che i prossimi 10 anni siano davvero un decennio perduto, uno di quei 7 casi su 100 che vanno male. Perso per chi, però?
Quanto pesa un decennio piatto dipende in modo enorme da cosa ci stai facendo dentro, in quei 10 anni. Per capirlo prendiamo proprio il decennio perduto vero, quello dal 2000 al 2009, e facciamoci vivere dentro 2 persone. Stessa borsa, stessi identici 10 anni da incubo sulla carta, 2 situazioni diverse.
I rendimenti passati non garantiscono quelli futuri, e quella che segue è una ricostruzione storica, non una previsione.
Davide, che sta ancora accumulando
Davide ha poco più di 30 anni nel 2000, un lavoro, e ogni mese mette da parte 100 € che investe sul mercato, qualunque cosa succeda. È in piena fase di accumulo, e comincia il suo piano proprio all'inizio del decennio peggiore.
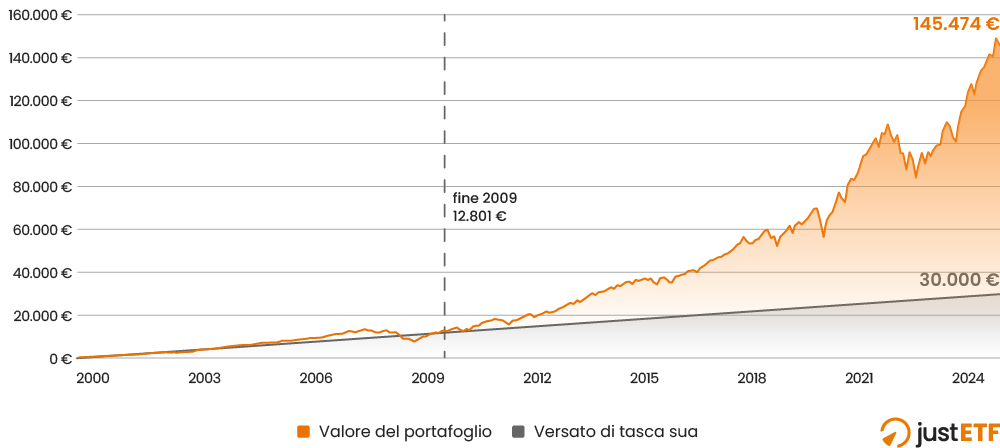
Per uno come lui un mercato a terra è una buona notizia, perché ogni mese quei 100 € comprano più quote, a prezzi più bassi. Alla fine dei 10 anni il mercato ha perso circa l'1 % all'anno, mentre Davide, a fine 2009, sui 12.000 € versati se ne ritrova quasi 13.000. È già in positivo mentre il mercato è ancora in rosso, solo perché ha comprato quando "costava poco".
Il piano di Davide dal 2000 al 2009
Fonte: elaborazione justETF. Versamento di 100 € al mese sull'S&P 500, gennaio 2000 – dicembre 2009.
Il bello arriva dopo. Quando dal 2009 in poi il mercato riparte, tutte quelle quote comprate a poco decollano insieme. Davide tiene duro e continua a versare i suoi 100 € al mese, e arrivato a fine 2024 di tasca sua ne ha messi 30.000, mentre sul conto se ne ritrova 145.000. Per lui quel decennio perduto è stato un decennio di saldi.
Franca, che sta prelevando
Franca ha davanti la stessa borsa e lo stesso identico decennio, ma ha appena smesso di lavorare. Ha messo da parte 300.000 € e da quel capitale deve tirare fuori i soldi per viverci, quindi preleva 1.000 € al mese, cioè il 4 % del capitale ogni anno, la soglia che i manuali indicano come prelievo sostenibile. È in fase di prelievo.
Per lei quel decennio è tutta un'altra storia. Ogni volta che il mercato è giù ed è costretta a vendere una parte per vivere, sta vendendo a prezzi bassi nel momento peggiore, e i soldi che tira fuori oggi non ci saranno più quando il mercato tornerà a salire.
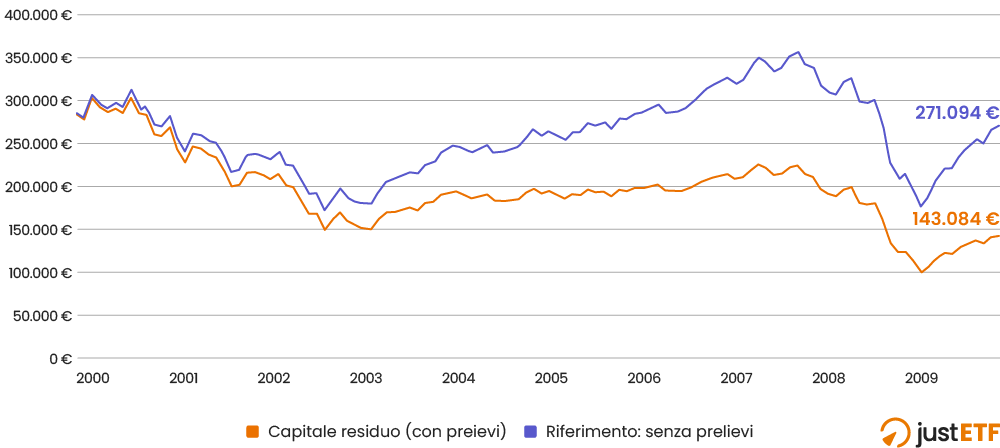
In 10 anni Franca ha prelevato 120.000 € per viverci, e verrebbe automatico pensare che a fine 2009 le resti la differenza. Sul conto invece se ne ritrova soltanto 143.000. Da 300.000 € a 143.000 €, più che dimezzati.
Il capitale di Franca dal 2000 al 2009
Fonte: elaborazione justETF Research. Capitale iniziale di 300.000 € sull'S&P 500 con prelievo di 1.000 € al mese, gennaio 2000 – dicembre 2009.
Per capire quanto pesa prelevare nel momento sbagliato facciamo una prova. Se Franca quei 300.000 € li avesse semplicemente lasciati lì senza toccarli, con lo stesso identico mercato a fine 2009 ne avrebbe avuti circa 270.000 €. A bruciare il resto è stato l'aver dovuto vendere proprio mentre la borsa era a terra, molto più del decennio in sé.
Davide e Franca a confronto sullo stesso decennio
Davide (accumulo)
Franca (prelievo)
Situazione nel 2000
poco più di 30 anni, parte da zero
in pensione, 300.000 € da parte
Movimenti mensili
versa 100 €
preleva 1.000 €
Totale in 10 anni
12.000 € versati
120.000 € prelevati
Valore a fine 2009
quasi 13.000 €
143.000 €
Effetto del decennio piatto
compra a prezzi bassi
vende a prezzi bassi
Fonte: elaborazione justETF Research. Simulazioni sull'S&P 500, gennaio 2000 – dicembre 2009.
Stesso mercato, stesso decennio da incubo, 2 persone che ne escono in modo opposto. Il decennio perduto esiste, questo è vero, ma quello che impatta davvero su di te come investitore è la combinazione fra il mercato e la fase in cui lo attraversi.
Cosa puoi farci
Se sei nella situazione di Davide, cioè stai ancora accumulando, un decennio fiacco proprio all'inizio è addirittura una buona notizia. Anche per questo, soprattutto per chi comincia adesso e non ha un grande capitale da parte, un piano di accumulo può essere un'ottima soluzione, perché mette il pilota automatico e toglie di mezzo la tentazione di fermarti nel momento sbagliato, che poi è quasi sempre quello giusto per comprare. Su una somma unica già disponibile il discorso cambia, perché storicamente investirla tutta subito ha reso di più.
Se invece sei più vicino alla situazione di Franca e ai soldi devi attingere fra pochi anni, il ragionamento è diverso. La parte di capitale che ti serve a breve, dal nostro punto di vista, non dovrebbe essere tutta esposta alle azioni, e per quella parte esistono strumenti più stabili come gli ETF obbligazionari o il mercato monetario.
Trasversale a tutto c'è poi la diversificazione. Qui abbiamo usato il mercato americano perché è quello del mito del decennio perduto, ma un portafoglio non deve per forza essere un solo Paese. Diversificare non cancella il rischio di un decennio storto, però può ridurne la probabilità e la durata.
Il punto di partenza, in entrambi i casi, è sapere com'è fatto davvero il tuo portafoglio oggi, quanto pesa la parte azionaria e quanto quella difensiva. È il lavoro del portfolio tool di justETF, che dai tuoi ETF ricostruisce l'allocazione reale e ti dice quanto ti sei allontanato dalla divisione che avevi in mente.
Suggerimento justETF: se devi ancora scegliere gli strumenti, nella ricerca ETF di justETF puoi filtrare tutti gli ETF per asset class, indice e costi, e confrontarli fianco a fianco.
In sintesi
Un decennio perduto può arrivare davvero, è già successo 2 volte in quasi 100 anni e nessuno può escludere che riaccada. Quello che sposta il tuo risultato, però, è la fase della tua vita da investitore in cui lo attraversi. Chi accumula compra a saldo, chi preleva vende nel momento peggiore, e sulla seconda cosa si può intervenire molto prima che il decennio arrivi.
E questo dipende da te, da dove sei nel tuo percorso e da come hai costruito il tuo portafoglio, molto più che da qualsiasi previsione di qualsiasi banca.
Fonti
Winthrop Wealth, How has the S&P 500 historically performed over 10-year periods?
Goldman Sachs Research, previsioni sul rendimento a 10 anni dell'S&P 500 (ottobre 2024 e novembre 2025)
Simulazioni su serie storiche S&P 500, elaborazione justETF
Ci segui già su YouTube?
Approfondimenti sugli ETF, interviste e tanto altro. Ti accompagniamo nel mondo degli ETF con tanti nuovi video.
 29/09/26