Altersvorsorgedepot: Staatlich gefördert mit ETFs vorsorgen
Alles, was du zum neuen Altersvorsorgedepot wissen musst.
Das Altersvorsorgedepot im Check
Die Reform der privaten Altersvorsorge ist ein echter Meilenstein. Erstmals können Sparer staatlich gefördert und steuerbegünstigt direkt in ETFs investieren – ganz ohne teure Versicherungsmäntel oder starre Beitragsgarantien. Das Altersvorsorgedepot (AVD) verbindet die Renditechancen der Kapitalmärkte mit direkten Zulagen und Steuervorteilen vom Staat.
Hier bieten wir dir einen kompakten Überblick über alle relevanten Themen rund um das AVD. Nutze diese Seite als Startpunkt und vertiefe dein Wissen in unseren weiterführenden Artikeln, Videos und Rechnern.
Welche Themen interessieren euch zum Altersvorsorgedepot?
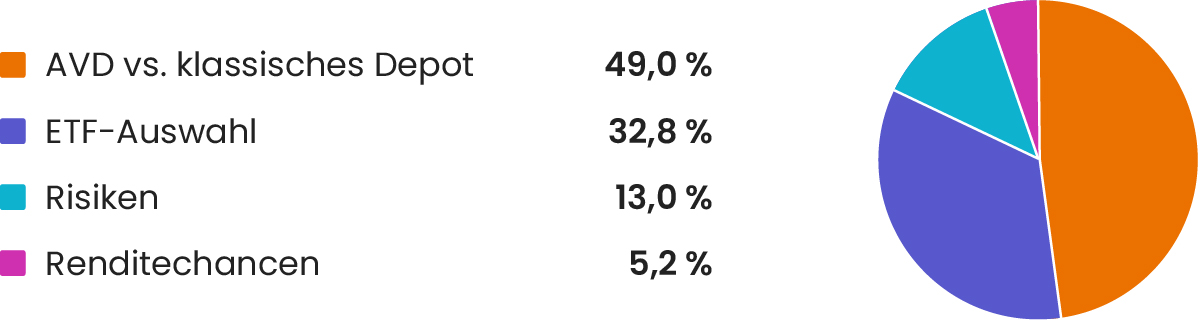
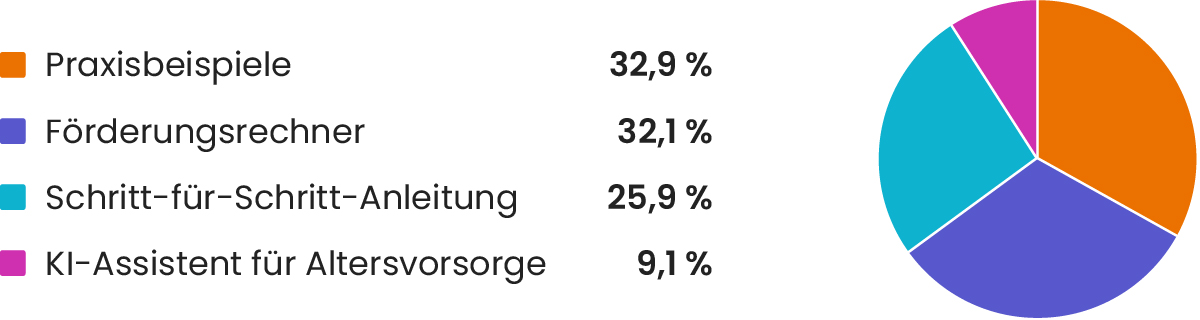
Auf Instagram, YouTube und unserer Website, sowie im persönlichen Gespräch haben wir euch gefragt, was euch beim Altersvorsorgedepot besonders interessiert. Unser Ziel? Inhalte zu schaffen, die eure echten Fragen beantworten. Genau deshalb basieren alle Infos auf dieser Seite auf eurem Feedback. So habt ihr abgestimmt:
1. Wozu möchtest du beim Altersvorsorgedepot mehr erfahren?
2. Was würde dir die Entscheidung für dein Altersvorsorgedepot erleichtern?
Quelle: justETF Community-Umfragen vom 21.08., 28.08. und 01.09.2026 auf Instagram, YouTube und der justETF Website. Stichprobengröße Frage 1 = 912 Stimmen, Frage 2 = 352. Diese Umfrage ist in Partnerschaft mit Xtrackers by DWS entstanden.
News zur Altersvorsorge auf Instagram
Du willst keine News zum Altersvorsorgedepot verpassen? Dann folge dem justETF Instagram-Kanal!
Das neue Altersvorsorgedepot: Die wichtigsten Punkte im Überblick
Grundförderung: 50 Prozent Zulage auf die ersten 360 eingezahlten Euro und 25 Prozent auf die weiteren Einzahlungen von 360,01 Euro bis 1.800 Euro.
Maximalförderung: Wer 1.800 Euro im Jahr einzahlt, erhält 540 Euro vom Staat.
Kinderzulage: Für eingezahlte Beiträge von bis zu 300 Euro im Jahr erhältst du eine Zulage von 100 Prozent (maximal 300 Euro pro Kind). Dadurch profitieren insbesondere Menschen mit geringem Einkommen, da der volle staatliche Zuschuss bereits bei einer Einzahlung von jährlich 300 Euro erreicht wird.
Berufseinsteiger-Bonus: Wer unter 25 ist, erhält einmalig zusätzlich 200 Euro.
Maximalbetrag: Du kannst jährlich bis zu 6.840 Euro in dein Altersvorsorgedepot einzahlen und so von einem entscheidenden Vorteil profitieren: der Steuerstundung. Da in der Ansparphase keine Abgeltungssteuer auf deine Gewinne oder Dividenden anfällt.
Berechtigtenkreis erweitert: Auch Selbstständige profitieren vom neuen AVD.
Grundlagen & Entscheidung: Die Rentenreform verstehen
Die Bundesregierung modernisiert mit der aktuellen Rentenreform die private Vorsorge grundlegend. Das neue AVD verzichtet dabei auf den starren Beitragsgarantie-Zwang klassischer Riester-Verträge. Dadurch können deine Sparraten während der Ansparphase zu 100 % am Aktienmarkt arbeiten. Wer die Gesetzgebung versteht, kann fundierte Entscheidungen für seinen Vermögensaufbau treffen.
Förderung & Rechner: Zulagen nutzen und Vorteil berechnen
Das AVD belohnt deine Eigenvorsorge gleich dreifach: Über direkte staatliche Zulagen (wie Grund- und Kinderzulagen), die steuerliche Absetzbarkeit deiner Einzahlungen über die Steuererklärung sowie eine komplett steuerfreie Ansparphase. Weder Vorabpauschale noch Abgeltungsteuer mindern deinen Zinseszins auf Dividenden oder Realisierungen. Erst bei der Auszahlung im Ruhestand greift die nachgelagerte Besteuerung mit deinem dann meist niedrigeren persönlichen Steuersatz.
Praxis & Umsetzung: Broker, ETFs, Produkte und Strategien nach Alter
Bei der Umsetzung wählst du zwischen einem freien AVD, standardisierten Anlagelösungen (staatlich oder vom Anbieter) oder Produkten mit Beitragsgarantien. Entscheide dich für einen kostengünstigen Broker und eine zu dir passende Welt-ETF-Struktur. Da sich dein Risikoprofil im Laufe des Lebens verändert, sollte auch deine Anlagestrategie mitwachsen.
Ruhestand & Auszahlung: Flexibles Entsparen im AVD
Die Auszahlungsphase im AVD bietet maximale Flexibilität ohne den Zwang zur Verrentung. Wenn du mit 67 Jahren in den Ruhestand gehst, teilst du dein Depotvermögen über langlaufende Auszahlungspläne (bis mindestens 85 Jahre) auf – flexibel anpassbar und auf Wunsch auch schon vor dem regulären Rentenalter nutzbar. Dein im Depot verbleibendes Kapital arbeitet am Aktienmarkt weiter, während die Auszahlungen schrittweise der nachgelagerten Besteuerung unterliegen.
Häufig gestellte Fragen (FAQs)
Was ist ein Altersvorsorgedepot?
Mit dem AVD lässt sich staatlich gefördert am Kapitalmarkt für den Ruhestand investieren. Es löst zum 1. Januar 2027 die Riester-Rente im Neugeschäft ab. Beim AVD wird grundsätzlich auf Garantien verzichtet, um die Anlage in renditeorientierte Produkte wie ETFs zu ermöglichen. Anbieter müssen neben frei wählbaren Depots ein kostengünstiges Standarddepot für Anleger bereitstellen, die keine eigenen Anlageentscheidungen treffen wollen. Wer dennoch Sicherheitsnetze wünscht, kann alternativ auf Garantieprodukte mit 80 % oder 100 % Kapitalgarantie zurückgreifen.
Wer kann ein Altersvorsorgedepot eröffnen?
Der förderberechtigte Personenkreis ist breit und wurde mit der Altervorsorgereform erweitert. Neben rentenversicherungspflichtigen Arbeitnehmern, Auszubildenden, Beamten, Richtern und Soldaten können jetzt auch Selbstständige die staatlichen Zulagen und Steuervorteile in Anspruch nehmen, sofern sie unbeschränkt steuerpflichtig sind und das 67. Lebensjahr noch nicht vollendet haben. Ebenso sind nicht erwerbstätige Ehe- und Lebenspartner über die mittelbare Berechtigung förderfähig. Um die ungekürzten Zulagen zu erhalten, gilt für alle Förderberechtigten ein gesetzlicher Mindesteigenbeitrag von 120 Euro pro Jahr.
Welche ETFs sind im Altersvorsorgedepot erlaubt?
Ein AVD darf ETFs enthalten, die höchstens in die Risikoklasse 5 eingestuft sind. Die Einstufung richtet sich nach dem Summary Risk Indicator (SRI) und lässt sich im Factsheet bzw. Basisinformationsblatt (KID) ablesen. ETFs, die einen breit gestreuten Index wie den MSCI World oder FTSE All-World nachbilden, sind gemäß ihrer Einstufung in der Regel für das Altersvorsorgedepot zugelassen.
Lohnt sich das Altersvorsorgedepot für Familien?
Für Familien kann sich das Altersvorsorgedepot besonders lohnen, da sie von der Kinderzulage profitieren. Der Staat gewährt einen Zuschuss von 100 % auf eigene Sparbeiträge, gedeckelt auf bis zu 300 Euro pro kindergeldberechtigtem Kind und Jahr. Eine Familie, die 25 Euro monatlich (300 Euro p. a.) für ein Kind anspart, verdoppelt diesen Betrag durch die volle Zulage. Eine Begrenzung bei der Kinderanzahl gibt es nicht.
Lohnt es sich für Selbstständige?
Mit der Erweiterung der staatlichen Förderung auf Gewerbetreibende und Freiberufler ist das Altersvorsorgedepot grundsätzlich auch für Selbstständige geeignet. Neben den Zulagen profitieren sie vom Sonderausgabenabzug: Beiträge (inklusive Zulagen) können bis zu einer Höhe von 1.800 Euro pro Jahr steuerlich geltend gemacht werden, was bei entsprechendem Einkommensteuersatz zu spürbaren Erstattungen führt. Inwieweit sich das Altersvorsorgedepot als Baustein der gesamten Finanzplanung für den Ruhestand lohnt, hängt von der individuellen Situation ab.
Komme ich vorzeitig an mein Geld?
Die geförderte Anlage ist grundsätzlich für die Altersvorsorge vorgesehen. Vorher auf das Kapital zuzugreifen, ist dennoch möglich. Wer das Geld für den Kauf oder altersgerechten Umbau einer selbst genutzten Wohnung verwendet, behält die Fördervorteile. Wer es hingegen für andere private Zwecke nutzt, muss die erhaltenen Zulagen und Steuervorteile zurückzahlen.
Ist das Altersvorsorgedepot vererbbar?
Das Vermögen aus einem Altersvorsorgedepot ist vererbbar. Die Förderung ist in dem Fall allerdings zurückzuzahlen. Stirbt ein Ehepartner, kann das Vermögen ohne Abzüge auf ein Altersvorsordedepot des Überlebenden übertragen werden.
Ist ein Altersvorsorgedepot oder ein klassisches Depot besser?
Eine allgemeingültige Antwort auf diese Frage gibt es nicht. Während die Förderung und die Steuerfreiheit in der Ansparphase Vorteile des Altersvorsorgedepots sind, ist ein klassisches Depot flexibler, da sich jederzeit auf das Vermögen zugreifen lässt.
Kann ich mein bestehendes Depot in ein AVD umwandeln?
Nein, ein bereits bestehendes Standard-ETF-Depot lässt sich nicht direkt in ein AVD umwandeln. Das AVD ist ein eigenständiges, vom Gesetzgeber zertifiziertes Sonderdepot mit spezieller steuerlicher Erfassung. Du kannst jedoch für künftige Sparraten ein neues AVD eröffnen und dein freies Depot parallel weiterführen.
Was passiert mit den Dividenden und Ausschüttungen?
Sämtliche Dividenden, Zinsen und Kursgewinne verbleiben in der Ansparphase vollkommen steuerfrei im AVD. Es fällt weder Abgeltungsteuer noch die Vorabpauschale an. Automatisch oder manuell reinvestierte Erträge entfalten somit den vollen Zinseszinseffekt.
Wie wird das AVD im Alter ausgezahlt?
Die Auszahlung erfolgt flexibel ab Vollendung des 62. Lebensjahres. Du kannst dein Kapital über einen Auszahlplan (z. B. bis zum 85. Lebensjahr) regelmäßig auszahlen lassen oder auch Teilbeträge auf einmal entnehmen. Alle Auszahlungen unterliegen der nachgelagerten Besteuerung und werden zum Zeitpunkt des Zuflusses als Einkommen versteuert.