7. Oktober 2026 | von justETF in Partnerschaft mit Xtrackers
Warum eine passende Lösung für viele Anleger nicht im Entweder-oder, sondern in der Kombination beider Depots liegen kann | Werbeanzeige, sponsored von DWS
Stell dir vor, der Staat kann deine Altersvorsorge mit zusätzlichen Zulagen unterstützen und du nutzt diese Möglichkeit nicht. Genau deshalb lohnt sich ein Blick auf die Chancen, die das neue Altersvorsorgedepot bietet. Denn die private Altersvorsorge wird derzeit grundlegend reformiert und soll künftig einfacher, flexibler und stärker auf langfristigen Vermögensaufbau ausgerichtet sein.
„Die Rentenreform wird die Welt des Anlegens in Deutschland verändern und den Wandel von klassischen Anlagen hin zum Vermögensaufbau über die Kapitalmärkte beschleunigen."
- Björn Deyer, Leiter Altersvorsorge bei der DWS
Mit dem geplanten Altersvorsorgedepot entsteht die Möglichkeit, staatlich gefördert und über ETFs an den Chancen der Kapitalmärkte für die Altersvorsorge teilzuhaben. Gleichzeitig schätzen viele die Freiheit und Flexibilität des klassischen Depots. Müssen wir uns also entscheiden und zukünftig Flexibilität für staatliche Zuschüsse opfern? Wir haben das mit dem justETF Altersvorsorgedepot-Rechner1 nachgerechnet. Entdecke in diesem Artikel, mit welcher Strategie du das Maximum aus deinem Geld herausholst und wie du die beiden Depots geschickt kombinierst.
Unterschiede, Vor- und Nachteile
Beim klassischen Depot behältst du jederzeit die Kontrolle. Wenn du Geld für einen Urlaub, ein neues Auto oder eine berufliche Auszeit benötigst, kannst du ETF-Anteile flexibel verkaufen.
Beim Altersvorsorgedepot ist das Kapital grundsätzlich für die Altersvorsorge vorgesehen und bis zum Renteneintritt gebunden. Eine vorzeitige Entnahme ist zwar rechtlich möglich, könnte aber eine sogenannte „schädliche Verwendung“ darstellen. Das bedeutet: In diesem Fall sind die auf den schädlich verwendeten, geförderten Teil entfallenden Zulagen und gegebenenfalls gesondert festgestellten Steuerermäßigungen zurückzuzahlen. Daneben bestehen gesetzlich geregelte förderunschädliche Ausnahmen, beispielsweise im Rahmen der Eigenheimrenten-Förderung. Das Altersvorsorgedepot eignet sich daher ausschließlich für Geld, das definitiv für den Ruhestand vorgesehen ist.
Die folgende Tabelle fasst Vor- und Nachteile der beiden Depots zusammen:
Kriterium
Altersvorsorgedepot
klassisches Depot
Staatliche Förderung
Zulagen & Steuerabzug über Sonderausgaben
Keine (nur Sparer-Pauschbetrag)
Ansparphase (Steuern)
Steuerfrei (Keine Vorabpauschale, keine Abgeltungsteuer)
Vorabpauschale & Abgeltungsteuer bei Rebalancing/Verkäufen
Auszahlphase (Steuern)
Nachgelagerte Besteuerung der Leistungen aus geförderten Beiträgen mit dem persönlichen Steuersatz; Leistungen aus nicht geförderten Beiträgen werden gesondert behandelt
Abgeltungsteuer auf Kursgewinne & Teilfreistellung (z. B. 30 % bei Aktien-ETFs)
Verfügbarkeit
Grundsätzlich für die Altersvorsorge zweckgebunden bis zum Renteneintritt. Gesetzliche Ausnahmen möglich.
Jederzeit uneingeschränkt verfügbar
Insolvenz- & Pfändungsschutz
Soweit steuerlich gefördert, grundsätzlich geschützt; ungeförderte Teile sind nicht in gleicher Weise privilegiert
Zählt zum regulären Vermögen
Die dargestellten Inhalte basieren auf dem vom Deutschen Bundestag am 27. März 2026 beschlossenen Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge. Rechtliche Grundlage: Bundesgesetzblatt 2026 I Nr. 1562
Die Gegenüberstellung zeigt: Beide Depotarten haben ihre Stärken. Während das Altersvorsorgedepot mit staatlicher Förderung und steuerlichen Vorteilen punktet, überzeugt das klassische Depot durch seine hohe Flexibilität. Welcher Weg der geeignete ist, hängt deshalb weniger von der Frage „entweder oder“ ab, sondern vielmehr von deinen persönlichen Zielen und deiner Lebenssituation.
„ETFs ermöglichen es, breit gestreut und vergleichsweise einfach an den Chancen der globalen Kapitalmärkte teilzuhaben. Dabei erfüllen Altersvorsorgedepot und klassisches Depot unterschiedliche Funktionen: Das eine kann staatliche Förderung und steuerliche Vorteile – in Abhängigkeit von den individuellen Umständen – bieten, das andere überzeugt durch Flexibilität und freie Verfügbarkeit. Im Zusammenspiel können beide Depotarten einen wichtigen Beitrag zu einer langfristig ausgerichteten Vermögens- und Altersvorsorgestrategie leisten."
- Ferat Öztürk, Head of Xtrackers Digital Distribution EMEA bei der DWS
Genau dieser Gedanke steht im Mittelpunkt der folgenden Modellrechnungen. Denn zwischen einem reinen Altersvorsorgedepot und einem ausschließlich klassischen Depot gibt es zahlreiche Abstufungen.
Die Annahmen: So haben wir die 4 Strategien durchgerechnet
So viel zur Theorie. Aber wie viel Euro macht der Unterschied zwischen Flexibilität und staatlicher Förderung am Ende tatsächlich auf deinem Konto aus?
Um das herauszufinden, schauen wir uns die Praxis an. Die entscheidenden Fragen lauten dabei: Wie sieht die besser geeignete Strategie für deine persönliche Lebensphase aus? Suchst du die größtmögliche finanzielle Freiheit vor dem Ruhestand, möchtest du möglichst viele staatliche Zulagen erhalten oder liegt die Wahrheit für dich genau in der Mitte?
Damit die Unterschiede vergleichbar werden, treffen wir für alle vier Rechnungen die folgenden Annahmen. Es handelt sich dabei um Modellrechnungen. Insbesondere die angenommene Rendite von 7,5 % pro Jahr dient lediglich der Veranschaulichung und kann aufgrund der tatsächlichen Marktentwicklung höher oder niedriger ausfallen.
Hinweis zum Maximalbetrag: In unseren Berechnungen schöpfen wir die höchstmögliche Einzahlungssumme von 570 Euro pro Monat (6.840 Euro im Jahr) zur besseren Vergleichbarkeit vollständig aus. Im justETF Altersvorsorgerechner kannst du jedoch auch geringere Sparraten einstellen und die Auswirkungen auf Förderung und Vermögensaufbau berechnen.
justETF Tipp: Du darfst bis zu zwei Altersvorsorgedepots gleichzeitig führen. Während die staatlichen Zulagen nur einmalig vergeben werden und auch der Sonderausgabenabzug auf maximal 1.800 Euro Eigenbeitrag plus Förderung gedeckelt ist, kannst du auch bei einem zweiten Altersvorsorgedepot in der Ansparphase von den Steuervorteilen profitieren2.
1. Klassisches Depot und Altersvorsorgedepot
Bevor wir über Strategien nachdenken, wie du beide Depots miteinander kombinieren kannst, stellen wir die beiden Grundkonzepte zunächst gegeneinander auf den Prüfstand. In unserem ersten Beispiel vergleichen wir mit unserem Altersvorsorgedepot-Rechner1 die zwei Reinformen – 100 % klassisches Depot und 100 % Altersvorsorgedepot – und schauen uns an, was dich die Freiheit und Flexibilität vor dem Ruhestand tatsächlich kosten würde.
Klassisches Depot: Du behältst die Flexibilität und kannst jederzeit uneingeschränkt über dein Kapital verfügen – etwa für eine Auszeit oder eine größere private Anschaffung –, verzichtest dafür aber auf staatliche Zulagen und die Steuervorteile während der Ansparphase.
Altersvorsorgedepot: Du kannst staatliche Förderungen und den Zinseszinseffekt durch steuerfreies Reinvestieren vollständig für deinen Ruhestand ab 67 Jahren nutzen, bindest dein Geld dafür jedoch strikt an das Erreichen des Rentenalters.
Einzahlungen und Zulagen (100 % Altersvorsorgedepot)
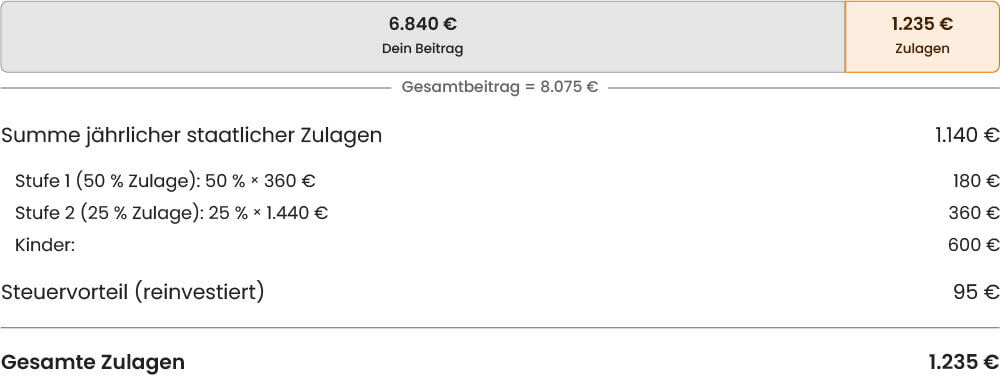
Schauen wir zunächst darauf, wie viele Zulagen du in unserem Beispiel erhältst, wenn deine gesamte Sparrate in das Altersvorsorgedepot fließt. Bei einem monatlichen Eigenbeitrag von 570 Euro (6.840 Euro pro Jahr) fließen durch staatliche Zulagen und Steuereffekte jährlich 1.235 Euro zusätzlich in das Altersvorsorgedepot. Damit erhöht sich das effektiv investierte Jahreskapital auf 8.075 Euro – das entspricht einer Förderquote von rund 18 % auf dein investiertes Kapital. Da die Kinderzulage an den Kindergeldanspruch gekoppelt ist, entfällt dieser Teil der Förderung in unserer Berechnung mit dem 25. Geburtstag der Kinder.
Die darin enthaltenen 95 Euro Steuervorteil holst du dir einfach über deine jährliche Steuererklärung zurück, da du deine Beiträge dort als Sonderausgaben geltend machen kannst.
Quelle: justETF Altersvorsorgedepot-Rechner
Vergleich: Altersvorsorgedepot und klassisches Depot
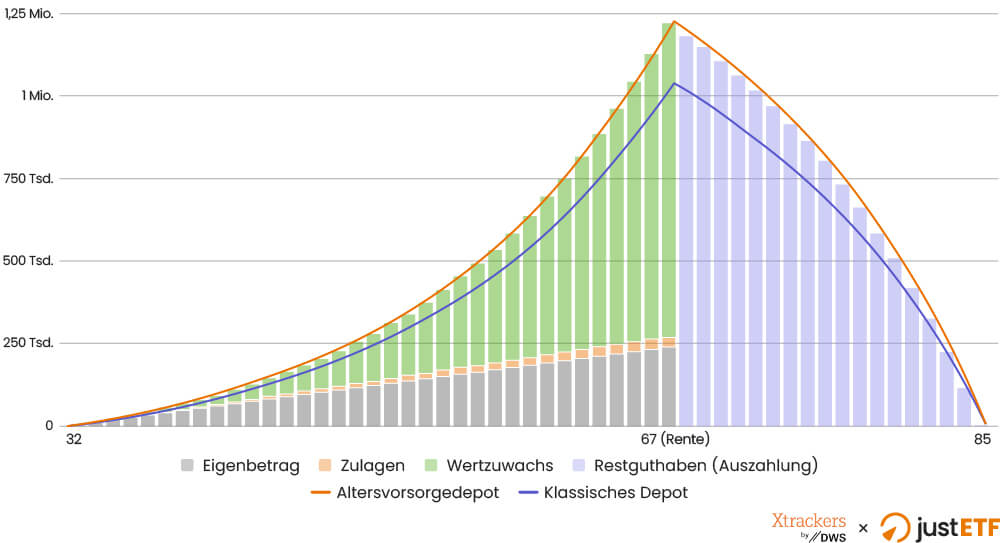
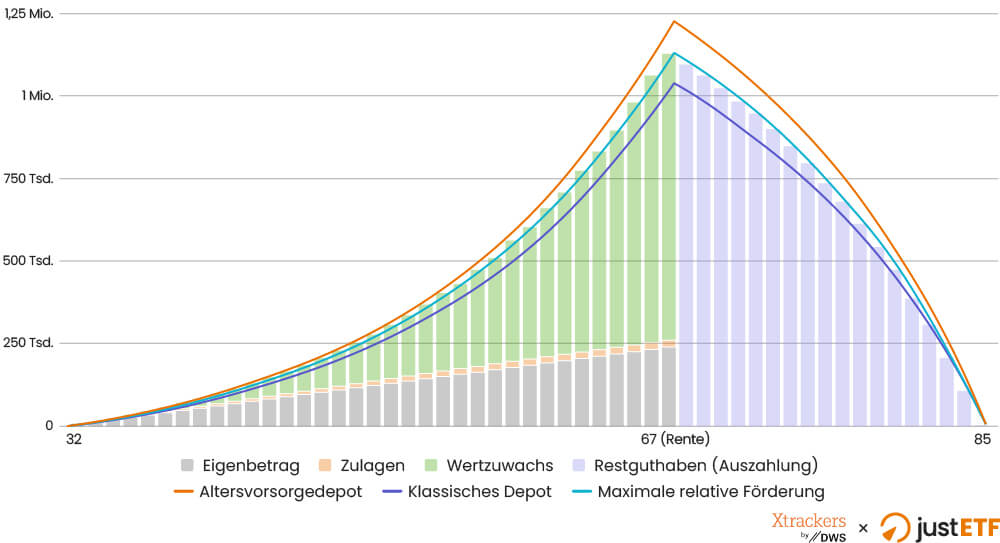
Die Grafik unten simuliert den möglichen Vermögensaufbau ab dem Alter von 32 bis zum Renteneintritt mit 67 Jahren sowie den anschließenden Kapitalverzehr bis zum 85. Lebensjahr für das Altersvorsorge- und das klassische Depot:
Zinseszinseffekt4: Das Altersvorsorgedepot zieht über die 35-jährige Ansparphase kontinuierlich an der Wertentwicklung des klassischen Depots vorbei.
Ertragsstruktur: Der Wertzuwachs macht den Hauptanteil des Vermögens bei Renteneintritt aus. Die staatlichen Zulagen wirken über die Jahrzehnte als zusätzlicher Hebel auf den geleisteten Eigenbeitrag.
Steuerfreie Ansparphase: Da im Altersvorsorgedepot während der Laufzeit keine Vorabpauschale oder Abgeltungsteuer anfällt, kann der gesamte Wertzuwachs ohne steuerliche Abzüge weiterarbeiten.
Quelle: justETF Altersvorsorgedepot-Rechner
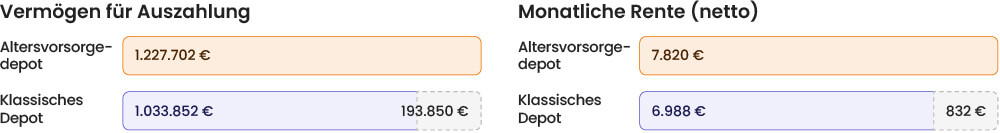
Der direkte Vergleich am Ende der Ansparphase zeigt einen klaren finanziellen Vorsprung zugunsten des Altersvorsorgedepots:
Gesamtes Vermögen (mit 67 Jahren):
Eigenbeitrag in beiden Simulationen: 239.400 Euro
Zulagen im Altersvorsorgedepot: 39.211 Euro
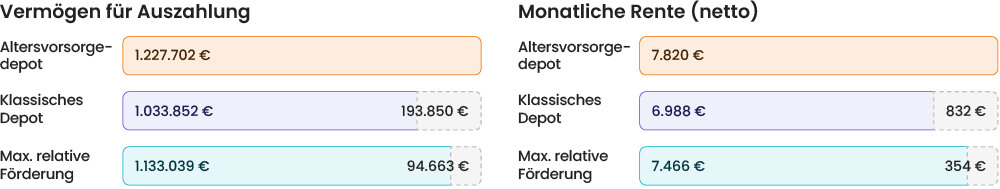
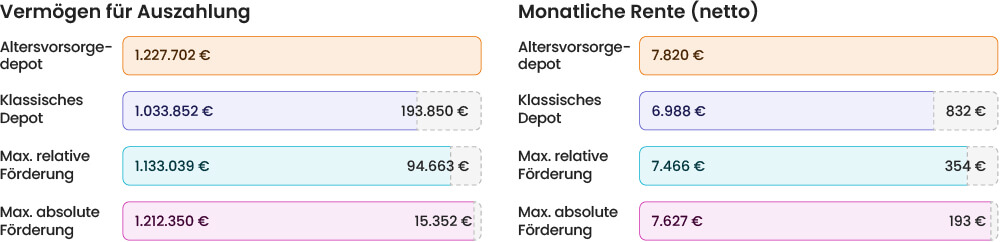
Endvermögen Altersvorsorgedepot: 1.227.702 Euro (Wertzuwachs von 948.108 Euro)5
Endvermögen klassisches Depot: 1.033.852 Euro (Wertzuwachs von 794.414 Euro)5
Differenz:+193.850 Euro mehr Vermögen im Altersvorsorgedepot
Monatliche Netto-Rente (Auszahlungsphase):
Altersvorsorgedepot: 7.820 Euro
Klassisches Depot: 6.988 Euro
Differenz:+832 Euro mehr Netto-Rente pro Monat im Altersvorsorgedepot
Quelle: justETF Altersvorsorgedepot-Rechner
Durch die Kombination aus jährlichen Förderzulagen, reinvestierten Steuervorteilen und dem steuerfreien Zinseszins während der Ansparphase kann das Altersvorsorgedepot ein deutlich höheres Endkapital als das klassische Depot aufbauen.
Diese 194.000 Euro Differenz beim Auszahlungsvermögen bzw. 832 Euro zusätzliche monatliche Rente sind sozusagen der Preis – oder die Opportunitätskosten –, die du zahlst, wenn du dich für das klassische Depot und die damit gewonnene Flexibilität entscheidest.
Das ist ein hoher Preis. Deshalb werfen wir in den folgenden zwei Beispielen einen Blick darauf, wie du beide Depots geschickt miteinander kombinieren kannst. So kannst du von den Vorteilen des Altersvorsorgedepots profitieren, kannst dir den Großteil der staatlichen Förderungen sowie Steuervorteile sichern und gleichzeitig finanzielle Flexibilität behalten.
2. Maximale relative Förderung
Du möchtest dir die staatlichen Zulagen auf keinen Fall entgehen lassen, willst aber dennoch die größtmögliche finanzielle Flexibilität haben? Genau für dieses Ziel könnte dieser Ansatz der optimale Weg sein.
Anstatt das Altersvorsorgedepot bis zum Maximalbetrag zu besparen, zahlst du nur soviel ein, wie nötig ist, um die höchste relative Förderquote auf das eingezahlte Kapital abzugreifen. Den verbleibenden Teil deiner monatlichen Sparrate investierst du weiter in dein klassisches Depot. So kannst du dir mit dem kleinstmöglichen Eigenaufwand möglichst viel an staatlicher Förderung holen und dabei finanziell flexibel bleiben, da der Hauptteil deines Ersparten jederzeit verfügbar bleibt.
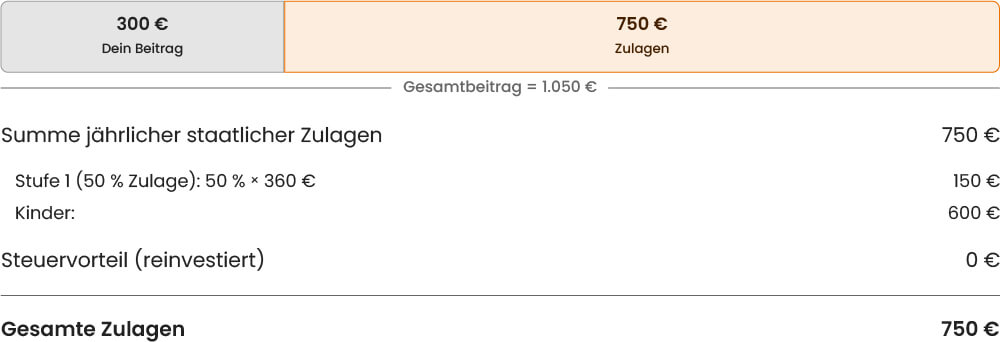
In Zahlen auf unser Beispiel angewendet bedeutet das: Du zahlst lediglich 25 Euro pro Monat (300 Euro im Jahr) in das Altersvorsorgedepot ein.
Warum genau 25 Euro pro Monat?
50 % Grundzulage: Auf die 300 Euro pro Jahr Eigenbeitrag erhältst du die Förderstufe von 50 % (das entspricht 150 Euro Zulagen).
100 % Kinderzulage: Gleichzeitig reicht dieser Betrag aus, um die volle Kinderzulage von 600 Euro pro Jahr (300 Euro pro Kind) komplett freizuschalten6.
Einzahlungen und Zulagen für die maximale relative Förderung
Wer 300 Euro pro Jahr einzahlt, kann je nach persönlicher Situation von staatlichen Zulagen von bis zu 750 Euro jährlich profitieren. Die Förderung erhöht den Betrag, der im Altersvorsorgedepot für den langfristigen Vermögensaufbau zur Verfügung steht.
Quelle: justETF Altersvorsorgedepot-Rechner
Die verbleibenden 545 Euro deiner monatlichen Gesamtsparrate fließen komplett in dein klassisches Depot.
Vergleich: Maximale relative Förderung, Altersvorsorgedepot und klassisches Depot
Sich die maximale relative Förderung zu sichern ist die ideale Wahl, wenn du den größten Hebel im Altersvorsorgedepot auf dein investiertes Kapital haben möchtest, dir aber gleichzeitig auch Handlungsfreiheit für die nächsten Jahre wünschst. Der geförderte Baustein arbeitet mit größter relativer Effizienz im Hintergrund für deinen Ruhestand, während deine Sparrate im klassischen Depot jederzeit verfügbar bleibt.
Der Vermögensverlauf im Vergleich:
Maximale relative Förderung: Übertrifft das klassische Depot beim Endvermögen deutlich. Der geförderte Altersvorsorgedepot-Sockel zieht durch die Zulagen und den steuerfreien Zinseszins kräftig an, während der Hauptteil deiner Sparrate im freien Depot liquide bleibt.
Altersvorsorgedepot: Kann zwar das höchste absolute Endkapital zum Renteneintritt bieten, kann aber auch deine Sparrate für vorzeitige Entnahmen blockieren. Gesetzlich geregelte förderunschädliche Entnahmen bleiben möglich.
Klassisches Depot: Bildet das Schlusslicht beim Endvermögen. Ohne die staatlichen Zulagen und unter dem stetigen Einfluss der Vorabpauschale hinkt die Gesamtrendite der Strategie zur maximalen relativen Förderung hinterher. Gleichzeitig bleibt die Flexibilität erhalten.
Quelle: justETF Altersvorsorgedepot-Rechner
Die Kombination aus maximaler relativer Förderung im Altersvorsorgedepot und übriger Sparrate im klassischen Depot fügt sich als Mittelweg zwischen maximaler Rendite und Flexibilität ein.
Maximale relative Förderung:
Vermögen klassisches Depot: 988.508 Euro
Vermögen Altersvorsorgedepot: 144.531 Euro
Gesamtvermögen maximale relative Förderung: 1.133.039 Euro
Monatliche Netto-Rente: 7.466 Euro (davon 785 Euro aus dem Altersvorsorgedepot und 6.681 Euro aus dem klassischen Depot)3
Vorteil gegenüber klassischen Depot: +99.187 Euro Endvermögen und +478 Euro monatliche Netto-Rente3
Nachteil gegenüber Altersvorsorgedepot: -94.663 Euro Endvermögen und -354 Euro monatliche Netto-Rente
Quelle: justETF Altersvorsorgedepot-Rechner
3. Maximale absolute Förderung
In diesem Modell nutzt du die staatlichen Zulagen für deine Altersvorsorge vollständig aus, behältst dir aber gleichzeitig große finanzielle Handlungsfreiheit für darüber hinausgehende Ersparnisse. Du zahlst exakt so viel in das Altersvorsorgedepot ein, wie nötig ist, um den Betrag für die staatlichen Zulagen komplett abzugreifen. Jeder Euro deiner monatlichen Sparrate, der über diese Grenze hinausgeht, fließt direkt in dein klassisches Depot.
Einzahlungen und Zulagen für die maximale absolute Förderung
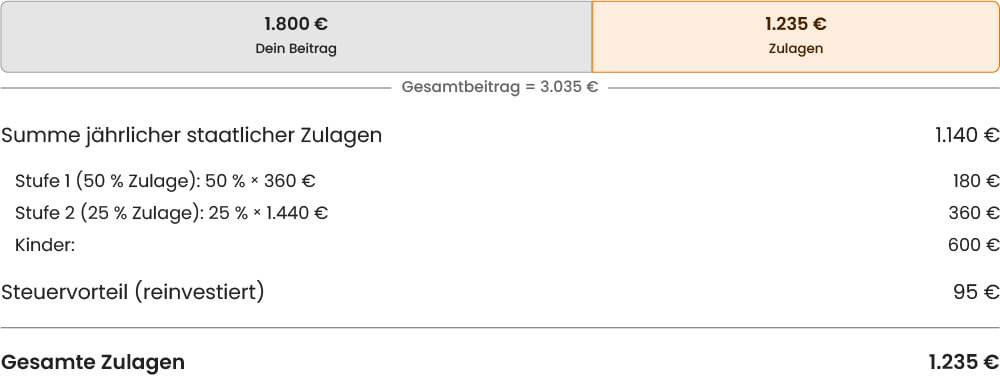
Ein Blick auf die Auswertung im justETF Altersvorsorgedepot-Rechner verdeutlicht die Hebelwirkung der staatlichen Förderung in der Praxis: Wenn du jährlich 1.800 Euro – also 150 Euro im Monat – in dein Altersvorsorgedepot einzahlst, sicherst du dir 1.235 Euro an jährlichen Zulagen. Diese Summe setzt sich zusammen aus 540 Euro Grundzulage für die erste und zweite Förderstufe, 600 Euro Kinderzulage sowie einem reinvestierten Steuervorteil von 95 Euro aus dem Sonderausgabenabzug. Auf diese Weise wächst dein jährlicher Gesamtbeitrag im Altersvorsorgedepot ohne eigenen Mehraufwand direkt auf 3.035 Euro an, was einer beachtlichen staatlichen Förderung von knapp 70 Prozent auf deine eigene Sparleistung entspricht. Die übrigen 420 Euro deiner monatlichen Sparrate fließen direkt in dein klassisches Depot.
Quelle: justETF Altersvorsorgedepot-Rechner
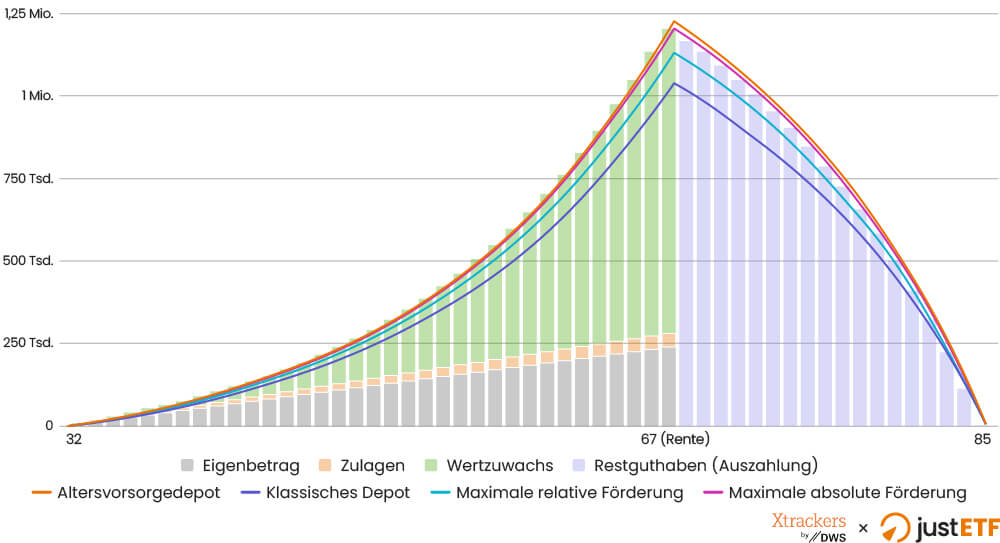
Vergleich: Maximale absolute & relative Förderung, Altersvorsorgedepot und klassisches Depot
Die Strategie der maximalen absoluten Förderung kann eine geeignete Wahl für dich sein, wenn du dir die gesamten staatlichen Zulagen sichern möchtest, gleichzeitig aber möglichst wenig deines Vermögens bis zum Ruhestand sperren willst. Dein geförderter Altersvorsorgedepot-Baustein arbeitet dabei im Hintergrund mit höchster absoluter Effizienz für deine Altersvorsorge, während der überwiegende Teil deiner monatlichen Sparrate im freien Depot jederzeit flexibel und liquide für deine Wünsche vor dem Rentenalter verfügbar bleibt.
So setzt sich der Eigenbeitrag über die 35-jährige Ansparphase zusammen:
Altersvorsorgedepot: 150 Euro × 12 Monate × 35 Jahre = 63.000 Euro
Klassisches Depot: 420 Euro × 12 Monate × 35 Jahre = 176.400 Euro
Hinzu kommen im Modell insgesamt 39.211 Euro an staatlichen Zulagen und reinvestierten Steuervorteilen. Die Höhe verändert sich im Zeitverlauf unter anderem durch das angenommene Ende der Kinderzulagen.
Bei einem Eigenbeitrag von dann 239.400 Euro (aufgeteilt in 63.000 Euro Altersvorsorgedepot und 176.400 klassisches Depot) und insgesamt 39.211 Euro an staatlichen Zulagen über die gesamte Ansparphase bis zum Renteneintritt mit 67 Jahren führt das Zusammenspiel der beiden Depots zu einer klaren Hierarchie beim Vermögensaufbau:
Maximale absolute Förderung: Übertrifft das rein klassische Depot sowie die Strategie der maximalen relativen Förderung beim Endvermögen deutlich. Der geförderte Altersvorsorgedepot-Sockel zieht durch die Zulagen und den steuerfreien Zinseszins kräftig an, während der Hauptteil deiner Sparrate im freien Depot uneingeschränkt liquide bleibt.
Altersvorsorgedepot: Bietet rein rechnerisch auch hier das höchste absolute Endkapital zum Renteneintritt, blockiert allerdings deine gesamte Sparrate ausnahmslos für vorzeitige Entnahmen.
Klassisches Depot: Bildet das eindeutige Schlusslicht beim Vermögenszuwachs. Ohne die staatlichen Zulagen und unter dem stetigen Renditeabzug durch die laufende Besteuerung (z. B. Vorabpauschale) hinkt die Gesamtrendite der Strategie der maximalen absoluten Förderung deutlich hinterher.
Mit der Strategie der maximalen relativen Förderung nutzt du somit den optimalen Hebel: Du kannst die staatliche Förderung im Altersvorsorgedepot gezielt abgreifen, kannst dir ein solides Fundament für das Alter aufbauen und über dein klassisches Depot stets die Kontrolle über große Teile deines Vermögens behalten.
Quelle: justETF Altersvorsorgedepot-Rechner
Maximale absolute Förderung:
Vermögen klassisches Depot: 761.786 Euro
Vermögen Altersvorsorgedepot: 450.564 Euro
Gesamtvermögen maximale absolute Förderung: 1.212.350 Euro
Monatliche Netto-Rente: 7.627 Euro (davon 2.478 Euro aus dem Altersvorsorgedepot und 5.149 Euro aus dem klassischen Depot)3
Vorteil gegenüber klassischem Depot: +178.498 Euro Endvermögen und +639 Euro monatliche Netto-Rente
Vorteil gegenüber maximaler relativer Förderung: +79.311 Euro Endvermögen und +161 Euro monatliche Netto-Rente
Kompromiss zu 100 % Altersvorsorgedepot: Nur -15.352 Euro Vermögen und -193 Euro Rente – im Gegenzug bleibt jeder Euro oberhalb der Fördergrenze im klassischen Depot jederzeit verfügbar
Quelle: justETF Altersvorsorgedepot-Rechner
Dein Weg zum optimalen Depot-Mix
Beim Thema Altersvorsorgedepot gibt es kein starres „Ganz oder gar nicht“. Du musst dich keineswegs exklusiv für ein reines Altersvorsorgedepot oder ein klassisches Depot entscheiden. Genau in der durchdachten Kombination beider Bausteine liegt oft die beste Strategie für deinen langfristigen Vermögensaufbau.
Abgestimmt auf deine persönliche Lebenssituation, dein Einkommen, deinen individuellen Bedarf an Flexibilität und deine individuelle Risikobereitschaft kannst du die optimale Verteilung deiner Sparrate selbst festlegen. So sicherst du dir die staatlichen Zulagen sowie Steuervorteile für den Ruhestand, ohne auf finanzielle Handlungsfreiheit vor dem Rentenalter verzichten zu müssen. Welcher Depot-Mix zu deinen Finanzen und Bedürfnissen passt, kannst du ganz einfach selbst herausfinden. Mit dem justETF-Altersvorsorgedepot-Rechner1 spielst du verschiedene Szenarien durch und findest mit wenigen Klicks die passende Aufteilung für deine Zukunftsplanung.
Quellen
1 justETF Altersvorsorgedepot-Rechner: Berechnungsmethodik für den Vergleich. Online abrufbar unter: justetf.com/de/rechner/altersvorsorgedepot-rechner/2 Bundesgesetzblatt (BGBl.): Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge, verkündet im BGBl. 2026 I Nr. 156. Online abrufbar unter: recht.bund.de/bgbl/1/2026/156/VO.html3 Das Basisszenario von 7,5 % basiert auf der historischen durchschnittlichen Rendite des MSCI World Index (in USD) seit dem Jahr 2000. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Erträge; die tatsächlichen Renditen können über den Zeithorizont von 36 Jahren schwanken. Da der Referenzindex auf USD lautet, kann die endgültige Rendite in Ihrer lokalen Währung aufgrund von Wechselkursschwankungen (Währungsrisiko) abweichen.
4 Der Zinseszinseffekt entsteht, wenn Erträge wieder angelegt werden und selbst neue Erträge erwirtschaften.
5 Angenommen wird eine Rendite von 7,5 % p. a. in 35 Jahren aus dem Basisszenario.
6 Um die volle Kinderzulage von 300 € pro Kind und Jahr zu erhalten, musst du mindestens 300 € pro Jahr (also 25 € pro Monat) einzahlen.
Wichtige Hinweise: Bei diesem Dokument handelt es sich um eine Werbemitteilung. DWS ist der Markenname, unter dem die DWS Group GmbH & Co. KGaA und ihre Tochtergesellschaften ihre Geschäfte betreiben. Die jeweils verantwortlichen rechtlichen Einheiten, die Produkte oder Dienstleistungen der DWS anbieten, werden in den einschlägigen Dokumenten ausgewiesen. DWS International GmbH. Stand: 25.09.2026. CRC 111815
ETF-Wissen direkt in dein Postfach
Mache es wie rund 100.000 weitere ETF-Fans und erhalte in unserem wöchentlichen Newsletter alles, was du für deine Geldanlage mit ETFs wissen musst.
 06.10.26
 06.10.26
 05.10.26
 05.10.26
 05.10.26