Anzeige: Von der Depotwahl bis zum ETF – So kannst du ein Altersvorsorgedepot ab 2027 aufbauen
26. Oktober 2026 | von justETF in Partnerschaft mit Xtrackers
Mit den richtigen Entscheidungen bei ETF-Auswahl, Depotmodell und Anbieter kannst du die Grundlagen für deine langfristige Altersvorsorge legen.
Level: Für alle
Lesedauer: 5 Minuten
Das Altersvorsorgedepot eröffnet neue Möglichkeiten für den Vermögensaufbau. Doch bevor die ersten Beiträge investiert werden, stellen sich wichtige Fragen: Welche Variante des Altersvorsorgedepots passt zu deinen Zielen? Welche Anlagemöglichkeiten stehen zur Auswahl? Und worauf solltest du bei der Wahl des Anbieters achten?
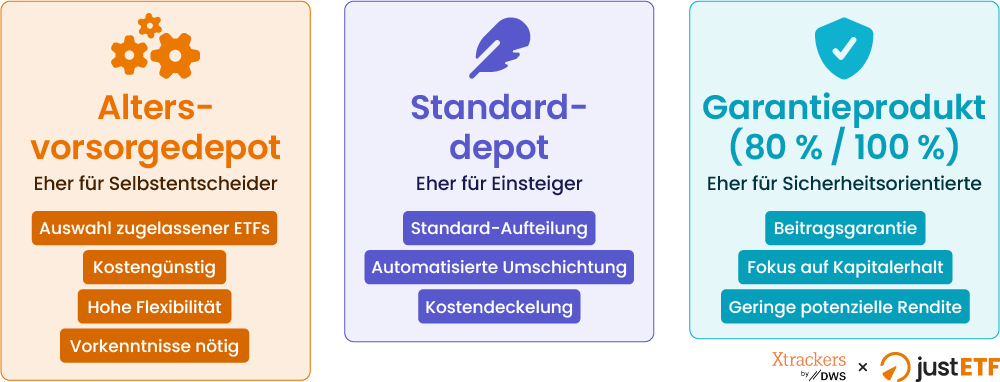
Das Konzept „Altersvorsorgedepot“ bietet verschiedene Möglichkeiten, für den Ruhestand vorzusorgen. Je nachdem, wie stark du dich selbst um die Geldanlage kümmern möchtest, kannst du zwischen unterschiedlichen Depotmodellen wählen. Im Altersvorsorgedepot für Selbstentscheider, auch freies Altersvorsorgedepot genannt, triffst du Anlageentscheidungen selbst innerhalb des zulässigen Produktangebots. Im Standarddepot erfolgt die Geldanlage dagegen weitgehend nach vorgegebenen Regeln. Dabei kannst du zwischen den Standarddepots unterschiedlicher Anbieter wählen und festlegen, wie sich die Aufteilung zwischen Aktien- und Anleihefonds im Zeitverlauf entwickeln soll. Alternativ gilt die gesetzliche Standardvorgabe. Die Wahl des Depotmodells beeinflusst damit, wie viel Gestaltungsfreiheit und Eigenaufwand du bei der Geldanlage übernehmen möchtest.
Altersvorsorgedepot für Selbstentscheider
Hier wird das Vorsorgekapital in Wertpapiere wie ETFs oder klassische Fonds investiert und du kannst darüber unmittelbar an den Renditechancen – aber auch den Risiken – des Kapitalmarkts partizipieren. Dabei kannst du die Anlagestrategie innerhalb der vom Anbieter bereitgestellten und für das Altersvorsorgedepot zugelassenen Produktpalette selbst festlegen. Je nach Anbieter kannst du dabei auch mehrere ETFs oder Fonds kombinieren und deine Anlagestrategie später anpassen. Welche ETFs und Fonds zur Auswahl stehen, hängt vom jeweiligen Anbieter ab. Innerhalb des verfügbaren Angebots kann die Anlagestrategie individuell zusammengestellt und bei Bedarf angepasst werden. Dies erfordert eine eigenständige Auswahl der verfügbaren Anlagebausteine.
Mehr Gestaltungsspielraum bei der Kapitalanlage: Anders als beim Standard-Altersvorsorgedepot ist die Anlagestrategie nicht gesetzlich vorgegeben. Die konkreten Auswahlmöglichkeiten richten sich jedoch nach dem Angebot des jeweiligen Anbieters.
Auswahl aus dem zugelassenen Produktangebot: Anleger können aus den vom Anbieter angebotenen und für das Altersvorsorgedepot zugelassenen ETFs und Fonds wählen und diese gegebenenfalls kombinieren.
Kein gesetzlicher Kostendeckel: Für diese Variante ist kein gesetzlicher Kostendeckel vorgesehen. Die Kosten können sich daher je nach Anbieter und gewählten Anlageprodukten unterscheiden.
Das Standarddepot
Die vereinfachte Form des Altersvorsorgedepot kann insbesondere für Menschen interessant sein, die sich nicht intensiv mit der Auswahl von Geldanlagen beschäftigen möchten. Der Anbieter legt einen sicherheitsorientierten und einen chancenorientierten ETF fest. Außerdem gibt der Anbieter vor, wie das Guthaben zunächst zwischen dem sicherheitsorientierten und dem chancenorientierten Anlagebaustein aufgeteilt wird. Diese Aufteilung kannst du auf Wunsch ändern, eigene Anlageentscheidungen sind jedoch grundsätzlich nicht erforderlich. Gemäß den gesetzlichen Vorgaben ist jeder Anbieter eines Altersvorsorgedepots verpflichtet, seinen Kunden ein solches Standarddepot anzubieten – dies kann entweder in Form eines hauseigenen Produkts oder durch die Kooperation mit einem Partnerunternehmen erfolgen.
Die Anlagestrategie: Als Standard wird in zwei vorgegebene Fonds oder ETFs investiert: einen „sicherheitsorientierten“ Fonds der Risikoklasse 1 oder 2 und einen „chancenorientierten“ Fonds der Risikoklassen 3 bis 5. Diese Aufteilung kannst du ändern, eine eigene Auswahl der ETFs ist jedoch grundsätzlich nicht erforderlich.
Das Lifecycle-Modell: Standardmäßig greift hierbei ein sogenanntes Lifecycle-Modell. Dabei wird das Vermögen nicht dauerhaft in derselben Aufteilung investiert. Stattdessen erfolgt in den Jahren vor Beginn der Auszahlphase eine schrittweise, automatisierte Umschichtung zwischen dem chancenorientierten Aktienanteil und dem sicherheitsorientierten Anleiheanteil. Dadurch sinkt der Anteil des chancenorientierten ETFs mit zunehmender Nähe zum Ruhestand, während der Anteil des sicherheitsorientierten ETFs steigt. Fünf Jahre vor Beginn der Auszahlphase dürfen höchstens 50 % des Vermögens im chancenorientierten ETF angelegt sein, zwei Jahre vor Beginn höchstens 30 %. Ziel dieser schrittweisen Umschichtung ist es, Wertschwankungen des Vermögens kurz vor Beginn der Auszahlphase zu begrenzen.
Der Kostendeckel bei privaten Anbietern: In Summe dürfen die anfallenden Kosten – etwa für Depotführung oder Produktkosten, zusammen auch Effektivkosten genannt – maximal 1 % pro Jahr betragen.
Zusätzlich soll es ein staatliches Standarddepot geben, das als kostengünstige Vergleichsgröße für private Anbieter dienen soll. Die Details des staatlichen Angebots werden noch per Verordnung ausgearbeitet.
Das Garantieprodukt
Für viele Menschen steht bei der Altersvorsorge vor allem eines im Vordergrund: Sicherheit. Produkte mit Teil- oder Vollgarantie können dabei helfen, dass zu Beginn der Auszahlphase mindestens 80 % oder 100 % der eingezahlten Beiträge einschließlich staatlicher Zulagen zur Verfügung stehen. Dafür wird ein größerer Teil des Vermögens in der Regel vorsichtiger angelegt, was häufig mit geringeren Renditechancen verbunden ist. Wie hoch die Garantie ausfällt und wie das Produkt aufgebaut ist, hängt vom jeweiligen Anbieter ab.
Die Beitragsgarantie: Hierbei wird zu Rentenbeginn garantiert, dass entweder 80 % oder 100 % der von dir eingezahlten Beiträge noch vorhanden sind.
Potenzielle Rendite kann deutlich sinken: Um diese Absicherung zu gewährleisten, müssen die Anbieter das angelegte Geld in sehr sicherheitsorientierte Anlagen investieren. Da diese Anlagen oft renditeschwach sind, kann die Renditeerwartung für diese Anlage deutlich sinken. Die Garantie kann die langfristigen Renditechancen begrenzen.
Quelle: justETF, Xtrackers by DWS, Bundesgesetzblatt (BGBl.): Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge
justETF-Tipp: Neben der Gesamtkostenquote (TER) für die laufenden Kosten eines ETFs solltest du auf folgende Depot-Kosten achten:
Verwaltungsgebühren: Fällt eine prozentuale oder fixe Gebühr für die Depotführung des Altersvorsorgedepots an?
Ausführungsgebühren für Sparpläne:ETF-Sparpläne sollten im Idealfall kostenlos auszuführen sein.
Entnahmegebühren: Prüfe vorab, ob in der späteren Auszahlungsphase Kosten für den Entnahmeplan anfallen.
Wie kann ich geeignete ETFs für mein Altersvorsorgedepot finden?
Ziehst du ein Altersvorsorgedepot mit eigener Produktauswahl in Betracht? Dann lohnt sich ein genauer Blick auf die verfügbaren ETFs und Fonds. Die konkrete Auswahl richtet sich sowohl nach den gesetzlichen Vorgaben für das Altersvorsorgedepot als auch nach dem Angebot des jeweiligen Anbieters. Welche Kriterien bei der Auswahl eine Rolle spielen und worauf du dabei achten kannst, zeigen die folgenden Punkte.
Was darf ins Altersvorsorgedepot und was nicht?
Das Altersvorsorgedepot soll langfristigen Vermögensaufbau am Kapitalmarkt ermöglichen. Deshalb sind zahlreiche Fonds- und ETF-Lösungen zugelassen. Bestimmte Anlageformen mit höherem Spekulationscharakter hat der Gesetzgeber dagegen ausgeschlossen.
Erlaubt sind:
ETFs und aktiv gemanagte Fonds (Aktien-, Misch- und Geldmarkt-, Anleihenfonds der Risikoklassen 1 bis 5)
Mischfonds und Dachfonds
ELTIFs (European Long-Term Investment Fund)
Staatsanleihen (Direktanlagen in Staatsanleihen von EU-Mitgliedstaaten)
Nicht erlaubt sind:
Einzelaktien
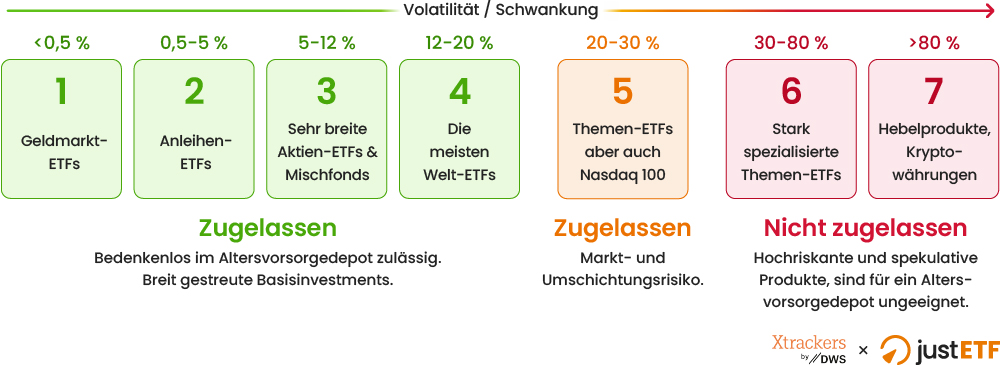
Kryptowährungen, Zertifikate, Derivate und Hebelprodukte
Spekulative ETFs und Fonds (Risikoklassen 6 und 7)
Altersvorsorgedepot: Einordnung ETFs in Risikoklassen
Die Übersicht zeigt, welche Risikoklassen im Altersvorsorgedepot grundsätzlich zulässig sind. Für Anlegerinnen und Anleger ist das relevant, weil nur ETFs und Fonds infrage kommen, die die gesetzlichen Anforderungen erfüllen. Welche Produkte tatsächlich genutzt werden können, hängt zudem vom Angebot des jeweiligen Anbieters ab.
Nach aktuellem Stand werden viele breit gestreute Weltaktien-ETFs, etwa auf den MSCI ACWI, MSCI World oder FTSE All-World, Risikoklassen zugeordnet, die für das Altersvorsorgedepot grundsätzlich infrage kommen können. Die Einstufung erfolgt anhand vorgegebener Kriterien, insbesondere auf Basis der Wertschwankungen eines Produkts. Da sich diese Kennzahlen im Zeitablauf ändern können, ist auch die Risikoeinstufung nicht dauerhaft festgeschrieben. Am Beispiel des MSCI World lässt sich nachvollziehen, wie eine solche Einstufung zustande kommt: Laut aktuellem MSCI-Factsheet lag die Volatilität des Index in den vergangenen fünf Jahren bei rund 15 %. Dieser Wert liegt deutlich unter dem Schwellenwert von 30 %, ab dem eine Zuordnung zu höheren Risikoklassen in Betracht kommen kann.
ETFs einordnen: Merkmale im Überblick
Neben der Anlagestrategie und dem Indexkonzept lassen sich die für ein Altersvorsorgedepot zugelassenen ETFs anhand folgender Kriterien vergleichen:
Breite Diversifikation: Dein Altersvorsorgedepot begleitet dich über Jahrzehnte. Weltweite Aktienindizes wie der MSCI ACWI oder der FTSE All-World bilden mehrere tausend Unternehmen aus verschiedenen Ländern und Branchen ab. Dadurch wird die Anlage auf viele Unternehmen verteilt und die Entwicklung der internationalen Aktienmärkte nachvollzogen.
Kostenstruktur (TER): Bei langfristigen Anlagen über mehrere Jahrzehnte können die laufenden Kosten eines ETFs eine Rolle spielen. Die Gesamtkostenquote (TER) zeigt, welche Kostenjährlich auf Fondsebeneanfallen. Die günstigsten Welt-ETFs gibt es schon ab 0,06 % TER p. a.
Ertragsverwendung: Im Altersvorsorgedepot können sowohl thesaurierende als auch ausschüttende ETFs sinnvoll sein. Ausschüttungen werden dem Verrechnungskonto gutgeschrieben und können ohne steuerliche Nachteile im Rahmen der zugelassenen ETFs flexibel investiert werden. Thesaurierende ETFs übernehmen die Wiederanlage dagegen automatisch.
Breite Diversifikation, niedrige Kosten und ein langer Atem: Diese drei Merkmale gehören zu den wichtigsten Kriterien bei der Auswahl eines Kerninvestments für die Altersvorsorge mit ETFs.
Patrick Diel, Head of Coverage Segment Xtrackers
Mehr Zeit, andere Regeln: Sollte ein Altersvorsorgedepot anders als ein klassisches ETF-Depot aufgebaut sein?
Die lange Anlagedauer kann Einfluss auf die ETF-Auswahl und die Aufteilung des Vermögens haben. Welche Strategie geeignet sein kann, hängt jedoch von den individuellen Zielen und der persönlichen Risikobereitschaft ab. Folgende Besonderheiten solltest du kennen:
Umschichten vor der Rente: Im Rahmen eines Lifecycle-Modells kann die Vermögensaufteilung mit zunehmendem Alter schrittweise angepasst werden. Dabei erhöht sich typischerweise der Anteil defensiver ausgerichteter Anlagen, während der Anteil chancenorientierter Anlagen sinkt. Dies kann das Schwankungsrisiko reduzieren, gleichzeitig können damit auch geringere Renditechancen verbunden sein.
Kein Gold im Altersvorsorgedepot: Direktanlagen in Gold und Gold-ETCs sind im Altersvorsorgedepot nicht zulässig. Wer Gold als Bestandteil seiner Geldanlage berücksichtigen möchte, kann nach ETFs suchen, die neben Aktien und Anleihen auch ein Engagement in Gold vorsehen. Dazu zählen beispielsweise bestimmte Mischfonds und Multi-Asset-ETFs.
Leitplanke Risikoklasse 6: Höhere Schwankungen in Kauf zu nehmen, kann zwar mehr Rendite bringen, hat bei Nischen-Produkten aber Grenzen. Man müsste darauf achten, dass ein gewählter ETF auch in volatilen Phasen nicht in die Risikoklasse 6 abrutscht. Was dann passiert erfährst du hier (Was passiert, wenn mein ETF die zulässige Risikoklasse überschreitet?)
Anbieter vergleichen, in Ruhe entscheiden
Im justETF Altersvorsorgedepot-Vergleich findest du die wichtigsten Anbieter auf einen Blick. Bei der Entscheidung können verschiedene Faktoren eine Rolle spielen. Die folgenden Punkte geben einen Überblick über wichtige Aspekte.
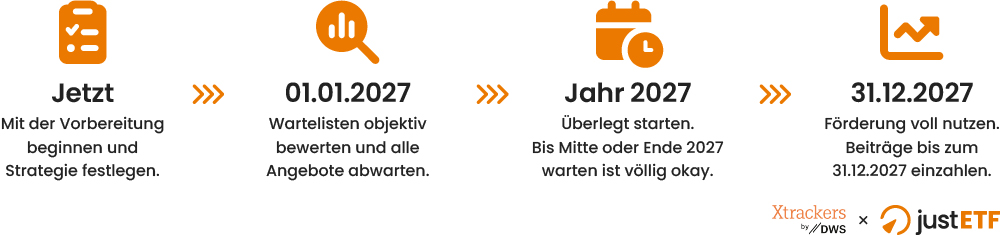
Heute informieren und Anlagestrategie für die Zukunft festlegen
Definiere vorab deine persönliche Anlagephilosophie. Für viele Selbstentscheider, die auf das Standarddepot verzichten, kann sich eine transparente Ein-ETF-Lösung auf einen breit gestreuten weltweiten Aktienindex anbieten. Kläre zudem, ob du im Rahmen der angebotenen ETFs wählen oder ein Standarddepot nutzen möchtest.
Kein Handlungsdruck vor oder zum 1. Januar 2027
Das Altersvorsorgedepot startet offiziell am 1. Januar 2027. Um dir die vollen staatlichen Zulagen und Steuervorteile für das gesamte Jahr 2027 zu sichern, reicht es völlig aus, wenn deine Beitragszahlungen bis zum 31. Dezember 2027 ins Depot eingehen.
Erst vergleichen, dann entscheiden
Eine Registrierung oder Aufnahme in eine Warteliste kann bereits vor dem Marktstart möglich sein. Für einen Vergleich der Angebote können insbesondere die finalen Konditionen, Kosten und Leistungen der einzelnen Anbieter relevant sein. Da voraussichtlich nicht alle Angebote zeitgleich verfügbar sein werden, wird ein vollständiger Marktüberblick erst nach und nach möglich sein.
Quelle: justETF
Wichtig zu wissen: Auch im Altersvorsorgedepot sind Chancen und Risiken untrennbar miteinander verbunden. Die Anlage in ETFs und Fonds eröffnet die Möglichkeit, über viele Jahre am Wachstum der Kapitalmärkte teilzuhaben. Gleichzeitig können die Werte zeitweise deutlich schwanken und zwischenzeitliche Verluste auftreten. Eine breite Diversifikation kann Risiken reduzieren, sie aber nicht ausschließen. Die tatsächliche Wertentwicklung hängt von den gewählten Anlageprodukten, der Anlagestrategie und der zukünftigen Entwicklung der Kapitalmärkte ab. Mehr zu ETF-Risiken: Darauf solltest du achten
Häufig gestellte Fragen (FAQs)
Sind Themen-ETFs oder stark tech-fokussierte Indizes (wie der Nasdaq 100) für das Altersvorsorgedepot geeignet?
Manche Themen-ETFs (z. B. für KI oder Cyber Security) befinden sich schon in normalen Marktphasen in der Risikoklasse (SRI) 6 und sind für das Altersvorsorgedepot von Beginn an nicht zugelassen. Stark tech-fokussierte Indizes wie der Nasdaq 100 liegen zwar oft knapp darüber in Klasse 5, können durch die steigende Volatilität jedoch schnell in Klasse 6 abrutschen. Passiert dies, verliert der ETF seine Zulassung, was eine erzwungene Umschichtung zur Folge hat. Das birgt das Risiko, Verluste genau dann realisieren zu müssen, wenn die Kurse am Boden liegen. Diese strikte Risikoeinstufung auf einer Skala von 1 bis 7 ist gesetzlich durch die EU-PRIIPs-Verordnung vorgeschrieben und im Basisinformationsblatt (KID) ausgewiesen.
Was passiert, wenn mein ETF die zulässige Risikoklasse überschreitet?
Da im Altersvorsorgedepot gesetzlich nur Anlagen bis zur Risikoklasse (SRI) 5 zulässig sind, verliert ein Fonds bei einem Rutsch in SRI 6 sofort seine Zulassung. In diesem Fall ist man zu einer Zwangsumschichtung verpflichtet, was bei ungünstigen Marktphasen dazu führen kann, dass Buchverluste vorzeitig realisiert werden müssen.
Kann ich bestehende ETFs aus meinem Depot in das Altersvorsorgedepot übertragen?
Nein, ein Übertrag aus einem bestehenden privaten Depot ist gesetzlich ausgeschlossen. Es können ausschließlich Geldbeiträge eingezahlt werden, die der zertifizierte Anbieter anschließend gemäß den Vertragsbedingungen am Kapitalmarkt anlegt. Einzige Ausnahme ist der Übertrag von bereits bestehenden Riester-Verträgen.
Sind ausschüttende oder thesaurierende ETFs für das Altersvorsorgedepot besser geeignet?
Thesaurierende ETFs legen Erträge automatisch wieder an. Da Erträge während der Ansparphase steuerfrei im Altersvorsorgedepot verbleiben und erst im Alter nachgelagert versteuert werden, können die wiederangelegten Erträge über die Zeit ebenfalls Erträge erwirtschaften. Für Selbstentscheider können jedoch auch ausschüttende ETFs infrage kommen – vorausgesetzt, die ausgezahlten Erträge werden eigenverantwortlich wieder reinvestiert oder gezielt für das Rebalancing genutzt.
Darf ich im Altersvorsorgedepot auch in Gold, Einzelaktien oder Kryptowährungen investieren?
Nein, der Direktkauf von spekulativen oder unregulierten Werten wie Einzelaktien, Gold oder Krypto-Assets ist untersagt. Investitionen dürfen ausschließlich in regulierte und zertifizierte Anlageformen wie ETFs, OGAW-Fonds oder Anleihen fließen – über diese lässt sich jedoch indirekt und breit gestreut in Aktien investieren.
Kann ich die Anlagestrategie meines Altersvorsorgedepots später noch anpassen?
Ja, du bleibst flexibel. Bei einem frei geführten Depot kannst du deine Aufteilung im Rahmen der zugelassenen Produkte eigenverantwortlich justieren. Vor dem Ruhestand erlaubt der Gesetzgeber zudem ein steuerfreies Umschichten in risikoärmere Anlagen zur Vermögenssicherung – beim staatlichen Standarddepot erfolgt diese Risikoreduktion sogar automatisch.
Quellen
Links zu den verwendeten Quellen
Die dargestellten Inhalte basieren auf dem vom Deutschen Bundestag am 27. März 2026 beschlossenen Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge und stehen unter dem Vorbehalt der finalen Umsetzung. Rechtliche Grundlage: https://www.recht.bund.de/bgbl/1/2026/156/VO.html?utm_source
Die hierin enthaltenen Informationen stellen keine Steuerberatung dar. Die steuerliche Behandlung hängt von den individuellen Umständen des Anlegers ab und kann sich künftig ändern.
ETF (Exchange Traded Fund): Ein ETF ist ein börsengehandelter Fonds, der die Entwicklung eines Index wie des MSCI World oder FTSE All-World nachbildet.
Aktiv gemanagter Fonds: Bei einem aktiv gemanagten Fonds trifft ein Fondsmanagement die Anlageentscheidungen mit dem Ziel, eine bestimmte Anlagestrategie umzusetzen oder eine Vergleichsgröße zu übertreffen.
Aktienfonds: Ein Aktienfonds investiert überwiegend in Aktien von Unternehmen. Dadurch bestehen langfristig Renditechancen, aber auch höhere Wertschwankungen.
Mischfonds: Mischfonds kombinieren verschiedene Anlageklassen, zum Beispiel Aktien und Anleihen, in einem Fonds.
Geldmarktfonds: Geldmarktfonds investieren in kurzfristige Geldmarktanlagen und gelten in der Regel als vergleichsweise schwankungsarm.
Anleihenfonds: Anleihenfonds investieren in festverzinsliche Wertpapiere wie Staats- oder Unternehmensanleihen. Ihr Risiko hängt unter anderem von der Bonität der Emittenten und der Laufzeit der Anleihen ab.
Dachfonds: Ein Dachfonds investiert nicht direkt in einzelne Wertpapiere, sondern überwiegend in andere Fonds.
ELTIF (European Long-Term Investment Fund): Ein ELTIF ist ein europäischer Fonds für langfristige Investitionen, beispielsweise in Infrastrukturprojekte, Unternehmen oder andere weniger liquide Vermögenswerte.
Staatsanleihen: Staatsanleihen sind Schuldverschreibungen, mit denen sich Staaten Geld von Anlegern leihen und dafür Zinsen zahlen.
Kryptowährungen: Kryptowährungen sind digitale Vermögenswerte wie Bitcoin oder Ethereum, deren Kurse starken Schwankungen unterliegen können.
Zertifikate: Zertifikate sind strukturierte Wertpapiere, deren Wertentwicklung von einem Basiswert wie einer Aktie, einem Index oder einem Rohstoff abhängt.
Derivate: Derivate sind Finanzinstrumente, deren Wert sich aus einem anderen Vermögenswert, beispielsweise einer Aktie oder einem Index, ableitet.
Hebelprodukte: Hebelprodukte bilden Kursbewegungen eines Basiswerts überproportional ab. Dadurch können sowohl Gewinne als auch Verluste verstärkt werden.
Spekulative ETFs und Fonds: Hierzu zählen Anlageprodukte mit besonders hohen Risiken und Wertschwankungen, beispielsweise Fonds oder ETFs der Risikoklassen 6 und 7.
Gesamtkostenquote (TER): Kennzahl für die Gesamtkosten eines ETFs in Prozent des Fondsvermögens pro Jahr. Die TER umfasst alle laufenden Kosten wie Verwaltungsgebühren, Lizenzgebühren und operative Aufwendungen. Sie ist die wichtigste Kennzahl für den Kostenvergleich verschiedener ETFs.
Gold-ETC (Gold Exchange Traded Commodity): Gold-ETCs sind börsengehandelte Schuldverschreibungen, mit denen Anleger an der Wertentwicklung von Gold teilhaben können. Je nach Produkt kann der ETC durch physisch hinterlegtes Gold besichert sein.
ETF-Sparplan: Ein ETF-Sparplan ermöglicht es, regelmäßig einen festgelegten Betrag in einen oder mehrere ETFs zu investieren. Die Sparrate wird automatisch angelegt und kann in der Regel angepasst oder pausiert werden.
Risikoklasse (SRI) 6: Die Risikoklasse 6 gehört zu den höchsten Risikostufen der siebenstufigen SRI-Skala (Summary Risk Indicator). Produkte dieser Klasse können starken Wertschwankungen unterliegen und ein erhöhtes Verlustrisiko aufweisen.
EU-PRIIPs-Verordnung: Die PRIIPs-Verordnung verpflichtet Anbieter vieler Anlageprodukte, Privatanlegern standardisierte Informationen zu Chancen, Risiken, Kosten und möglichen Erträgen bereitzustellen.
Basisinformationsblatt (KID): Das Basisinformationsblatt (Key Information Document, KID) fasst die wichtigsten Merkmale eines Anlageprodukts auf wenigen Seiten zusammen, darunter Risiken, Kosten und mögliche Wertentwicklungen.
Buchverluste: Buchverluste entstehen, wenn der aktuelle Wert einer Anlage unter dem Kaufpreis liegt. Sie werden erst realisiert, wenn die Anlage tatsächlich mit Verlust verkauft wird.
Ausschüttende ETFs: Ausschüttende ETFs zahlen Erträge wie Dividenden oder Zinsen regelmäßig an die Anleger aus.
Thesaurierende ETFs: Thesaurierende ETFs legen Erträge automatisch wieder im Fonds an, anstatt sie auszuschütten.
Rebalancing: Beim Rebalancing wird die ursprüngliche Aufteilung eines Portfolios wiederhergestellt, indem einzelne Anlagen auf- oder abgestockt werden.
OGAW-Fonds: OGAW-Fonds (Organismen für gemeinsame Anlagen in Wertpapieren, englisch: UCITS) sind Fonds, die europaweit einheitlichen Regeln für Anlegerschutz, Risikostreuung und Transparenz unterliegen.
Lifecycle-Modell: Ein Lifecycle-Modell passt die Anlagestrategie im Zeitverlauf automatisch an. Dabei kann der Anteil chancenorientierter Anlagen mit zunehmender Nähe zum Renteneintritt schrittweise reduziert und der Anteil risikoärmerer Anlagen erhöht werden.
Wichtige Hinweise: Bei diesem Dokument handelt es sich um eine Werbemitteilung. DWS ist der Markenname, unter dem die DWS Group GmbH & Co. KGaA und ihre Tochtergesellschaften ihre Geschäfte betreiben. Die jeweils verantwortlichen rechtlichen Einheiten, die Produkte oder Dienstleistungen der DWS anbieten, werden in den einschlägigen Dokumenten ausgewiesen. DWS International GmbH. Stand: 25.09.2026. CRC 111815
ETF-Wissen direkt in dein Postfach
Mache es wie rund 100.000 weitere ETF-Fans und erhalte in unserem wöchentlichen Newsletter alles, was du für deine Geldanlage mit ETFs wissen musst.